Sumário
Comprar uma ação significa adquirir uma pequena participação em uma empresa. Ao fazer isso, o investidor se torna acionista e passa a compartilhar os resultados econômicos daquele negócio, que podem incluir lucros, crescimento e valorização, mas também prejuízos e perdas de capital.
Entender o que são ações é, portanto, mais do que aprender a acompanhar cotações. É compreender como empresas captam recursos, como investidores negociam suas participações e por que o mercado atribui preços diferentes a um mesmo negócio ao longo do tempo.
Neste artigo, você entenderá como funciona o mercado de ações, quais são os tipos de ações disponíveis na Bolsa brasileira, de onde vêm os possíveis retornos e quais riscos precisam ser considerados antes de investir.
O que são ações?
Ações são valores mobiliários que representam parcelas do capital social de uma sociedade por ações. Ao adquiri-las, o investidor passa a possuir uma participação societária, com direitos definidos pela legislação e pelas características dos papéis emitidos.
Isso é fundamentalmente diferente de emprestar dinheiro a uma empresa. Quem compra um título de dívida passa a ser credor; quem compra uma ação passa a ser sócio.
Essa distinção está entre os fundamentos das duas grandes classes de investimentos. Para compreendê-las melhor, consulte nossos artigos sobre renda fixa e renda variável, nos quais explicamos o funcionamento, as características e os riscos de cada uma.
2.1. Como uma ação representa parte de uma empresa
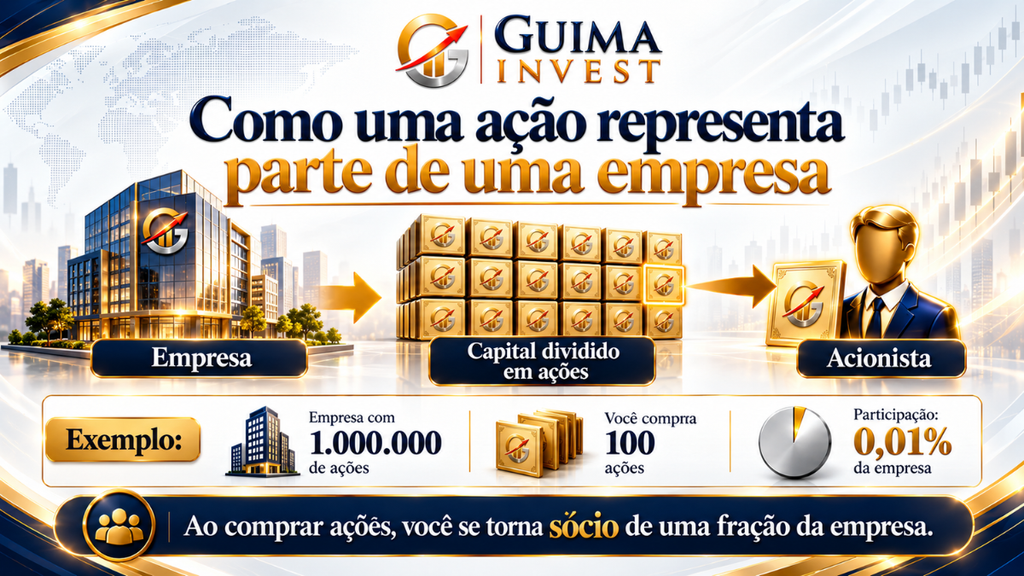
Imagine uma companhia cujo capital esteja dividido em um milhão de ações. Se um investidor possuir 100 dessas ações, sua participação corresponderá a 0,01% do total.
Embora pequena, essa participação representa um direito societário real. O investidor não é apenas alguém que aposta na cotação de um ativo: ele participa economicamente de um empreendimento que possui funcionários, clientes, receitas, despesas, patrimônio e obrigações.
É justamente essa perspectiva que Robert G. Hagstrom desenvolve em O Jeito Warren Buffett de Investir, ao apresentar os princípios de Warren Buffett para analisar ações como participações em negócios inteiros, e não como simples símbolos negociados na Bolsa.
Em outras palavras, comprar ações de uma companhia significa tornar-se proprietário de uma fração daquele negócio, ainda que o acionista não exerça controle direto sobre suas atividades.
O número de ações emitidas pode mudar ao longo do tempo, inclusive por novas emissões e reorganizações societárias. Por isso, a porcentagem de participação de um acionista também pode sofrer alterações.
2.2. Quais direitos você adquire ao comprar ações?
Ser acionista pode conferir direitos econômicos e políticos, de acordo com a espécie e a classe da ação adquirida.
Os direitos econômicos incluem a possibilidade de receber dividendos, participar de determinadas distribuições e ter direitos sobre o patrimônio remanescente da companhia em uma eventual liquidação, respeitada a ordem legal de pagamentos.
Os direitos políticos podem incluir participação e voto em assembleias, nas condições previstas na legislação e no estatuto social.
Também podem existir direitos de preferência na subscrição de novas ações e mecanismos de proteção em determinadas operações societárias.
Esses direitos não significam que um pequeno acionista possa administrar diretamente a empresa, exigir lucros em dinheiro a qualquer momento ou utilizar livremente seu patrimônio.
A Lei das Sociedades por Ações (Lei nº 6.404/1976) estabelece a estrutura jurídica fundamental dessas relações, incluindo os direitos essenciais dos acionistas e as características das diferentes espécies de ações.
Como funciona o mercado de ações?
O mercado de ações permite que empresas obtenham capital junto a investidores e que participações societárias sejam posteriormente negociadas entre diferentes pessoas e instituições.
Para compreender seu funcionamento, é necessário distinguir o papel da Bolsa, das corretoras, das empresas e dos próprios investidores.
3.1. Como funciona a bolsa de valores na prática?
A bolsa de valores é um ambiente organizado de negociação, submetido a regras operacionais e regulatórias.
No Brasil, a principal infraestrutura desse mercado é administrada pela B3 (Brasil, Bolsa, Balcão), responsável por sistemas de negociação, compensação, liquidação e depósito de ativos, entre outros serviços.
O investidor normalmente acessa esse ambiente por meio de uma corretora ou outra instituição habilitada. A corretora recebe suas ordens e as encaminha aos sistemas de negociação.
O funcionamento básico envolve quatro participantes:
- Empresas: emitem ações e divulgam informações relevantes sobre seus negócios.
- Investidores: compram e vendem participações conforme seus objetivos e avaliações.
- Intermediários: recebem, processam e encaminham ordens de negociação.
- Infraestrutura de mercado: organiza as operações e viabiliza os processos posteriores à negociação.
A Bolsa não determina quanto uma empresa vale ou quanto suas ações devem custar. Os preços resultam da interação entre as ofertas dos participantes, conforme as regras do mercado.
A Comissão de Valores Mobiliários (CVM) é uma das principais instituições responsáveis pela regulação e fiscalização do mercado brasileiro de valores mobiliários.
3.2. Mercado primário e mercado secundário: qual a diferença?
Essa é uma das distinções mais importantes para entender o papel econômico da Bolsa.
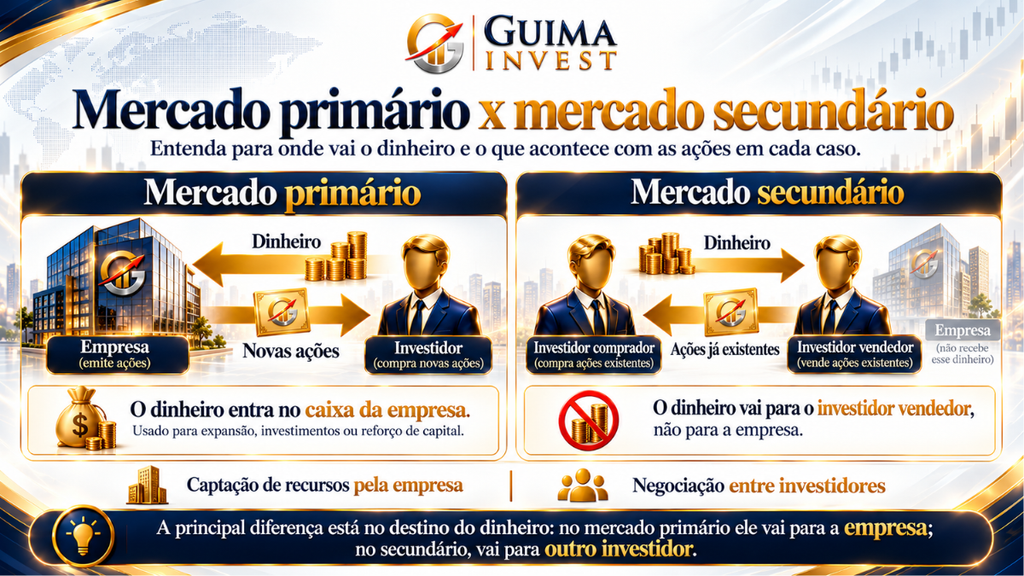
No mercado primário, uma companhia emite novas ações para captar recursos. O dinheiro pago pelos investidores é destinado à empresa, que pode utilizá-lo, por exemplo, em investimentos, expansão ou redução de endividamento.
Uma companhia também pode realizar uma oferta pública inicial, conhecida como IPO (Initial Public Offering), ou novas ofertas após já estar listada. É importante destacar que um IPO pode envolver a emissão de novas ações (oferta primária), a venda de ações de acionistas existentes (oferta secundária) ou uma combinação das duas. No primeiro caso, os recursos são destinados à companhia; no segundo, aos acionistas vendedores.
No mercado secundário, investidores negociam entre si ações que já foram emitidas. Nessa situação, o dinheiro normalmente é transferido do comprador ao vendedor, sem entrar no caixa da companhia.
Existe ainda a oferta secundária de distribuição, na qual acionistas atuais vendem ações existentes ao público. Embora seja uma oferta, seus recursos também são destinados aos vendedores, e não à empresa.
A importância econômica do mercado secundário está justamente na possibilidade de o investidor vender sua participação a terceiros, sem depender de a empresa devolver o capital aplicado.
Essa distinção também é explicada no Portal do Investidor da CVM.
3.3. O que acontece quando alguém compra ou vende uma ação?
De maneira simplificada, uma negociação começa quando um investidor envia uma ordem de compra ou venda por meio de sua corretora.
Se houver uma oferta compatível do lado oposto, a operação poderá ser executada, respeitadas as regras do sistema de negociação.
Depois da execução, ocorre a liquidação, etapa em que são concluídas as obrigações financeiras e a entrega dos ativos. No mercado à vista de ações da B3, o ciclo regular de liquidação é D+2 (dois dias úteis após a data da negociação).
A posição do investidor passa a constar nos registros de custódia correspondentes.
Esse é o funcionamento geral. O processo operacional completo, desde a escolha da corretora até o envio de uma ordem pelo home broker, será tratado no artigo específico sobre como comprar ações passo a passo.
Como é definido o preço de uma ação?
O preço de uma ação não é estabelecido arbitrariamente pela empresa ou pela Bolsa. Ele se forma pela interação entre investidores dispostos a comprar e vender determinado ativo.
Entretanto, a formação desse preço envolve duas dimensões diferentes: o mecanismo de negociação e as avaliações econômicas que levam os participantes a aceitar determinados valores.
4.1. Oferta e demanda: o que faz uma ação subir ou cair?
A relação entre oferta, demanda e formação de preços é um dos fundamentos da teoria econômica.
Em “A Riqueza das Nações”, publicado em 1776, o economista escocês Adam Smith analisou como a oferta, a demanda efetiva e a concorrência influenciam os preços.
Smith explica:
O preço efetivo ao qual uma mercadoria é normalmente vendida é chamado de seu preço de mercado.
Embora essa discussão tenha sido formulada muito antes das bolsas eletrônicas modernas, a lógica da interação entre compradores e vendedores permanece relevante.
Thomas Sowell, em “Basic Economics”, também destaca a função dos preços como sinais que ajudam a coordenar decisões em uma economia de mercado.
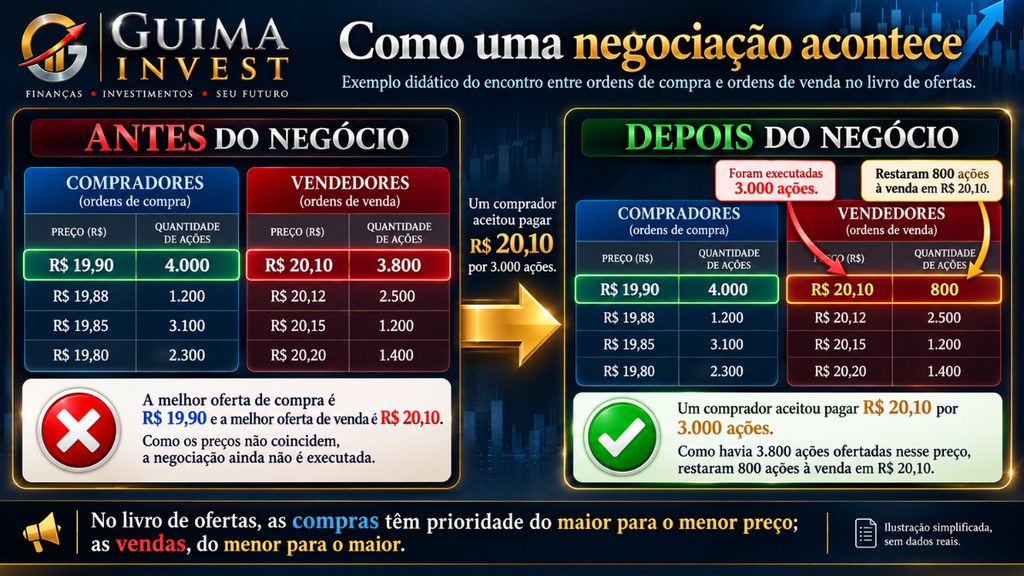
Na Bolsa, essa interação pode ser observada no livro de ofertas (ou book de ofertas), que reúne intenções de compra e venda de determinado ativo.
Imagine que um investidor esteja disposto a comprar uma ação por R$ 19,90, enquanto outro aceita vendê-la por R$ 20,10.
Como os preços não coincidem, essas duas ofertas não produzem imediatamente uma negociação.
Entretanto, se o comprador elevar sua oferta para R$ 20,10, poderá ocorrer um negócio com o vendedor, desde que a oferta ainda esteja disponível e sejam respeitadas as prioridades de negociação.
O processo é organizado conforme regras do mercado, incluindo a prioridade de preço e, em condições equivalentes, a prioridade temporal das ordens.
No mercado real, milhares de ofertas podem ser incluídas, alteradas, executadas ou canceladas durante o pregão. A movimentação dessas ofertas modifica continuamente as condições de negociação.
O mecanismo é explicado pela CVM em seu material sobre ordens e livro de ofertas.
Esse processo explica como os negócios acontecem, mas não explica, sozinho, por que os investidores consideram determinados preços atraentes ou excessivos.
4.2. Como resultados empresariais, juros e expectativas afetam as cotações?
Embora oferta e demanda expliquem o mecanismo imediato de formação de preços, as decisões de compra e venda são influenciadas por avaliações sobre o presente e o futuro da companhia.
Por isso, o preço de uma ação não depende apenas da situação atual da empresa, mas também daquilo que os investidores esperam que aconteça com ela.
Entre os fatores mais relevantes estão os resultados financeiros, as perspectivas de crescimento, as taxas de juros, a inflação, a situação econômica e as condições de concorrência.
Resultados e expectativas
Uma empresa pode aumentar suas receitas e lucros e, ainda assim, observar uma queda nas cotações.
Imagine que o mercado esperasse crescimento de 25% no lucro de determinada companhia. Se o resultado divulgado mostrar aumento de apenas 10%, a empresa terá apresentado crescimento, mas abaixo da expectativa predominante.
Nesse cenário, alguns investidores podem revisar suas projeções e passar a considerar suas ações menos atraentes ao preço anterior.
O movimento contrário também pode ocorrer. Uma companhia pode divulgar resultados ainda modestos, mas superiores ao esperado, provocando uma reavaliação positiva de suas perspectivas.
Isso demonstra que a Bolsa frequentemente reage não apenas aos resultados em si, mas à diferença entre o que era esperado e o que efetivamente aconteceu.
Taxas de juros e custo de oportunidade
As taxas de juros influenciam o mercado acionário porque afetam tanto as alternativas disponíveis aos investidores quanto as condições de financiamento das empresas.
O conceito econômico de custo de oportunidade ajuda a explicar essa relação.
Ao investir em ações, o investidor abre mão da possibilidade de utilizar aquele mesmo dinheiro em outras aplicações. Se títulos de renda fixa passam a oferecer retornos maiores, uma ação precisa apresentar uma perspectiva de retorno compatível com seus riscos para continuar atraente.
Além disso, empresas endividadas podem enfrentar custos financeiros maiores em ambientes de juros elevados, o que compromete parte de seus resultados e de sua capacidade de investimento.
O impacto também aparece na avaliação de empresas. Conforme explica Aswath Damodaran em seus estudos sobre avaliação por fluxo de caixa descontado, o valor presente dos recursos esperados depende da taxa utilizada para descontá-los.
Mantidas as mesmas projeções de caixa, uma taxa de desconto mais elevada reduz seu valor presente.
Isso não significa que uma alta da Selic provoque necessariamente uma queda da Bolsa. Outros fatores podem mudar simultaneamente, incluindo crescimento esperado, lucros, inflação, câmbio e percepção de risco.
Inflação, câmbio e atividade econômica
A inflação pode elevar custos de produção, despesas operacionais e necessidades de capital de giro. Entretanto, empresas com maior capacidade de repassar preços aos consumidores podem absorver parte desses efeitos.
O câmbio também produz impactos diferentes conforme o modelo de negócio.
Uma exportadora brasileira pode se beneficiar de uma desvalorização do real quando possui receitas em moeda estrangeira. Por outro lado, empresas que dependem de insumos importados podem enfrentar elevação de custos.
Mesmo nesses exemplos, o efeito final depende de fatores como endividamento, contratos, estrutura de despesas e proteção cambial.
A atividade econômica também importa. Em períodos de expansão, determinados setores podem encontrar maior demanda por seus produtos e serviços. Durante desacelerações, as expectativas de receita e lucratividade podem se deteriorar.
Expectativas, informação e comportamento dos investidores
Por fim, nem todos os movimentos de preços podem ser explicados apenas por alterações nos resultados financeiros.
Incertezas, mudanças nas expectativas, revisões de projeções e decisões dos participantes também influenciam a dinâmica das cotações.
Uma notícia negativa pode provocar vendas intensas, assim como perspectivas excessivamente otimistas podem elevar os preços a níveis difíceis de justificar pelos resultados futuros.
Por isso, compreender o ambiente econômico é importante, mas tentar prever cada movimento do mercado é uma tarefa bastante diferente de analisar a qualidade de uma empresa.
Essa distinção ajuda a entender por que os preços podem variar significativamente mesmo quando o negócio continua operando de maneira relativamente estável.
Quais são os tipos de ações?
No mercado brasileiro, os tipos de ações se distinguem principalmente pelos direitos que conferem aos seus titulares.
As espécies mais conhecidas são as ordinárias e as preferenciais. A Lei das S.A. também prevê ações de fruição, menos presentes nas negociações cotidianas dos investidores iniciantes.
5.1. Ações ordinárias (ON): como funcionam?
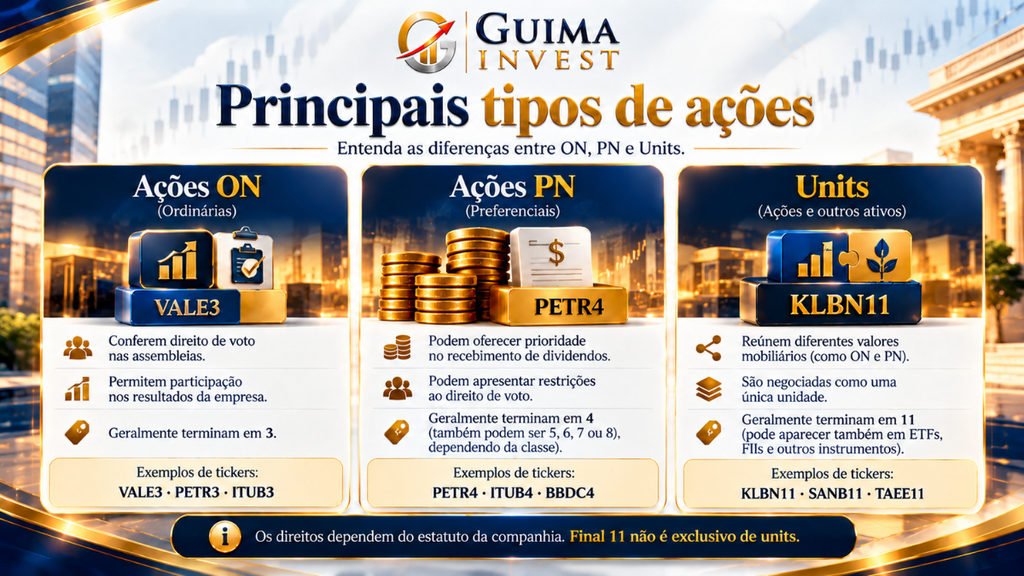
As ações ordinárias, identificadas pela sigla ON, conferem direitos políticos ao acionista, especialmente a possibilidade de votar nas assembleias, conforme as regras aplicáveis.
Em geral, seus códigos de negociação terminam em 3, como ocorre com VALE3 e PETR3.
O direito de voto não significa necessariamente influência decisiva sobre a administração. O poder efetivo de cada acionista depende da estrutura acionária, da quantidade de votos e das disposições legais e estatutárias.
Também existem regras específicas sobre classes de ações e voto plural, além de proteções na alienação do controle, como o tag along, nas condições previstas em lei.
5.2. Ações preferenciais (PN): quais são suas vantagens e limitações?
As ações preferenciais, identificadas pela sigla PN, podem oferecer prioridade no recebimento de dividendos ou no reembolso de capital, conforme os direitos definidos para cada classe.
Em contrapartida, podem apresentar restrições ao direito de voto, embora isso não seja uma característica absoluta de toda ação preferencial.
Na B3, o número 4 costuma identificar ações preferenciais, como PETR4. As terminações 5, 6, 7 e 8 também podem identificar classes específicas de preferenciais, conforme o emissor.
É importante evitar a conclusão de que toda PN paga dividendos maiores que uma ON. Embora preferências econômicas sejam características comuns dessas ações, a vantagem concreta depende do estatuto e das condições de emissão.
A comparação precisa considerar os direitos específicos de cada papel, conforme previsto na Lei das Sociedades por Ações.
5.3. O que são units e como identificar os códigos das ações?
As units são certificados que reúnem diferentes valores mobiliários, frequentemente uma combinação de ações ordinárias e preferenciais de uma mesma companhia.
Elas são negociadas como uma unidade, cuja composição deve ser consultada individualmente.
Na B3, os códigos dos ativos ajudam a identificar suas características.
As terminações 3 e 4 geralmente representam, respectivamente, ações ordinárias e preferenciais. As terminações 5, 6, 7 e 8 podem identificar classes específicas de ações preferenciais.
Já o número 11 pode aparecer em units, ETFs, FIIs e outros instrumentos listados.
Um exemplo de unit é KLBN11, da Klabin. Entretanto, um código terminado em 11 não representa necessariamente uma participação societária direta em uma empresa.
Também existem códigos terminados em 34 ou 35, frequentemente utilizados para identificar BDRs não patrocinados de nível I (recibos de depósito que permitem exposição a valores mobiliários estrangeiros).
Por fim, a letra F, acrescentada ao código de determinadas ações no ambiente de negociação, identifica o mercado fracionário, no qual é possível negociar quantidades inferiores ao lote padrão, geralmente de 100 ações.
Essas características são descritas nos materiais oficiais da B3 sobre negociação de ações e ETFs e certificados de depósito de ações (units).
Como ganhar dinheiro com ações?
Existem duas fontes diretas de retorno que o investidor costuma acompanhar: a valorização da participação adquirida e os valores distribuídos pela companhia.
As duas podem contribuir para a rentabilidade, mas nenhuma delas constitui uma promessa de ganho.
6.1. Valorização das ações: o ganho com a alta das cotações
A valorização acontece quando o preço de mercado das ações aumenta em relação ao valor pago pelo investidor.
Imagine a compra de dez ações por R$ 20 cada, totalizando R$ 200. Se posteriormente a cotação alcançar R$ 24, essa posição valerá R$ 240.
Nesse caso, haverá uma valorização de R$ 40, equivalente a 20% do investimento inicial, desconsiderando despesas e tributos.
Enquanto as ações não forem vendidas, essa valorização permanece sujeita às oscilações do mercado. O preço pode continuar subindo, cair novamente ou permanecer próximo daquele nível.
6.2. Dividendos e juros sobre capital próprio (JCP)
Empresas também podem remunerar seus acionistas por meio da distribuição de resultados.
Os dividendos representam uma forma de destinação de lucros aos acionistas, observadas as regras societárias aplicáveis.
Os juros sobre capital próprio (JCP) constituem outra modalidade de remuneração, com tratamento jurídico, contábil e tributário distinto.
É importante destacar que ações não oferecem pagamentos fixos ou garantidos. A distribuição depende de resultados, condições financeiras, regras legais e decisões societárias.
Além disso, distribuir recursos não significa criar riqueza automaticamente. Ao transferir dinheiro ao acionista, a empresa deixa de manter aquele montante em seu patrimônio, o que pode se refletir no preço de negociação da ação.
O funcionamento dos dividendos, as datas de referência, os critérios de distribuição e a tributação vigente serão explicados em profundidade em nosso artigo específico sobre dividendos em ações.
6.3. Retorno total: valorização e proventos
O retorno de um investimento em ações deve considerar tanto a variação da cotação quanto os valores recebidos pelo acionista no período.
Retomando o exemplo anterior, suponha que as dez ações compradas por R$ 20 tenham terminado o período cotadas a R$ 24 e que o investidor tenha recebido R$ 1 por ação em distribuições.
O resultado bruto seria:
| Componente | Valor |
|---|---|
| Investimento inicial | R$ 200 |
| Valor final das ações | R$ 240 |
| Proventos recebidos | R$ 10 |
| Ganho bruto total | R$ 50 |
| Rentabilidade bruta total | 25% |
A fórmula simplificada do retorno total é:
Retorno total = (Preço final − Preço inicial + Distribuições por ação) ÷ Preço inicial
Esse cálculo desconsidera corretagem, taxas e tributos. Também não pressupõe reinvestimento dos proventos.
A diferença entre rentabilidade de preço e retorno total é particularmente importante quando se comparam ações ou índices históricos.
Quais são os riscos de investir em ações?
A possibilidade de retorno está acompanhada de riscos que não podem ser eliminados simplesmente pela escolha de uma empresa conhecida ou pela intenção de permanecer investido durante muitos anos.
Esses riscos possuem diferentes origens e consequências.
7.1. Volatilidade e risco de perda de capital
A volatilidade representa a intensidade das oscilações dos preços de um ativo ao longo do tempo.
Uma ação pode apresentar grandes movimentos de cotação mesmo sem mudanças proporcionais no patrimônio ou na capacidade operacional da companhia. Expectativas, liquidez e comportamento dos investidores também influenciam esses movimentos.
Entretanto, é importante distinguir volatilidade de perda permanente de valor.
Uma queda temporária de preço não significa necessariamente que a empresa deixou de gerar riqueza. Por outro lado, dificuldades financeiras persistentes, perda de mercado ou deterioração do negócio podem comprometer permanentemente o valor econômico de uma companhia.
Consequentemente, a ideia de que alguém só perde dinheiro quando vende é incompleta: a realização da venda e a perda econômica são conceitos diferentes.
7.2. Riscos empresariais: dívidas, resultados e governança
O acionista está exposto ao desempenho real da companhia.
Entre os principais riscos empresariais estão a redução de receitas, o aumento de custos, o endividamento excessivo, a perda de competitividade, decisões inadequadas da administração e falhas de governança.
Uma empresa muito endividada, por exemplo, pode enfrentar dificuldades para cumprir suas obrigações quando os juros sobem ou quando a geração de caixa diminui.
A governança também importa porque os interesses de administradores, controladores e acionistas minoritários nem sempre coincidem.
Em situações extremas de insolvência ou liquidação, os credores possuem prioridade sobre os acionistas na ordem de pagamentos, de acordo com a legislação. Isso significa que uma ação pode perder todo ou praticamente todo seu valor.
7.3. Liquidez, concentração e proteção do investidor
A liquidez indica a facilidade de negociar um ativo sem precisar aceitar uma redução significativa de preço para encontrar contraparte.
Ações muito negociadas tendem a oferecer maior facilidade de entrada e saída. Em papéis pouco líquidos, vender uma quantidade relevante pode ser mais difícil ou exigir descontos.
Outro risco é a concentração excessiva em uma única empresa ou setor. Mesmo uma análise cuidadosa não elimina a possibilidade de erros, mudanças regulatórias ou acontecimentos inesperados.
A diversificação pode reduzir parte desse risco específico. Nosso guia de carteira diversificada aprofunda essa questão.
É importante lembrar que ações não são cobertas pelo Fundo Garantidor de Créditos (FGC). O Mecanismo de Ressarcimento de Prejuízos (MRP), mantido no âmbito da B3, trata de determinadas falhas de intermediação e custódia, mas não protege contra quedas normais de mercado, conforme explica a CVM em seu guia sobre riscos e ressarcimento.
Para entender quais aplicações possuem cobertura e quais são os limites do mecanismo, consulte também nosso artigo sobre o FGC.
Qual a diferença entre preço e valor de uma ação?
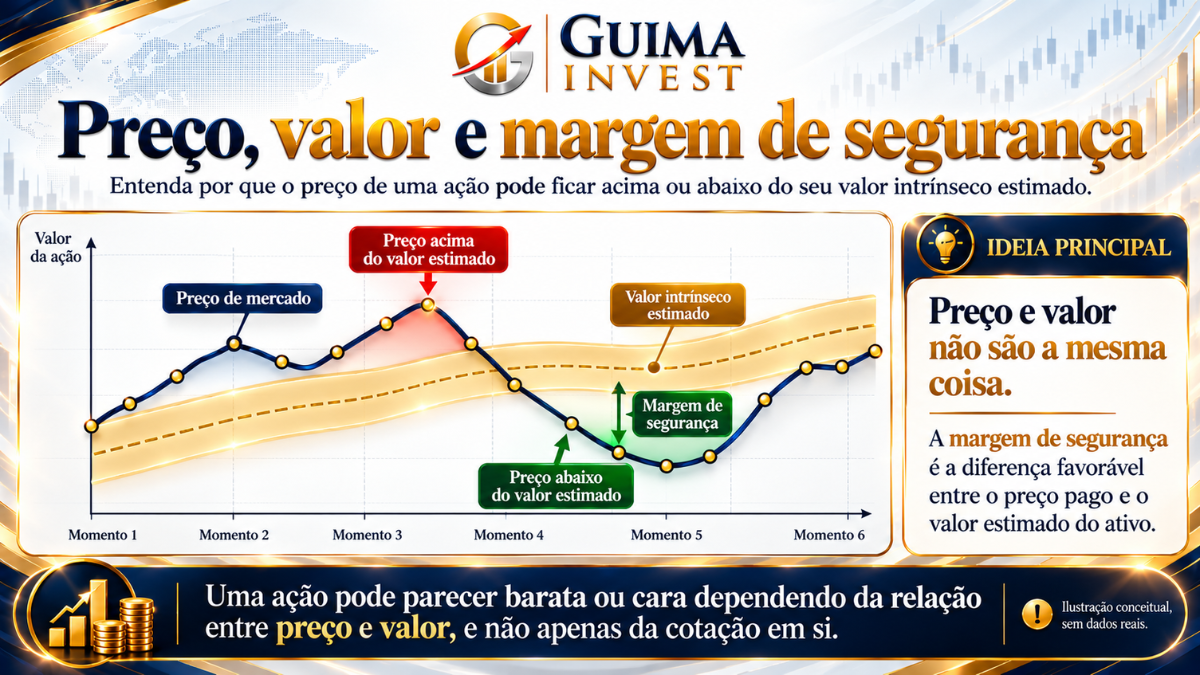
Uma das distinções mais importantes na análise de investimentos é compreender que o preço de mercado de uma ação não corresponde necessariamente ao seu valor econômico estimado.
O preço é observável. O valor depende de uma avaliação sobre os fundamentos do negócio e sua capacidade futura de gerar resultados.
8.1. Preço de mercado versus valor intrínseco
O preço de mercado é a cotação pela qual participantes efetivamente negociam determinada ação em um momento específico.
Já o valor intrínseco é uma estimativa econômica do que uma participação empresarial vale, considerando fatores como geração de caixa, crescimento esperado, riscos e custo de capital.
A distinção é central na tradição de investimento em valor, conhecida como value investing.
Benjamin Graham, em O Investidor Inteligente, desenvolveu uma abordagem preocupada em diferenciar decisões fundamentadas em análise de investimentos de operações essencialmente especulativas.
Para Graham, o investidor deve avaliar a relação entre os fundamentos econômicos de um ativo, os riscos envolvidos e o preço oferecido pelo mercado.
Sua contribuição não está em afirmar que o investidor conseguirá descobrir um preço perfeito, mas em estabelecer critérios para decidir diante da incerteza.
Warren Buffett, profundamente influenciado por Graham, aprofundou a perspectiva de avaliar ações como participações em negócios reais.
No “Owner’s Manual da Berkshire Hathaway”, Buffett define o valor intrínseco como o valor descontado do dinheiro que pode ser retirado de um negócio ao longo de sua vida restante.
Essa definição parte de uma ideia econômica fundamental: o valor de uma empresa depende de sua capacidade de gerar benefícios financeiros futuros para seus proprietários.
Entretanto, receber dinheiro no futuro não equivale a recebê-lo hoje.
Um recurso disponível imediatamente pode ser investido e gerar retornos, enquanto um pagamento esperado para daqui a vários anos envolve tempo, incerteza e risco.
Por isso, a avaliação econômica utiliza o conceito de valor presente, que procura expressar quanto determinado fluxo financeiro futuro representa hoje, considerando uma taxa de desconto apropriada.
Aswath Damodaran, professor de Finanças da Universidade de Nova York (NYU Stern), desenvolve essa abordagem em The Little Book of Valuation, relacionando o valor de um ativo aos fluxos de caixa esperados, ao crescimento e aos riscos envolvidos.
Para ilustrar o princípio, imagine dois negócios que prometem gerar o mesmo montante de caixa no futuro.
Se um deles apresenta receitas previsíveis, baixa dependência de financiamento e riscos relativamente menores, enquanto o outro enfrenta forte instabilidade, os investidores podem exigir retornos diferentes para investir em cada um.
Consequentemente, mesmo que os fluxos de caixa projetados sejam semelhantes, o valor estimado desses negócios pode ser diferente.
O crescimento também precisa ser avaliado com cuidado. Uma empresa que amplia suas receitas não cria necessariamente mais valor se precisar realizar investimentos elevados que ofereçam retornos insuficientes.
Nesse ponto, o lucro contábil, a geração efetiva de caixa e a eficiência da alocação de capital se tornam relevantes.
Robert G. Hagstrom também aborda essas questões em O Jeito Warren Buffett de Investir, especialmente ao apresentar os princípios financeiros utilizados por Buffett, como retorno sobre patrimônio, margens de lucro, lucros do proprietário (owner earnings) e produtividade dos recursos reinvestidos.
Há, entretanto, uma dificuldade inevitável: todos esses cálculos dependem de expectativas sobre o futuro.
O próprio Buffett ressalta, no Owner’s Manual, que o valor intrínseco é uma estimativa, e não uma medida exata. Ele também observa que dois analistas podem avaliar as mesmas informações e chegar a conclusões diferentes.
Isso acontece porque projeções de crescimento, margens, investimentos futuros, riscos e taxas de desconto exigem julgamentos que não são perfeitamente conhecidos antecipadamente.
Portanto, o objetivo de calcular o valor intrínseco não é descobrir um número incontestável, mas construir uma avaliação economicamente fundamentada, capaz de orientar decisões e permitir revisões quando as condições mudarem.
8.2. Uma ação barata é necessariamente um bom investimento?
Uma ação negociada por R$ 5 não é automaticamente mais barata que outra cotada a R$ 100.
O preço unitário, isoladamente, não informa o tamanho da empresa, a quantidade de ações emitidas, sua geração de caixa ou a dívida que precisa ser considerada.
Considere duas companhias hipotéticas:
| Característica | Empresa A | Empresa B |
|---|---|---|
| Preço por ação | R$ 5 | R$ 100 |
| Total de ações | 1 bilhão | 10 milhões |
| Valor de mercado | R$ 5 bilhões | R$ 1 bilhão |
Embora suas ações custem individualmente menos, a Empresa A possui um valor de mercado cinco vezes maior que o da Empresa B.
O valor de mercado é calculado multiplicando o preço de cada ação pelo total de ações considerado. Ele não equivale necessariamente ao valor intrínseco, mas demonstra por que comparar apenas cotações unitárias não faz sentido.
Outro conceito central na análise de investimentos é a margem de segurança, especialmente associado à obra de Benjamin Graham.
Em O Investidor Inteligente, Graham apresenta a margem de segurança como um dos princípios fundamentais da disciplina de investimento.
A ideia consiste em adquirir um ativo por um preço suficientemente inferior ao seu valor intrínseco estimado, criando uma proteção diante de erros de avaliação e acontecimentos desfavoráveis.
Imagine, por exemplo, que um investidor estime o valor intrínseco de determinada ação em R$ 50.
Se essa ação estiver sendo negociada por R$ 35, a diferença entre o preço e a estimativa de valor corresponderá a R$ 15, ou 30% do valor estimado.
Essa diferença representa a margem de segurança calculada a partir daquela avaliação.
Entretanto, se a estimativa estiver equivocada e o valor econômico efetivo for inferior a R$ 35, a aparente oportunidade pode desaparecer.
Por isso, margem de segurança não é garantia de lucro. É uma ferramenta de prudência para lidar com a incerteza, e sua utilidade depende da qualidade das premissas utilizadas.
O ponto central é que uma empresa excelente pode representar um investimento pouco atraente quando negociada por um preço excessivo. Da mesma forma, uma empresa com dificuldades não se torna necessariamente uma boa oportunidade apenas porque suas ações caíram bastante.
8.3. O mercado sempre precifica as ações corretamente?
A possibilidade de identificar diferenças entre preço e valor levanta uma questão importante: se essas oportunidades existem, por que outros investidores não as identificam imediatamente?
Eugene Fama, economista reconhecido por suas contribuições à teoria financeira, sistematizou em 1970 a literatura sobre a hipótese dos mercados eficientes, especialmente em seu artigo Efficient Capital Markets: A Review of Theory and Empirical Work, publicado no The Journal of Finance.
A hipótese investiga em que medida os preços dos ativos refletem as informações disponíveis e como os participantes incorporam novas informações às cotações.
Em mercados competitivos, muitos investidores e instituições analisam simultaneamente os mesmos dados, procurando identificar oportunidades de lucro.
Quando surge uma informação relevante sobre determinada companhia, os participantes podem rapidamente revisar suas avaliações e suas ordens de negociação, contribuindo para que essa informação seja incorporada ao preço.
Sob essa perspectiva, identificar sistematicamente ações mal precificadas pode ser muito mais difícil do que parece, especialmente quando as informações utilizadas já são amplamente conhecidas.
Esse argumento oferece um contraponto relevante à tradição de investimento em valor desenvolvida por Graham e Buffett.
Enquanto esses autores enfatizam a importância de investigar possíveis discrepâncias entre preço e valor, a hipótese dos mercados eficientes destaca os obstáculos enfrentados por quem tenta obter retornos superiores por meio da análise de informações disponíveis aos demais participantes.
Essas abordagens não precisam ser apresentadas como uma escolha entre um mercado perfeitamente racional e outro inteiramente irracional.
A conclusão mais prudente é que estimar o valor de uma empresa pode ser útil, mas isso não significa que encontrar oportunidades reais seja simples ou que o mercado necessariamente corrigirá uma diferença de preço no momento esperado.
Como saber se uma ação é boa?
Analisar uma ação exige compreender tanto a empresa que a emitiu quanto as condições em que o investimento está sendo oferecido.
Isso envolve examinar fundamentos econômicos, resultados financeiros, riscos e a relação entre o preço cobrado e os benefícios esperados.
9.1. Entenda a empresa antes de avaliar sua ação
Uma análise inicial pode começar com perguntas relativamente simples.
Como a empresa ganha dinheiro? Seus produtos ou serviços possuem demanda consistente? Ela consegue manter margens satisfatórias? Qual é sua posição competitiva? Seus lucros se transformam em caixa? Sua dívida é compatível com sua capacidade de pagamento?
Robert G. Hagstrom, em O Jeito Warren Buffett de Investir, destaca a importância de compreender o negócio, seu histórico operacional, a qualidade da gestão e suas perspectivas de longo prazo.
Peter Lynch, conhecido por sua atuação na gestão do fundo Fidelity Magellan, também defendia a investigação dos fatos empresariais como fundamento das decisões de investimento, em vez de depender exclusivamente de previsões macroeconômicas.
Em uma entrevista ao programa FRONTLINE, da PBS, Lynch enfatizou a importância de trabalhar com fatos, e não tentar prever o futuro por meio de especulações econômicas.
O investidor dispõe, ainda, de indicadores financeiros que ajudam a organizar essa análise.
O P/L relaciona o preço ao lucro por ação; o P/VP compara o preço ao patrimônio contábil por ação; o ROE mede a rentabilidade contábil sobre o patrimônio dos acionistas; e o ROIC procura avaliar o retorno produzido sobre o capital investido nas operações.
Indicadores de endividamento, margens de lucro e geração de caixa complementam essa avaliação.
Nenhum deles, entretanto, deve ser tratado como uma regra universal de compra. Seu significado depende do setor, do modelo de negócio e da metodologia utilizada.
9.2. Uma boa empresa é necessariamente um bom investimento?
Não necessariamente.
Imagine uma empresa lucrativa, com marcas reconhecidas, administração competente e perspectivas favoráveis. Essas qualidades podem torná-la um excelente negócio.
Entretanto, se suas ações forem negociadas por um preço que já pressupõe crescimento extraordinário durante muitos anos, o retorno futuro poderá ser decepcionante mesmo que a companhia continue apresentando bons resultados.
Em contrapartida, uma empresa com dificuldades não se torna automaticamente uma oportunidade apenas porque suas ações sofreram forte desvalorização.
É por isso que a análise empresarial e a avaliação do preço precisam caminhar juntas.
O objetivo não deve ser encontrar apenas boas empresas ou apenas ações aparentemente baratas, mas compreender a relação entre qualidade, expectativas, riscos e preço pago.
Conclusão
Entender o que são ações significa reconhecer que a Bolsa não é apenas um painel de cotações. Por trás de cada ação existe uma participação societária, com direitos, oportunidades e riscos associados a um negócio real.
O mercado de ações permite que empresas captem recursos e que investidores negociem suas participações. Seus preços resultam da interação entre compradores e vendedores, influenciados por informações, expectativas e condições econômicas.
Entretanto, uma cotação de mercado não é uma medida perfeita do valor de uma empresa. Investir com critério exige olhar além do preço, compreender os fundamentos do negócio e considerar a possibilidade de que as expectativas estejam equivocadas.
Como enfatizam as abordagens de Graham, Buffett e Damodaran, a análise de ações envolve a relação entre o que se está comprando, os resultados econômicos esperados e o preço que se aceita pagar.
Com essa base conceitual, o próximo passo é compreender como a compra de ações acontece na prática, desde a escolha de uma instituição intermediária até a realização de uma operação.
Perguntas frequentes sobre ações (FAQ)
O que são ações ordinárias?
São ações que conferem direitos políticos aos acionistas, especialmente o direito de voto em assembleias, conforme a legislação e as características de sua classe.
O que são ações preferenciais?
São ações que podem oferecer vantagens econômicas, como preferência no recebimento de dividendos ou no reembolso de capital, podendo apresentar restrições ao direito de voto.
Qual é a diferença entre ações ON e PN?
A principal diferença está nos direitos conferidos ao acionista. As ON geralmente oferecem voto, enquanto as PN podem estabelecer preferências econômicas. É necessário consultar o estatuto da companhia.
Como funciona a bolsa de valores para iniciantes?
O investidor utiliza uma instituição intermediária para enviar ordens de compra e venda. As negociações ocorrem quando existem ofertas compatíveis, conforme as regras da Bolsa.
É possível investir em ações com pouco dinheiro?
Sim. O mercado fracionário permite negociar quantidades inferiores ao lote padrão, conforme as regras aplicáveis ao ativo.
O que significam os números 3, 4 e 11 nas ações?
Em geral, 3 identifica ações ordinárias, 4 identifica preferenciais e 11 pode representar units ou outros instrumentos, como cotas de fundos negociados em Bolsa.
Todas as empresas pagam dividendos?
Não necessariamente. A distribuição depende de resultados, regras societárias e condições específicas da companhia. Não existe garantia de pagamento periódico para toda ação.
Posso perder todo o dinheiro investido em ações?
Sim. Em situações extremas, o valor de uma ação pode cair a zero ou próximo disso. Uma posição comprada sem alavancagem normalmente limita a perda financeira ao capital investido e aos custos da operação.
Comprar ações significa ser dono da empresa?
Significa possuir uma participação societária, proporcional à quantidade e à espécie ou classe de ações adquiridas. Isso não implica controlar ou administrar a companhia individualmente.
Ações têm garantia do FGC?
Não. O Fundo Garantidor de Créditos não garante o capital aplicado em ações nem cobre perdas decorrentes de oscilações de mercado.
Qual a diferença entre uma ação barata e uma ação de baixo preço?
Uma ação de baixo preço possui cotação unitária reduzida. Uma ação considerada barata, em termos de avaliação econômica, é aquela cujo preço parece atrativo em relação aos fundamentos e ao valor estimado da empresa.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.