Sumário
Imagine investir R$ 250 mil em um CDB de um banco que oferece uma rentabilidade atrativa. Meses depois, você descobre que a instituição enfrenta dificuldades financeiras e teve sua liquidação decretada pelo Banco Central.
Seu dinheiro está perdido? Você receberá todo o valor investido? E o que acontece com os juros acumulados durante esse período?
As respostas dependem das regras do Fundo Garantidor de Créditos (FGC), um dos principais mecanismos de proteção aos depositantes e investidores do sistema financeiro brasileiro.
Embora seja comum ouvir que determinados investimentos são protegidos em até R$ 250 mil, essa informação, isoladamente, não conta toda a história. A cobertura possui limites por instituição ou conglomerado financeiro, considera os rendimentos acumulados e está sujeita a um teto global de garantias pagas em determinado período.
Além disso, a existência dessa proteção não significa que qualquer investimento de renda fixa seja garantido, que o dinheiro esteja disponível imediatamente em caso de quebra do banco ou que não existam riscos.
Neste guia, você entenderá o que é o Fundo Garantidor de Créditos, como funciona a garantia, quais investimentos estão protegidos, quanto pode receber e quais cuidados tomar antes de aplicar seu dinheiro.
O que é o FGC e como funciona?
O Fundo Garantidor de Créditos (FGC) é uma associação civil de direito privado, sem fins lucrativos, criada em 1995 para proteger determinados depósitos e investimentos mantidos em instituições financeiras associadas.
Sua principal função é reduzir o prejuízo financeiro que depositantes e investidores podem sofrer quando uma instituição deixa de cumprir suas obrigações e é submetida a um regime de intervenção ou liquidação extrajudicial.
Na prática, o FGC funciona como uma rede de proteção: caso uma instituição associada seja liquidada pelo Banco Central, os clientes que possuam recursos em produtos elegíveis podem solicitar o pagamento dos valores garantidos, respeitando os limites regulamentares.
Esse mecanismo também desempenha uma função importante para a estabilidade do sistema financeiro. Ao oferecer uma proteção adicional aos depositantes e investidores, contribui para preservar a confiança nas instituições e reduzir os efeitos de crises bancárias.
Entretanto, existe uma distinção fundamental: o Fundo Garantidor de Créditos não é um órgão do Governo Federal e não oferece uma garantia ilimitada do Tesouro Nacional.
Trata-se de uma entidade privada, com patrimônio próprio, cujo funcionamento está sujeito às normas do Conselho Monetário Nacional (CMN) e à supervisão pertinente do sistema financeiro brasileiro.
2.1. De onde vem o dinheiro do Fundo Garantidor de Créditos?
O FGC é financiado principalmente pelas contribuições realizadas pelas instituições financeiras associadas, além dos rendimentos obtidos com a administração de seu patrimônio.
Isso significa que as instituições participantes contribuem para a formação dos recursos utilizados pelo fundo no exercício de suas funções. Não se trata de uma conta individual mantida para cada investidor, mas de um mecanismo coletivo de proteção, estruturado conforme regras específicas.
Seu funcionamento é disciplinado principalmente pela Resolução CMN nº 4.222/2013, que estabelece disposições sobre as instituições associadas, o estatuto e o regulamento do Fundo Garantidor de Créditos.
Essa regulamentação passou por diversos aperfeiçoamentos ao longo dos anos. Em janeiro de 2026, por exemplo, a Resolução CMN nº 5.279/2026 introduziu mudanças relacionadas à governança do FGC e à proteção dos depositantes. Posteriormente, a Resolução CMN nº 5.295/2026 estabeleceu novas disposições sobre contribuições adicionais e condições de alocação de recursos pelas instituições associadas.
Essas atualizações fazem parte do aprimoramento institucional do sistema de garantias, mas não transformam o FGC em uma obrigação ilimitada do governo.
2.2. Quando o FGC entra em ação?
O Fundo Garantidor de Créditos é acionado nas situações previstas em seu regulamento, especialmente quando o Banco Central decreta a intervenção ou liquidação extrajudicial de uma instituição associada.
Se um investidor possuir créditos elegíveis, poderá receber os valores abrangidos pela garantia, respeitando os limites estabelecidos. Esse pagamento não depende necessariamente da recuperação de todo o patrimônio da instituição, mas exige a identificação dos credores e a apuração dos valores devidos. O procedimento completo para solicitar e receber a garantia será explicado na seção 7.
Quais investimentos têm cobertura do FGC?
Uma das dúvidas mais comuns entre investidores é descobrir quais investimentos têm FGC e quais permanecem fora dessa proteção.
A resposta não depende simplesmente de o produto ser classificado como renda fixa ou renda variável. Existem investimentos de renda fixa protegidos pelo Fundo Garantidor de Créditos e outros que não possuem essa garantia.
O que importa é a natureza jurídica do instrumento, a instituição responsável pela obrigação e seu enquadramento nas regras do fundo.
3.1. Quais investimentos são protegidos pelo Fundo Garantidor de Créditos?
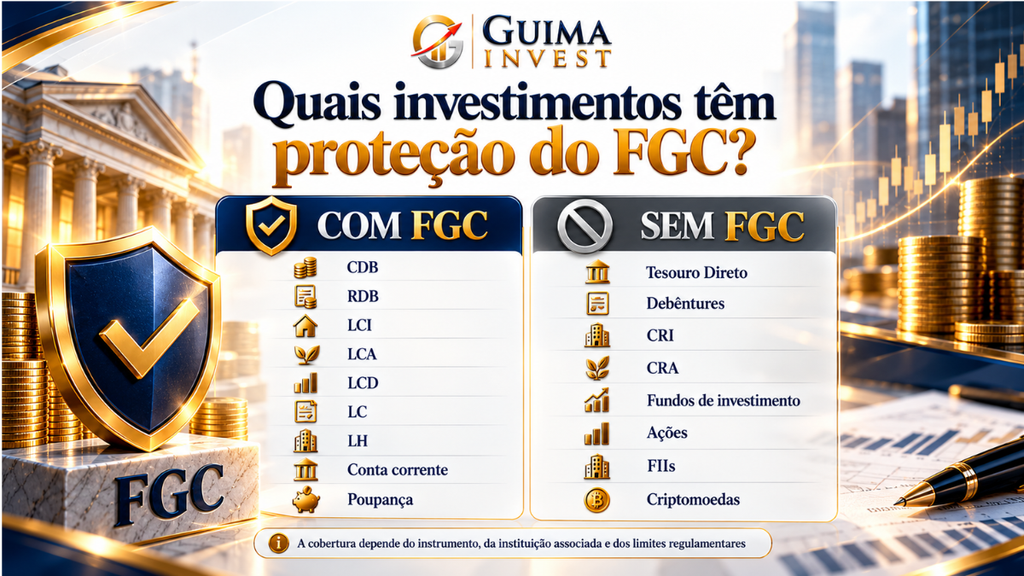
Entre os principais depósitos e instrumentos abrangidos pela garantia ordinária do FGC estão:
| Investimento ou depósito | Cobertura ordinária do FGC |
|---|---|
| CDB — Certificado de Depósito Bancário | Sim |
| RDB — Recibo de Depósito Bancário | Sim |
| LCI — Letra de Crédito Imobiliário | Sim |
| LCA — Letra de Crédito do Agronegócio | Sim |
| LCD — Letra de Crédito do Desenvolvimento | Sim |
| LC — Letra de Câmbio | Sim |
| LH — Letra Hipotecária | Sim |
| Depósitos em conta corrente | Sim |
| Depósitos em poupança | Sim |
| Depósitos elegíveis em conta-salário | Sim |
| Determinadas operações compromissadas | Sim, conforme condições específicas |
A cobertura pressupõe o enquadramento do crédito no regulamento e sua vinculação a uma instituição associada, além do respeito aos limites aplicáveis.
CDBs, LCIs e LCAs merecem destaque porque são produtos frequentemente utilizados por investidores que buscam alternativas de renda fixa.
No caso do CDB (Certificado de Depósito Bancário), o investidor fornece recursos ao banco emissor em troca de uma remuneração contratada. Como existe uma obrigação de pagamento por parte dessa instituição, o título está sujeito ao risco de crédito do emissor. A proteção do FGC oferece uma camada adicional de segurança, mas não substitui a análise do banco, do prazo e das condições da aplicação.
Para compreender melhor como esse instrumento funciona, quais são suas formas de remuneração e quais cuidados observar antes de investir, consulte nosso guia sobre CDB e suas características de rentabilidade, liquidez e risco.
As LCIs e LCAs também são instrumentos de captação emitidos por instituições financeiras, vinculados a operações de crédito relacionadas aos setores imobiliário e do agronegócio, respectivamente. Além da possibilidade de cobertura pelo Fundo Garantidor de Créditos, apresentam características próprias de remuneração, prazo e tributação, detalhadas em nosso artigo sobre LCI e LCA, suas diferenças e a isenção de Imposto de Renda.
A proteção também alcança determinados depósitos tradicionais, como saldos elegíveis mantidos em contas correntes e poupanças. Portanto, o FGC não se limita a aplicações contratadas com a finalidade de obter rentabilidade: ele também protege recursos depositados em determinadas modalidades bancárias utilizadas no cotidiano.
3.2. Quais investimentos não têm FGC?
Nem todos os produtos financeiros possuem cobertura do Fundo Garantidor de Créditos. Isso inclui instrumentos que, embora sejam frequentemente classificados como renda fixa, apresentam riscos e estruturas diferentes daqueles abrangidos pela garantia ordinária.
| Investimento | Possui garantia ordinária do FGC? |
|---|---|
| Tesouro Direto | Não |
| Debêntures | Não |
| CRI — Certificado de Recebíveis Imobiliários | Não |
| CRA — Certificado de Recebíveis do Agronegócio | Não |
| Letras Financeiras (LF) | Não |
| Letras Imobiliárias Garantidas (LIG) | Não |
| Fundos de renda fixa | Não |
| Fundos de investimento em geral | Não |
| Ações | Não |
| Fundos Imobiliários (FIIs) | Não |
| Criptomoedas | Não |
É importante não confundir ausência de cobertura do FGC com ausência de segurança.
O Tesouro Direto, por exemplo, não conta com a proteção do Fundo Garantidor de Créditos porque seus títulos representam obrigações do Governo Federal. Nesse caso, o risco de crédito está relacionado à capacidade de pagamento do Tesouro Nacional, e não à instituição financeira utilizada para realizar a compra. Isso não elimina outros riscos, como a possibilidade de oscilações de preço em uma venda antecipada.
Já uma debênture representa uma dívida emitida por uma empresa. Como não existe cobertura ordinária do FGC, o investidor deve analisar a capacidade financeira da emissora, as condições contratuais e as garantias eventualmente oferecidas.
Nos fundos de investimento, a lógica também é diferente. O investidor adquire cotas de um patrimônio coletivo, cujo valor depende dos ativos que compõem a carteira. Mesmo que um fundo mantenha títulos bancários elegíveis, isso não significa que o cotista possua uma garantia pessoal do FGC sobre suas cotas.
A distinção central é esta: a cobertura não depende de um investimento ser considerado conservador, mas de estar entre os instrumentos efetivamente garantidos pelo regulamento.
A relação de produtos cobertos e não cobertos pode ser consultada diretamente na página de garantias do Fundo Garantidor de Créditos.
Para entender como diferentes instrumentos se relacionam com risco, retorno e liquidez, recomendamos também nosso guia sobre como investir em renda fixa e como essa classe de investimentos funciona.
3.3. E os investimentos em cooperativas de crédito?
Depósitos e investimentos elegíveis mantidos em cooperativas de crédito e bancos cooperativos são protegidos, em regra, pelo Fundo Garantidor do Cooperativismo de Crédito (FGCoop), entidade distinta do Fundo Garantidor de Créditos, embora possua finalidade semelhante. Portanto, antes de investir em uma cooperativa, é importante verificar qual mecanismo de proteção se aplica à instituição e ao produto contratado. O Banco Central apresenta informações sobre os fundos garantidores e suas respectivas abrangências.
Quanto o Fundo Garantidor de Créditos garante?
Esta é uma das questões mais importantes para compreender o funcionamento do FGC.
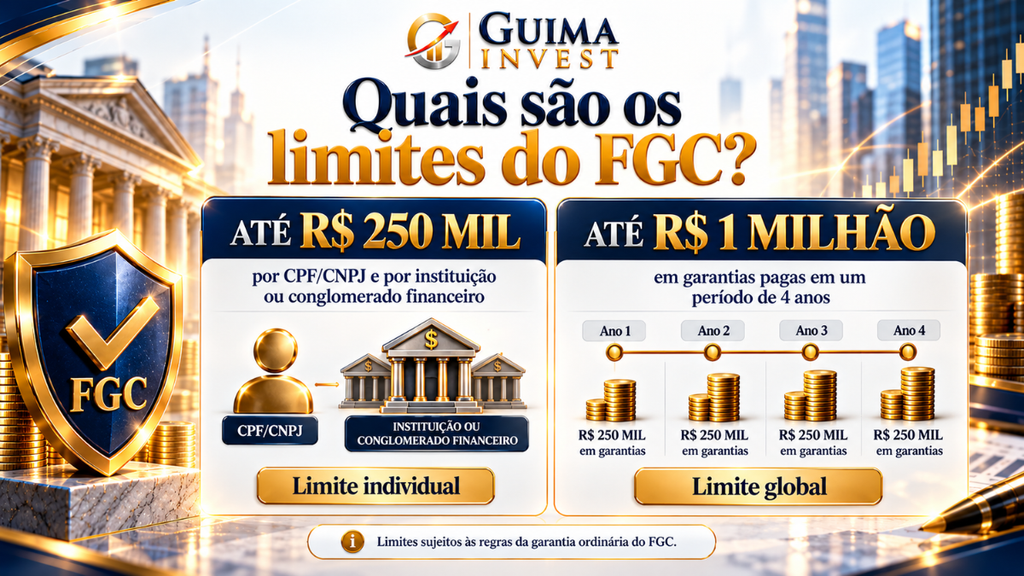
A garantia ordinária possui dois limites principais: até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, e até R$ 1 milhão em garantias pagas ao mesmo titular dentro de um período de quatro anos.
Os dois limites precisam ser observados conjuntamente. Portanto, não basta verificar quanto o investidor possui em determinado CDB: também é necessário identificar a instituição emissora, possíveis vínculos com outros bancos e a existência de pagamentos anteriores que possam afetar o teto global.
4.1. O limite de R$ 250 mil é por CPF ou por banco?
O limite ordinário do Fundo Garantidor de Créditos é de até R$ 250 mil por titular e por instituição financeira ou conglomerado.
Isso significa que um mesmo investidor não possui uma garantia independente de R$ 250 mil para cada aplicação individual.
Imagine que você tenha os seguintes investimentos no mesmo banco:
| Investimento | Saldo considerado |
|---|---|
| CDB do Banco A | R$ 100.000 |
| LCI do Banco A | R$ 90.000 |
| LCA do Banco A | R$ 70.000 |
| Total | R$ 260.000 |
Nesse exemplo simplificado, o investidor possui R$ 260 mil em produtos elegíveis emitidos pelo mesmo banco. Caso a instituição seja liquidada, a garantia ordinária ficará limitada a R$ 250 mil, desde que as demais condições regulamentares sejam atendidas.
Mas o que acontece com os R$ 10 mil excedentes?
Esse valor não desaparece automaticamente. A parcela não coberta continua representando um crédito contra a instituição financeira liquidada e deve ser tratada conforme as regras do processo de liquidação. Como esclarece o Banco Central em suas orientações sobre créditos não garantidos, os valores que ultrapassam a cobertura do FGC são submetidos ao quadro de credores da instituição devedora, observada a classificação legal aplicável.
Na prática, isso significa que o investidor poderá recuperar parte ou até a totalidade dos recursos excedentes, dependendo do patrimônio disponível, da recuperação de ativos, das obrigações existentes e da ordem de pagamento dos credores. Entretanto, essa recuperação não é garantida, pode levar bastante tempo e, em determinadas situações, resultar em perda parcial ou integral da parcela descoberta.
É justamente por isso que o limite de R$ 250 mil merece atenção: o FGC protege os valores elegíveis dentro de seu regulamento, mas não assume automaticamente toda a dívida da instituição financeira com seus clientes.
Agora, considere outro cenário:
| Instituição | Saldo elegível | Cobertura potencial |
|---|---|---|
| Banco A | R$ 200.000 | R$ 200.000 |
| Banco B | R$ 200.000 | R$ 200.000 |
| Banco C | R$ 150.000 | R$ 150.000 |
| Total | R$ 550.000 | R$ 550.000 |
Nesse segundo exemplo, pressupomos que os três bancos pertençam a conglomerados financeiros distintos, que todos os créditos sejam elegíveis e que o investidor não tenha esgotado o teto global de garantias.
Nessas condições, os valores podem estar integralmente abrangidos pela proteção em seus respectivos emissores.
Portanto, é possível possuir mais de R$ 250 mil em investimentos cobertos pelo FGC, desde que a distribuição entre instituições ou conglomerados respeite os critérios regulamentares.
4.2. O que acontece quando dois bancos pertencem ao mesmo conglomerado?
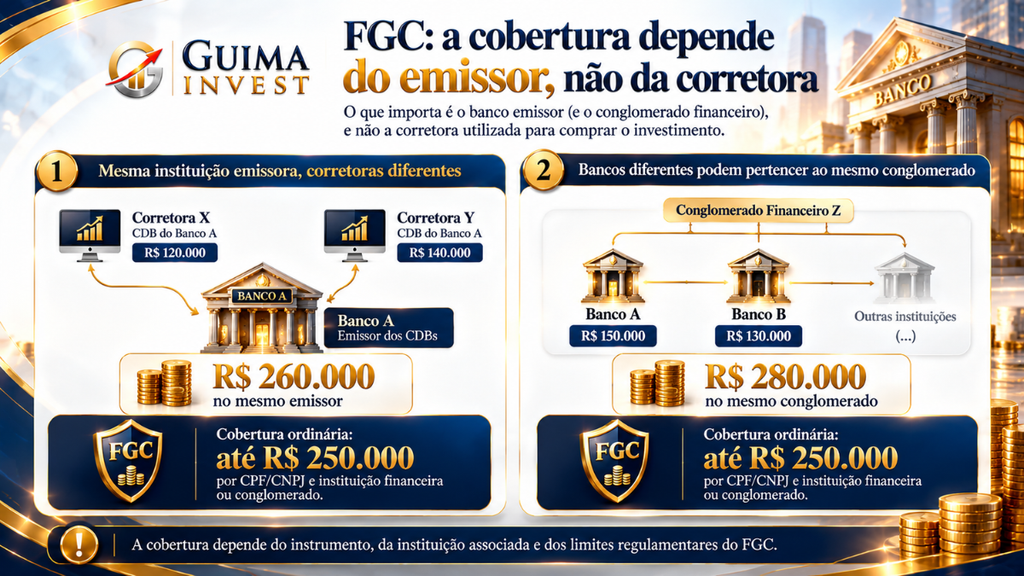
Dois bancos podem possuir marcas comerciais diferentes e, ainda assim, pertencer ao mesmo conglomerado financeiro. Para o Fundo Garantidor de Créditos, essa relação é importante porque os créditos de um mesmo titular perante instituições pertencentes ao mesmo conglomerado devem ser considerados conjuntamente, de acordo com o regulamento aplicável.
Imagine que você possua R$ 140 mil em CDBs emitidos pelo Banco A e R$ 130 mil em LCIs emitidas pelo Banco B. Se ambos integrarem o mesmo conglomerado e estiverem sujeitos à consolidação, a exposição total será de R$ 270 mil, mas a garantia ordinária conjunta continuará limitada a R$ 250 mil.
Portanto, nomes comerciais diferentes não significam necessariamente coberturas independentes. O que importa é a relação entre as instituições emissoras e o enquadramento de seus créditos nas regras do FGC.
É importante mencionar que reorganizações societárias, como fusões, aquisições e incorporações, podem envolver regras específicas ou condições transitórias relacionadas a determinados títulos. Assim, quando houver mudanças na estrutura de um grupo financeiro, o investidor deve conferir a situação atualizada de suas aplicações.
A consulta pode ser realizada na relação oficial de instituições associadas e conglomerados financeiros do FGC, que permite identificar instituições pertencentes ao mesmo grupo.
4.3. Como funciona o limite global de R$ 1 milhão a cada quatro anos?
Além do limite de R$ 250 mil por instituição ou conglomerado, existe um teto global de R$ 1 milhão em garantias pagas ao mesmo CPF ou CNPJ dentro de um período de quatro anos.
Esse mecanismo evita que a distribuição de recursos por diversas instituições resulte em pagamentos ilimitados pelo fundo durante a mesma janela regulamentar.
Imagine que um investidor possua R$ 250 mil em produtos elegíveis de cinco conglomerados financeiros diferentes. Se quatro desses conglomerados forem liquidados dentro do período aplicável e o FGC pagar integralmente R$ 250 mil em cada evento, o investidor terá recebido R$ 1 milhão em garantias.
Se o quinto conglomerado também for liquidado durante a mesma janela, o investidor já terá atingido o teto global e não contará com espaço adicional para receber outra garantia ordinária naquele período.
A contagem dos quatro anos tem início na data da primeira intervenção ou liquidação de uma instituição financeira na qual o investidor possua crédito garantido, conforme o regulamento. Após o encerramento dessa janela, o limite global é restabelecido.
Portanto, a diversificação entre instituições financeiras ajuda a distribuir a exposição, mas não elimina a necessidade de considerar o teto global do Fundo Garantidor de Créditos, especialmente para investidores com valores elevados em produtos bancários.
4.4. Como funciona a garantia em contas conjuntas?
As contas conjuntas possuem uma particularidade em relação à titularidade dos recursos.
Segundo as regras de cobertura do FGC, a garantia de uma conta conjunta é limitada a R$ 250 mil, ou ao saldo existente caso ele seja inferior, sendo o valor garantido dividido igualmente entre os titulares.
Imagine uma conta conjunta pertencente a duas pessoas com saldo de R$ 300 mil. Nesse cenário, a parcela abrangida pela garantia ordinária ficará limitada a R$ 250 mil, divididos entre os dois titulares:
| Titular | Parcela da garantia |
|---|---|
| Titular A | R$ 125.000 |
| Titular B | R$ 125.000 |
| Total | R$ 250.000 |
Portanto, a existência de dois titulares não transforma automaticamente a proteção da mesma conta em R$ 500 mil. Outras posições elegíveis mantidas pelos titulares também precisam ser consideradas conforme as regras de consolidação aplicáveis.
Essa situação merece atenção de famílias que concentram recursos em contas compartilhadas e presumem que cada pessoa terá uma garantia integral e independente sobre o mesmo saldo.
O FGC cobre os juros e rendimentos dos investimentos?
Sim. O Fundo Garantidor de Créditos considera o capital investido e os rendimentos acumulados até a data do evento que aciona a garantia, observadas as condições regulamentares.
Isso significa que o limite de R$ 250 mil não protege separadamente o dinheiro inicialmente aplicado e os juros recebidos. O teto incide sobre o saldo elegível considerado para o pagamento, composto pelo principal e pela remuneração acumulada até a data pertinente.
Essa diferença pode alterar significativamente a estratégia de quem pretende investir valores próximos ao limite.
5.1. Exemplo: um CDB que ultrapassa o limite por causa dos juros
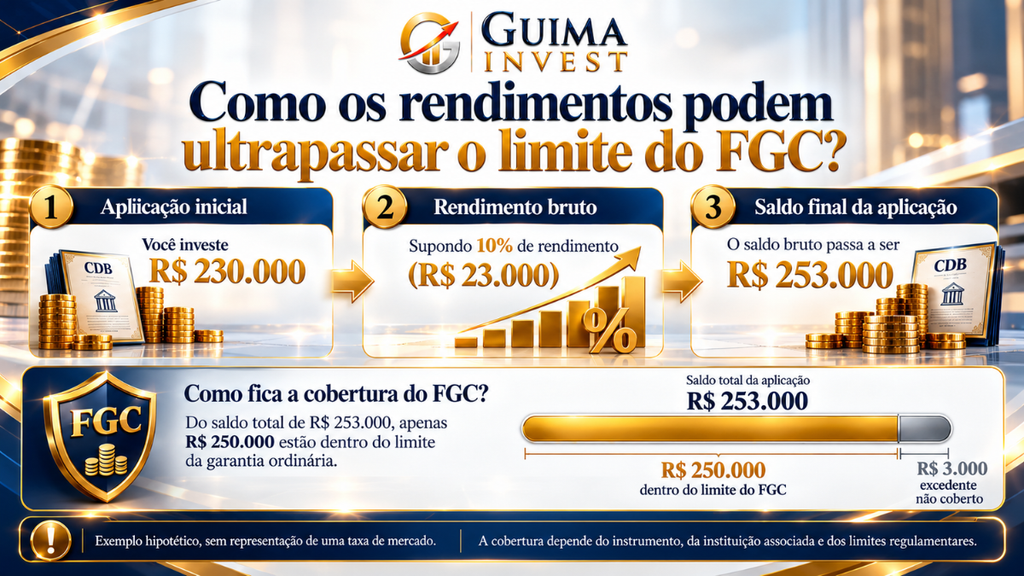
Considere um exemplo hipotético em que um investidor aplica R$ 230 mil em um CDB que proporciona rendimento bruto acumulado de 10% durante determinado período.
Para facilitar a demonstração, vamos admitir uma única aplicação, sem aportes ou retiradas, e uma rentabilidade acumulada exatamente igual a 10%.
O saldo bruto pode ser calculado pela expressão:
Saldo final = Capital inicial × (1 + rentabilidade acumulada)
Substituindo os valores:
Saldo final = R$ 230.000 × 1,10 = R$ 253.000
A composição do investimento seria:
| Componente | Valor |
|---|---|
| Capital inicialmente investido | R$ 230.000 |
| Rendimentos acumulados | R$ 23.000 |
| Saldo bruto total | R$ 253.000 |
| Limite ordinário do FGC | R$ 250.000 |
| Valor bruto excedente | R$ 3.000 |
Se a liquidação ocorresse quando esse fosse o saldo elegível, a cobertura ordinária ficaria limitada a R$ 250 mil, desde que não existissem outros créditos consolidados no mesmo conglomerado nem restrições relacionadas ao teto global.
Os R$ 3 mil excedentes permaneceriam como crédito contra a instituição liquidada, sem cobertura ordinária do FGC e sujeitos aos procedimentos aplicáveis à recuperação de valores.
Observe que, nesse exemplo, o investidor não ultrapassou o limite porque realizou uma aplicação inicial superior a R$ 250 mil. Isso aconteceu porque o próprio rendimento do investimento fez o saldo bruto superar o teto da garantia.
Essa é uma distinção importante para quem costuma aplicar valores elevados em CDBs, LCIs e LCAs.
Por isso, ao planejar aplicações próximas ao limite do FGC, o investidor deve considerar não apenas o capital inicial, mas também a evolução dos rendimentos e os demais investimentos mantidos no mesmo conglomerado financeiro.
5.2. O FGC paga os rendimentos até o dia do depósito?
Não necessariamente. Para calcular a garantia, o Fundo Garantidor de Créditos considera o saldo elegível apurado na data do evento de intervenção ou liquidação prevista no regulamento, e não a remuneração contratual acumulada até o dia em que o dinheiro é efetivamente transferido ao investidor.
Isso significa que, se o pagamento ocorrer semanas depois da liquidação, o investimento não continuará necessariamente rendendo durante esse intervalo. Mesmo quando o crédito está integralmente coberto, o investidor pode enfrentar um período de indisponibilidade dos recursos e perder oportunidades de remuneração.
Portanto, proteção contra perdas de crédito não é sinônimo de liquidez imediata, uma distinção importante para quem depende do capital aplicado para despesas ou compromissos de curto prazo.
5.3. Existe cobrança de imposto no recebimento da garantia?
Sim, quando o investimento estiver sujeito à tributação.
Em aplicações como CDBs, por exemplo, pode haver retenção de Imposto de Renda sobre os rendimentos abrangidos pelo pagamento da garantia. Também pode existir incidência de IOF nas situações previstas para aplicações de curtíssimo prazo, conforme o tempo decorrido entre a aplicação e a data considerada para a liquidação.
O tratamento depende da natureza do instrumento e das regras tributárias aplicáveis. Nas orientações oficiais do FGC sobre pagamento e tributação, a entidade esclarece que os tributos devidos podem ser descontados do valor da garantia a ser pago, com os procedimentos correspondentes realizados pela instituição responsável.
Por isso, é necessário distinguir três valores: o saldo bruto do investimento, o valor bruto abrangido pela cobertura e o montante líquido recebido após eventuais tributos. Em produtos que possuam isenção de Imposto de Renda para determinada categoria de investidor, como ocorre com LCIs e LCAs em certas condições, o tratamento será diferente daquele aplicável aos CDBs.
Como funciona o FGC em bancos e corretoras?
Outro ponto que costuma gerar confusão é a diferença entre a instituição financeira responsável pelo investimento e a corretora utilizada para comprá-lo.
Para compreender corretamente a proteção, precisamos separar três participantes:
Investidor: pessoa física ou jurídica titular do crédito.
Instituição emissora: entidade que assumiu a obrigação de pagamento do investimento.
Corretora ou distribuidora: intermediária que pode oferecer acesso ao produto e executar sua distribuição.
Em muitas operações, a corretora não é a instituição responsável pelo pagamento do título. Essa distinção é decisiva porque a garantia ordinária do Fundo Garantidor de Créditos considera o emissor e o respectivo conglomerado, e não simplesmente a plataforma utilizada para realizar a aplicação.
6.1. Um CDB comprado pela corretora tem proteção do FGC?
Pode se dizer que sim, desde que o CDB seja elegível e emitido por uma instituição abrangida pela garantia. O fato de a compra ocorrer por meio de uma corretora não elimina a proteção do investimento, mas também não cria uma cobertura adicional.
Se você comprar um CDB do Banco A pela Corretora X, por exemplo, a obrigação de pagamento continuará pertencendo ao Banco A. Portanto, é a instituição emissora e seu eventual conglomerado financeiro que devem ser considerados na análise dos limites do FGC, independentemente da plataforma utilizada para realizar a aplicação.
6.2. Comprar investimentos por duas corretoras aumenta o limite?
Não. Comprar investimentos por diferentes corretoras não multiplica a cobertura do Fundo Garantidor de Créditos quando os títulos pertencem ao mesmo emissor.
Imagine que você compre R$ 120 mil em CDBs do Banco A pela Corretora X e outros R$ 140 mil do mesmo banco pela Corretora Y. Embora as compras tenham ocorrido em plataformas diferentes, a exposição total ao emissor será de R$ 260 mil, sujeita ao limite ordinário de R$ 250 mil. O mesmo princípio de consolidação pode alcançar títulos emitidos por bancos pertencentes ao mesmo conglomerado financeiro.
Portanto, o limite depende da instituição emissora ou do conglomerado, e não da quantidade de corretoras utilizadas.
6.3. Como saber se um banco ou conglomerado está protegido pelo FGC?
Antes de investir, é importante identificar quem efetivamente emitiu o título e verificar se a instituição participa do sistema de garantias.
Essa análise começa pela documentação da própria aplicação. Em um CDB, por exemplo, o nome do emissor normalmente consta nas informações disponibilizadas pela corretora ou pelo banco utilizado para realizar a compra. A partir dessa identificação, o investidor pode consultar a relação oficial de instituições associadas ao FGC e verificar se existe vinculação com outros bancos do mesmo conglomerado financeiro.
Essa consulta deve ser feita preferencialmente por meio da página de instituições associadas e conglomerados do Fundo Garantidor de Créditos, que reúne informações atualizadas a partir dos registros recebidos da autoridade supervisora.
Também é importante confirmar se o produto contratado está entre os instrumentos elegíveis, pois o fato de uma instituição participar do FGC não significa que todos os investimentos por ela oferecidos estejam automaticamente protegidos.
6.4. Como organizar a carteira para respeitar os limites?
Uma maneira prática de acompanhar a proteção disponível é manter um controle que reúna os investimentos elegíveis, independentemente da plataforma utilizada para adquiri-los.
Esse registro pode ser feito por meio de uma planilha e deve permitir identificar rapidamente quais aplicações pertencem à mesma instituição ou conglomerado, quanto representam no patrimônio do investidor e como seus saldos evoluem com os rendimentos acumulados.
| Informação | Por que acompanhar? |
|---|---|
| Nome do investimento | Identificar o produto |
| Banco emissor | Reconhecer quem deve pagar |
| Conglomerado financeiro | Verificar consolidação de saldos |
| Valor inicialmente investido | Acompanhar o capital aplicado |
| Saldo bruto atualizado | Incluir rendimentos acumulados |
| Corretora utilizada | Localizar a aplicação |
| Vencimento e liquidez | Planejar disponibilidade dos recursos |
O objetivo não é simplesmente distribuir dinheiro entre o maior número possível de bancos, mas construir uma carteira coerente com as necessidades de liquidez, a tolerância ao risco, a rentabilidade esperada e os limites de proteção disponíveis.
A diversificação por emissores pode ser uma ferramenta importante, mas deve integrar uma estratégia mais ampla. Afinal, possuir investimentos em diversos bancos não resolve, por si só, problemas relacionados ao prazo das aplicações, à concentração em um mesmo setor ou à necessidade de recursos imediatos.
Para aprofundar essa discussão, consulte nosso guia sobre como montar uma carteira de investimentos diversificada.
O que acontece quando um banco quebra? Como receber o FGC?
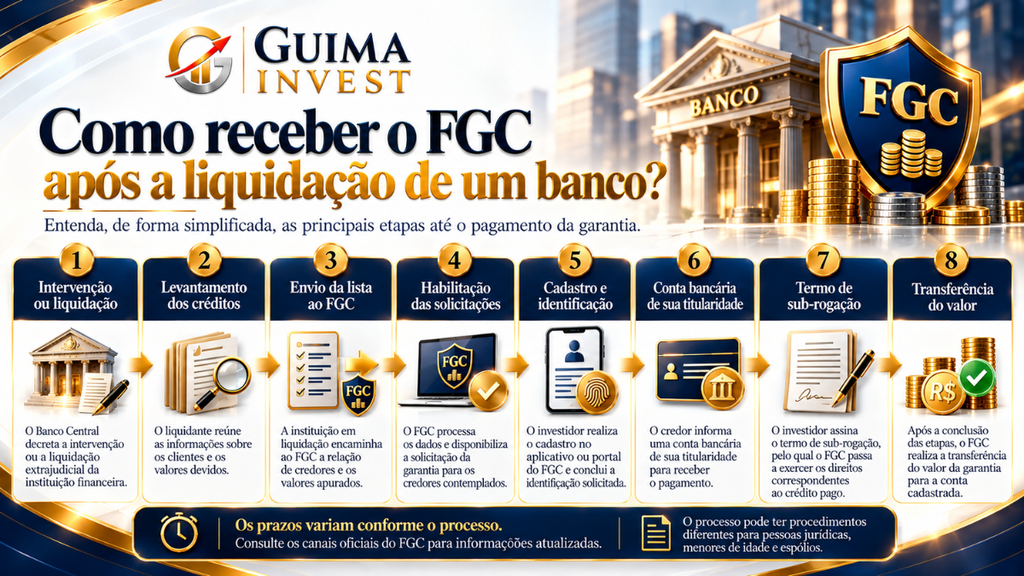
Se uma instituição financeira associada tiver sua intervenção ou liquidação decretada pelo Banco Central, o investidor que possua créditos elegíveis poderá ter direito ao pagamento da garantia ordinária.
Entretanto, o processo não começa necessariamente com uma transferência automática para todos os clientes. Existem etapas administrativas para identificar os credores, consolidar os valores devidos e permitir que os titulares solicitem o pagamento.
7.1. Passo a passo para receber a garantia do FGC
Etapa 1 — Decretação da intervenção ou liquidação
O Banco Central decreta o regime aplicável à instituição financeira. Esse evento pode acionar o mecanismo de garantia para os créditos enquadrados nas regras do FGC.
Etapa 2 — Levantamento dos credores
O interventor ou liquidante reúne as informações sobre os clientes, os créditos registrados e os valores devidos, consolidando os dados necessários para o processamento das garantias.
Etapa 3 — Envio da lista ao FGC
Depois de concluída a apuração, a instituição em regime especial encaminha ao Fundo Garantidor de Créditos a relação de credores e os valores considerados para pagamento.
Etapa 4 — Liberação da solicitação
Após o recebimento e processamento dos dados, o FGC disponibiliza a solicitação da garantia para os credores contemplados.
Etapa 5 — Cadastro e identificação do investidor
Para pessoas físicas, o procedimento normalmente é realizado pelo aplicativo oficial do FGC. O investidor efetua o cadastro, apresenta as informações solicitadas e conclui os procedimentos de identificação, que podem incluir biometria e envio de documentos.
Etapa 6 — Confirmação dos dados bancários
O credor informa uma conta bancária de sua titularidade para receber a garantia. O pagamento não deve ser direcionado a contas de terceiros.
Etapa 7 — Assinatura do termo necessário
O procedimento inclui a assinatura do termo de sub-rogação. Por meio dele, o FGC passa a exercer, nos limites do pagamento realizado, os direitos correspondentes ao crédito perante a instituição devedora.
Etapa 8 — Transferência do valor aprovado
Após a conclusão das exigências aplicáveis, o valor da garantia é transferido para a conta cadastrada, observados os procedimentos e prazos correspondentes.
Para pessoas jurídicas, o processo possui regras próprias e normalmente é realizado por meio do Portal Investidor do FGC. Situações envolvendo menores de idade, espólios e representantes legais também podem exigir documentação adicional.
As orientações para cada etapa são disponibilizadas na página oficial de pagamento de garantia do Fundo Garantidor de Créditos.
7.2. Quanto tempo demora para receber o FGC?
O prazo para receber a garantia depende do andamento do processo de intervenção ou liquidação e não começa necessariamente com uma transferência automática ao investidor.
É preciso distinguir o tempo necessário para o liquidante organizar e enviar a relação de credores daquele utilizado pelo FGC para processar e transferir o pagamento. Segundo as orientações da entidade, a preparação inicial da base pode levar, em média, cerca de 30 dias úteis, embora esse período varie conforme a complexidade do caso.
Depois da habilitação e da conclusão dos procedimentos pelo investidor, o pagamento pode ocorrer em prazo menor. Em orientações para determinados processos, o FGC informa transferência em até 48 horas úteis após a assinatura do documento no aplicativo.
Esse segundo prazo não corresponde ao tempo total desde a liquidação. Portanto, mesmo um investimento integralmente coberto pode permanecer indisponível durante semanas ou por período superior.
7.3. O que fazer se o valor informado estiver incorreto?
Caso exista divergência entre o saldo esperado pelo investidor e o valor apresentado para pagamento, é importante reunir os documentos que comprovem a aplicação e a titularidade do crédito. Extratos, notas de negociação, comprovantes de aquisição e informações sobre o banco emissor podem ajudar a identificar a diferença.
De acordo com as orientações disponibilizadas pelo FGC, questionamentos relacionados aos valores apurados devem ser direcionados aos responsáveis pela instituição em liquidação, conforme os canais oficiais informados para cada caso. Se o crédito não constar da relação de credores, poderá ser necessário apresentar a documentação ao liquidante para solicitar a análise e eventual inclusão do valor.
Também é fundamental ter cuidado com fraudes. O Fundo Garantidor de Créditos alerta que não credencia empresas ou intermediários para cobrar taxas de liberação ou antecipação dos pagamentos garantidos. Portanto, promessas de recebimento imediato mediante depósitos prévios, transferências ou contratação de serviços desconhecidos devem ser tratadas com extrema cautela.
Investir com FGC é seguro? Vantagens, limitações e riscos
A existência do Fundo Garantidor de Créditos representa uma proteção importante para determinados investimentos. Entretanto, ela não deve ser interpretada como uma autorização para ignorar completamente o risco da instituição emissora.
Um produto elegível possui uma característica favorável em relação a outro que não conta com o mesmo mecanismo, mas essa vantagem precisa ser analisada em conjunto com prazo, liquidez, remuneração e capacidade de pagamento do emissor.
8.1. Vantagens e limitações da proteção do FGC
| Vantagens | Limitações |
|---|---|
| Protege créditos elegíveis em instituições associadas | Não cobre todos os investimentos |
| Oferece garantia ordinária de até R$ 250 mil por titular e instituição/conglomerado | Valores acima do limite podem ficar descobertos |
| Inclui rendimentos acumulados até o evento previsto | Os juros podem fazer o saldo ultrapassar o teto |
| Pode reduzir perdas associadas à liquidação do emissor | Não elimina o período de indisponibilidade dos recursos |
| Permite distribuir investimentos entre conglomerados distintos | Existe teto global de R$ 1 milhão em quatro anos |
| Contribui para a estabilidade e a confiança no sistema financeiro | Não torna todos os bancos equivalentes em risco |
| Possui procedimentos definidos para solicitação e pagamento | O processo depende de apuração e habilitação dos créditos |
O principal benefício do FGC está na redução da exposição financeira do investidor quando uma instituição associada deixa de cumprir suas obrigações. Sua principal limitação, por outro lado, é que essa proteção possui condições, valores máximos e procedimentos específicos.
Por isso, avaliar se um investimento é seguro exige uma análise mais ampla do que verificar apenas a existência da garantia.
8.2. Quais riscos continuam existindo mesmo com FGC?
Risco de liquidez
Liquidez representa a facilidade e o prazo necessários para transformar um investimento em dinheiro disponível. Mesmo que um CDB possua cobertura integral, o investidor poderá permanecer temporariamente sem acesso aos recursos caso o emissor seja liquidado.
Além disso, a própria aplicação pode ter carência ou vencimento que impeça seu resgate antecipado em condições normais. Portanto, possuir FGC não significa que o dinheiro estará disponível a qualquer momento.
Risco de concentração
Concentrar valores próximos ou superiores ao limite de cobertura em uma única instituição aumenta a exposição à parcela que eventualmente não será garantida. Esse risco pode crescer ao longo do tempo, inclusive em razão dos rendimentos acumulados.
A diversificação entre emissores pode ajudar a administrar essa exposição, mas precisa considerar os vínculos entre instituições pertencentes ao mesmo conglomerado.
Risco de crédito acima do limite
Os valores que ultrapassam a garantia permanecem sujeitos à recuperação no processo de liquidação. O investidor continua sendo credor da instituição devedora, mas não possui promessa de restituição integral dessa parcela.
A possibilidade de recuperação depende da existência de ativos, da classificação dos créditos e dos procedimentos legais aplicáveis.
Risco de reinvestimento
Mesmo quando a garantia é integralmente paga, o investidor pode precisar procurar uma nova aplicação. Caso as condições de mercado tenham mudado, talvez não consiga contratar a mesma rentabilidade anteriormente disponível.
Esse risco também merece atenção quando o investimento possuía uma taxa elevada ou condições que deixaram de existir.
Risco decorrente do teto global
Quem já recebeu garantias em eventos anteriores precisa observar quanto do limite de R$ 1 milhão permanece disponível dentro da janela regulamentar. A distribuição entre bancos diferentes não elimina essa restrição.
Esses riscos demonstram por que a análise de um investimento não deve terminar na pergunta: tem FGC? A cobertura é uma característica importante, mas não resume todos os fatores que determinam a adequação de uma aplicação.
8.3. Vale a pena investir em um banco menos conhecido porque oferece FGC?
A proteção do Fundo Garantidor de Créditos pode tornar determinados investimentos mais interessantes, desde que o investidor respeite os limites de cobertura e considere suas necessidades de liquidez. Entretanto, bancos diferentes apresentam situações financeiras, modelos de negócio e níveis de risco distintos, que não devem ser ignorados apenas porque seus produtos possuem FGC.
Uma instituição que oferece remuneração muito superior à dos concorrentes pode estar buscando captar recursos em condições mais onerosas. Isso não significa necessariamente que enfrente dificuldades financeiras, pois diferenças de prazo, liquidez e estratégia comercial também influenciam as taxas oferecidas. Ainda assim, remunerações excepcionalmente elevadas merecem investigação adicional.
Também é importante comparar o resultado líquido dos investimentos, considerando impostos, prazos e demais condições. Uma LCI pode, por exemplo, oferecer rentabilidade líquida competitiva em relação a um CDB mesmo pagando um percentual menor do CDI, conforme demonstramos em nosso artigo sobre CDB ou LCI: qual rende mais?
Portanto, o FGC deve integrar a avaliação do investimento, mas não substituir a análise de risco, rentabilidade e liquidez.
Conclusão: o que você precisa lembrar sobre o Fundo Garantidor de Créditos
O Fundo Garantidor de Créditos (FGC) é um importante mecanismo de proteção dos depositantes e investidores brasileiros. Sua existência contribui para reduzir determinadas perdas associadas à intervenção ou liquidação de instituições financeiras e fortalece a confiança no sistema bancário.
A garantia ordinária alcança determinados depósitos e investimentos mantidos em instituições associadas, respeitando o limite de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, além do teto global de R$ 1 milhão em quatro anos.
Mas compreender o FGC exige olhar além desses números.
Os rendimentos acumulados entram no cálculo da cobertura; títulos do mesmo emissor comprados por corretoras diferentes continuam sujeitos ao mesmo limite; instituições pertencentes ao mesmo conglomerado podem exigir a consolidação de saldos; e o pagamento depende de procedimentos que podem levar tempo.
Além disso, os valores que ultrapassam a cobertura não são automaticamente perdidos, mas permanecem sujeitos ao processo de recuperação de créditos da instituição devedora, sem garantia de restituição.
Por isso, ter FGC não significa possuir liquidez imediata, cobertura ilimitada ou ausência de riscos.
A melhor forma de aproveitar essa proteção é utilizá-la como parte de uma estratégia de investimento bem estruturada, combinando conhecimento sobre os emissores, diversificação, planejamento de liquidez e avaliação criteriosa da rentabilidade.
Se você está organizando seus investimentos e deseja compreender como essas decisões se relacionam, vale continuar a leitura com nosso guia sobre como montar uma carteira de investimentos diversificada.
A proteção do patrimônio não depende apenas de escolher produtos que pagam bem, mas também de entender o que pode acontecer quando as condições deixam de ser favoráveis.
Perguntas frequentes sobre o Fundo Garantidor de Créditos (FAQ)
O que significa FGC?
FGC é a sigla de Fundo Garantidor de Créditos, uma associação privada sem fins lucrativos que protege determinados depósitos e investimentos mantidos em instituições financeiras associadas, dentro dos limites regulamentares.
O FGC é do governo?
Não. O Fundo Garantidor de Créditos é uma entidade privada, financiada principalmente pelas instituições participantes e sujeita à regulamentação do sistema financeiro brasileiro.
O FGC cobre R$ 250 mil por CPF ou por banco?
A garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado. Isso significa que aplicações diferentes de um mesmo titular podem precisar ser somadas para calcular a cobertura.
O FGC cobre os juros do CDB?
Sim. O principal e os rendimentos acumulados até a data considerada pelo regulamento entram no saldo elegível. Entretanto, a soma está sujeita ao limite de cobertura e à eventual retenção dos tributos aplicáveis.
Quais investimentos têm garantia do FGC?
Entre os principais estão CDB, RDB, LCI, LCA, LCD, LC, LH, poupança e determinados depósitos bancários, desde que atendam às condições regulamentares.
Tesouro Direto tem FGC?
Não. Os títulos públicos adquiridos pelo Tesouro Direto representam obrigações do Tesouro Nacional e não são cobertos pelo Fundo Garantidor de Créditos.
O limite do FGC é por corretora?
Não. A cobertura considera a instituição emissora ou o conglomerado financeiro correspondente. Comprar títulos do mesmo emissor por corretoras diferentes não cria garantias independentes.
Quanto tempo demora para receber o FGC?
O prazo depende da apuração dos créditos, da elaboração da lista de credores e da habilitação do pagamento. A preparação inicial pode levar semanas, e o prazo de transferência após a conclusão da solicitação não representa o tempo total do processo.
O FGC garante o dinheiro de contas conjuntas?
Sim, quando os depósitos são elegíveis. Entretanto, a garantia da conta conjunta é limitada a R$ 250 mil, ou ao saldo caso seja inferior, sendo o valor garantido dividido igualmente entre os titulares, conforme as demais regras aplicáveis.
O FGC protege criptomoedas, ações e fundos imobiliários?
Não. Esses investimentos não integram a lista de instrumentos cobertos pela garantia ordinária do Fundo Garantidor de Créditos.
Existe garantia acima de R$ 250 mil?
A garantia ordinária permanece limitada a R$ 250 mil por titular e instituição ou conglomerado. Entretanto, existe uma modalidade distinta, a garantia especial de determinados Depósitos a Prazo com Garantia Especial (DPGE), que possui regulamento e limites próprios.
O Fundo Garantidor de Créditos é totalmente seguro?
O FGC representa uma proteção relevante e institucionalizada, mas não elimina todos os riscos. A cobertura possui limites, depende do enquadramento do crédito e envolve procedimentos de pagamento. Por isso, não deve ser interpretada como sinônimo de liquidez imediata ou garantia irrestrita.
Este conteúdo possui finalidade exclusivamente educacional e não constitui recomendação individual de investimento. As regras de cobertura, os limites e os procedimentos devem ser consultados nas informações oficiais vigentes no momento da contratação e, quando aplicável, da solicitação de garantia.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.