Sumário
Imagine que você esteja procurando um investimento de renda fixa e encontre duas ofertas: um CDB pagando 100% do CDI e uma LCI remunerando 90% do CDI.
À primeira vista, a resposta parece óbvia. Afinal, 100% é maior que 90%. Portanto, o CDB deveria render mais, certo?
Não necessariamente.
Embora o percentual oferecido pelo CDB seja maior, existe uma diferença fundamental entre esses investimentos: enquanto os rendimentos do CDB estão sujeitos ao Imposto de Renda, os rendimentos da LCI permanecem isentos para pessoas físicas, conforme a legislação vigente.
Isso significa que uma LCI com uma taxa aparentemente inferior pode entregar mais dinheiro ao investidor depois dos impostos.
Mas a comparação não termina aí.
Dependendo do prazo da aplicação, da remuneração contratada e das condições de liquidez, o resultado pode mudar. Em determinadas situações, um CDB com uma taxa suficientemente elevada pode compensar a cobrança do imposto e superar a LCI.
Por isso, não existe um vencedor universal na comparação entre CDB e LCI. A escolha depende da rentabilidade líquida, do prazo, da liquidez, do risco de crédito e, principalmente, do objetivo daquele dinheiro.
Neste artigo, vamos comparar essas características, calcular a taxa equivalente entre os dois investimentos e simular o crescimento de R$ 10 mil em diferentes horizontes.
Ao final, você terá condições de olhar para duas ofertas de renda fixa e compreender qual delas apresenta as características mais vantajosas para o seu objetivo.
CDB ou LCI: quais são as diferenças?
Antes de descobrir qual rende mais, precisamos compreender as características que tornam os dois investimentos diferentes.
Tanto o Certificado de Depósito Bancário (CDB) quanto a Letra de Crédito Imobiliário (LCI) são investimentos de renda fixa emitidos por instituições financeiras.
Nos dois casos, o investidor disponibiliza recursos à instituição emissora, que assume o compromisso de remunerá-los conforme as condições contratadas.
A principal diferença está na finalidade e na estrutura jurídica dos títulos.
O CDB é um instrumento de captação bancária. A instituição financeira utiliza os recursos captados para financiar suas atividades.
A LCI, por sua vez, possui vinculação com créditos do setor imobiliário e precisa atender às exigências legais relacionadas ao seu lastro.
Essa distinção é importante para compreender como os produtos funcionam, mas não significa que a LCI seja automaticamente mais segura ou mais rentável.
Caso queira compreender melhor as características de cada produto antes da comparação, consulte nossos artigos sobre CDB e LCI e LCA.
Para o investidor que pretende comparar duas ofertas, quatro características costumam fazer maior diferença: tributação, rentabilidade, liquidez e risco do emissor.
2.1 Imposto de Renda: a principal diferença
A tributação costuma ser o primeiro fator capaz de alterar o resultado da comparação.
No CDB, o Imposto de Renda incide sobre os rendimentos obtidos. Isso significa que parte dos juros acumulados será descontada no momento da tributação.
Na LCI, por outro lado, os rendimentos recebidos por pessoas físicas são isentos de Imposto de Renda, segundo o artigo 3º da Lei nº 11.033/2004.
Considere dois investimentos que produzam exatamente R$ 1.000 de rendimento bruto.
Se o CDB estiver sujeito à alíquota de 17,5%, o investidor receberá R$ 825 de rendimento líquido.
Já em uma LCI isenta, os mesmos R$ 1.000 de rendimento bruto corresponderão a R$ 1.000 líquidos.
Portanto, quando dois títulos apresentam a mesma rentabilidade bruta, a isenção da LCI pode representar uma vantagem importante.
Entretanto, o mercado não oferece necessariamente taxas iguais para ambos os produtos.
Um CDB pode pagar 110%, 115% ou 120% do CDI, enquanto determinada LCI oferece 90% ou 95% do mesmo indicador.
É justamente essa diferença entre taxas que torna a comparação mais interessante.
2.2 Rentabilidade: nem sempre a maior taxa vence
Muitos investimentos pós-fixados são anunciados como um percentual do CDI.
Um CDB a 100% do CDI acompanha integralmente a referência contratada. Já uma LCI a 90% do CDI recebe uma proporção menor dessa mesma taxa.
O CDI está associado às operações de empréstimo de curtíssimo prazo entre instituições financeiras e funciona como uma importante referência de remuneração para investimentos de renda fixa.
A Taxa DI é apurada diariamente pela B3 e costuma apresentar valores próximos à taxa Selic efetiva, embora sejam indicadores distintos.
Para compreender melhor o funcionamento dessa referência, consulte nosso artigo sobre o que é CDI.
O ponto mais importante aqui é que o percentual anunciado representa a remuneração bruta do investimento, não necessariamente o dinheiro que ficará com você.
Por isso, um CDB pagando 100% do CDI e uma LCI pagando 90% do CDI não podem ser comparados apenas observando os dois percentuais.
É preciso calcular quanto cada produto entregará depois da tributação.
2.3 Comparação geral entre CDB e LCI
| Característica | CDB | LCI |
|---|---|---|
| Natureza | Título bancário de captação | Título bancário ligado ao crédito imobiliário |
| Imposto de Renda para pessoa física | Incide sobre o rendimento | Isento, conforme legislação vigente |
| Rentabilidade | Prefixada, pós-fixada ou híbrida | Prefixada, pós-fixada ou híbrida |
| Liquidez | Depende da emissão | Depende da emissão |
| Prazo mínimo | Depende das condições do produto e da regulamentação aplicável | Possui prazos mínimos regulatórios |
| Risco de crédito | Relacionado ao emissor | Relacionado ao emissor |
| Cobertura do FGC | Sim, dentro das regras | Sim, dentro das regras |
A tabela evidencia que os produtos possuem mais semelhanças do que diferenças em determinados aspectos.
A tributação, entretanto, pode modificar consideravelmente a rentabilidade líquida.
Isso explica por que o próximo passo da comparação deve ser transformar os percentuais anunciados em resultados efetivamente comparáveis.
Como comparar a rentabilidade líquida de CDB e LCI?
Comparar investimentos corretamente exige colocar as alternativas sob condições equivalentes.
Isso significa avaliar aplicações com o mesmo capital inicial, horizonte de investimento e, preferencialmente, indexadores semelhantes.
Também é necessário considerar os tributos e as características contratuais que possam modificar o resultado.
3.1 Rentabilidade bruta e rentabilidade líquida
A rentabilidade bruta representa o rendimento acumulado antes do desconto de impostos e eventuais custos.
A rentabilidade líquida representa o resultado após esses descontos.
Imagine que você invista R$ 10 mil em um CDB e, ao final do período, tenha acumulado R$ 1.500 de juros.
O saldo bruto será de R$ 11.500.
Caso a alíquota de Imposto de Renda seja de 17,5%, o imposto corresponderá a R$ 262,50.
Assim:
| Etapa | Valor |
|---|---|
| Capital investido | R$ 10.000,00 |
| Rendimento bruto | R$ 1.500,00 |
| Imposto de Renda (17,5%) | R$ 262,50 |
| Rendimento líquido | R$ 1.237,50 |
| Saldo final líquido | R$ 11.237,50 |
Em uma LCI isenta que gerasse os mesmos R$ 1.500 de rendimento, o saldo final seria de R$ 11.500.
A diferença de R$ 262,50 decorreria exclusivamente da tributação.
Entretanto, isso não permite concluir que qualquer LCI seja superior a qualquer CDB.
Se o CDB pagar juros suficientemente maiores, o rendimento adicional poderá compensar o imposto.
Esse efeito também se modifica com o passar do tempo. Nos exemplos seguintes, utilizaremos horizontes de um, cinco e dez anos para representar, de maneira ilustrativa, investimentos de curto, médio e longo prazo.
Essa classificação foi escolhida para facilitar a comparação e não representa uma divisão universal de horizontes financeiros.
3.2 A tabela regressiva do Imposto de Renda
Nos investimentos em CDB, a alíquota de IR depende do prazo da aplicação.
Segundo o artigo 1º da Lei nº 11.033/2004, a tributação segue a tabela regressiva:
| Prazo do investimento | IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Quanto maior o prazo da aplicação, menor tende a ser a parcela dos rendimentos destinada ao Imposto de Renda.
Isso significa que o prazo pode alterar a competitividade do CDB em relação à LCI.
Por exemplo, um CDB resgatado depois de três meses terá uma tributação maior do que outro mantido por cinco anos.
Já a LCI mantém a isenção para pessoas físicas, conforme as regras vigentes.
Outra particularidade é a incidência de IOF sobre os rendimentos de aplicações tributáveis resgatadas antes de 30 dias, quando aplicável. Como as LCIs comuns possuem prazos mínimos muito superiores a esse intervalo, essa questão normalmente não interfere na comparação prática entre os produtos.
3.3 O que realmente devemos comparar?
Para descobrir qual investimento rende mais, precisamos considerar:
- O valor aplicado inicialmente.
- A remuneração contratada.
- O comportamento do indexador, quando houver.
- O período efetivo do investimento.
- A tributação incidente sobre os rendimentos.
- Eventuais custos e condições contratuais.
Com essas informações, podemos calcular o saldo líquido esperado em diferentes cenários.
Essa abordagem também evita um erro comum: comparar um CDB pós-fixado a 110% do CDI com uma LCI prefixada a 12% ao ano como se os percentuais fossem diretamente equivalentes.
Nesse caso, precisamos primeiro calcular os retornos de acordo com cada indexador e suas respectivas premissas.
Para manter a comparação didática, os exemplos seguintes utilizarão CDB e LCI pós-fixados atrelados ao CDI.
Assim, isolaremos o efeito dos percentuais contratados, da tributação e do prazo.
Taxa equivalente: quanto um CDB precisa pagar para superar uma LCI?
Agora chegamos ao ponto central da comparação.
Se uma LCI rende 90% do CDI e um CDB paga 100% do CDI, qual dos dois entrega mais dinheiro?
E, caso a LCI seja superior, quanto o CDB precisaria pagar para compensar o Imposto de Renda?
Para responder, utilizamos o conceito de taxa equivalente.
A taxa equivalente representa a remuneração necessária para que dois investimentos produzam o mesmo resultado líquido sob determinadas condições.
4.1 Um cálculo rápido para comparar as taxas
Uma aproximação bastante utilizada consiste em dividir o percentual do CDI oferecido pela LCI pela parcela dos rendimentos que permanece com o investidor depois do Imposto de Renda do CDB.
A fórmula simplificada é:
Percentual equivalente do CDB ≈ Percentual da LCI ÷ (1 − Alíquota de IR)
Considere uma LCI pagando 90% do CDI e um CDB sujeito à alíquota de 17,5%.
Nesse caso:
90% ÷ (1 − 0,175) = 109,09% do CDI
Pela aproximação, o CDB precisaria pagar cerca de 109,09% do CDI para produzir um rendimento líquido equivalente ao da LCI.
Esse cálculo é útil porque permite uma comparação rápida entre ofertas.
Entretanto, existe uma limitação importante.
O percentual contratado do CDI é aplicado sobre fatores diários de remuneração, e os juros se acumulam de maneira composta.
Consequentemente, descontar o imposto diretamente do percentual contratado não reproduz com exatidão a acumulação de um título pós-fixado.
Isso não invalida a aproximação. Apenas significa que ela deve ser utilizada como ferramenta de triagem, não como cálculo definitivo.
4.2 A taxa de equilíbrio considerando juros compostos
Para calcular a equivalência com maior precisão, precisamos considerar o rendimento acumulado diariamente.
A metodologia de cálculo do DI acumulado da B3 utiliza fatores diários derivados de uma referência anual expressa em uma base de 252 dias úteis.
Na comparação entre títulos remunerados por percentuais do CDI, esses fatores diários são ajustados pelo percentual contratado e acumulados ao longo do período.
Depois disso, aplicamos o Imposto de Renda sobre o rendimento bruto do CDB.
Assim, podemos descobrir qual percentual do CDI produz exatamente o mesmo saldo líquido da LCI.
Para exemplificar, utilizaremos uma LCI pagando 90% do CDI e uma Taxa DI hipoteticamente constante de 13,65% ao ano.
Esse percentual corresponde à referência divulgada pela B3 em 9 de outubro de 2026, consultada em 13 de outubro de 2026. Portanto, representa uma taxa observada próxima à elaboração deste artigo, e não uma previsão de que ela permanecerá nesse patamar.
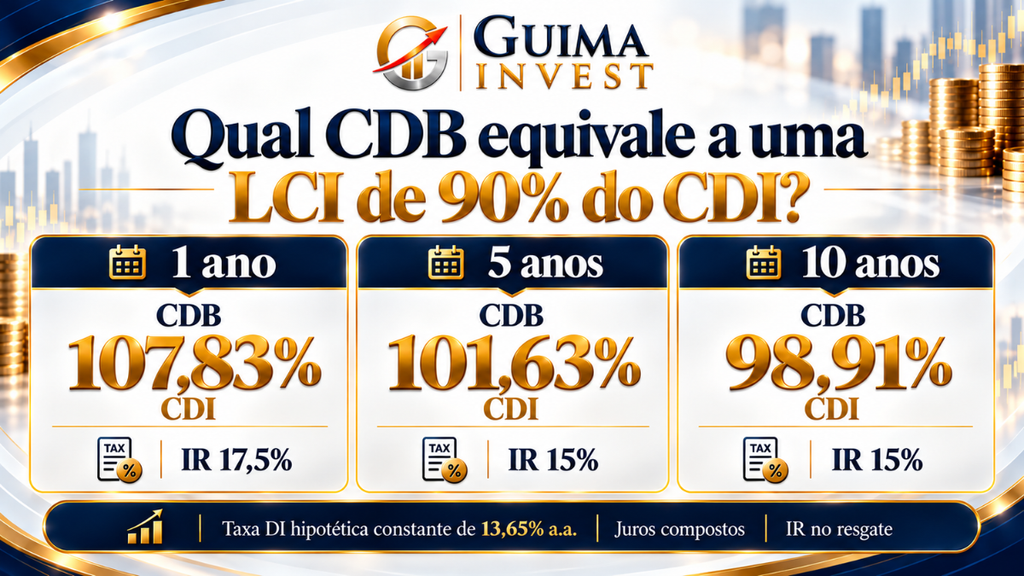
Cálculos próprios. Premissas: Taxa DI constante de 13,65% a.a.; 252 dias úteis por ano; capitalização diária composta; tributação do CDB somente no resgate; LCI isenta para pessoa física; ausência de custos e IOF. Valores arredondados.
Observe um detalhe importante.
No exemplo de um ano, o cálculo simplificado indicava 109,09% do CDI, enquanto o cálculo composto aponta aproximadamente 107,83%.
Já em horizontes maiores, a diferença aumenta.
Isso ocorre porque a tributação do CDB, no cenário considerado, acontece somente no resgate. Até lá, os rendimentos brutos continuam participando da capitalização.
No horizonte de dez anos, por exemplo, um CDB pagando aproximadamente 98,91% do CDI produziria o mesmo resultado líquido da LCI a 90%, sob as premissas adotadas.
Esse resultado parece contraintuitivo, mas demonstra como o tempo e os juros compostos podem alterar uma comparação entre investimentos tributados e isentos.
Atenção: a tabela representa três cenários matemáticos independentes. Não pressupõe que exista uma oferta de CDB ou LCI com todas essas condições disponível para contratação, especialmente nos prazos mais longos. Também não pressupõe que o CDI permanecerá em 13,65% ao ano.
4.3 Por que o ponto de equilíbrio importa?
Imagine que você encontre três ofertas:
- LCI pagando 90% do CDI.
- CDB pagando 100% do CDI.
- CDB pagando 110% do CDI.
Se o objetivo for manter o dinheiro por aproximadamente um ano, o CDB a 100% do CDI não supera a LCI no cenário calculado.
Por outro lado, o CDB a 110% do CDI ultrapassa a taxa necessária para igualar a LCI, apresentando maior rentabilidade líquida nas mesmas condições.
Perceba que não precisamos escolher um produto simplesmente porque possui isenção de imposto.
Também não precisamos escolher o título que apresenta a maior porcentagem na tela.
A decisão começa ao identificar qual taxa realmente produz o melhor resultado líquido para o prazo pretendido.
É isso que o ponto de equilíbrio permite fazer.
O conceito também ajuda a compreender por que duas ofertas aparentemente semelhantes podem apresentar resultados bastante diferentes.
Por exemplo, uma LCI pagando 95% do CDI não precisa necessariamente ser comparada com um CDB a 95%. O investidor deve identificar qual percentual do CDI o CDB precisaria oferecer para compensar o imposto correspondente ao prazo da aplicação.
Da mesma forma, a equivalência pode ser utilizada no sentido inverso. Ao encontrar um CDB com determinada remuneração, podemos calcular quanto uma LCI isenta precisaria pagar para produzir o mesmo rendimento líquido.
Essa abordagem é particularmente útil na hora de avaliar ofertas apresentadas por bancos e plataformas de investimento, já que permite transformar taxas diferentes em uma referência comparável.
Entretanto, a taxa equivalente representa apenas o resultado financeiro. Dois títulos podem oferecer a mesma rentabilidade líquida e possuir características distintas de liquidez, vencimento e risco.
Portanto, encontrar o ponto de equilíbrio é um passo importante, mas não encerra a análise.
Para compreender melhor como o prazo pode alterar a comparação, vamos acompanhar a evolução de dois investimentos ao longo dos anos.
Simulação: quanto rende R$ 10 mil em CDB ou LCI em 1, 5 e 10 anos?
Para transformar os conceitos anteriores em valores concretos, vamos simular duas aplicações com o mesmo capital inicial.
A primeira será um CDB pagando 100% do CDI.
A segunda será uma LCI remunerando 90% do CDI.
O objetivo é responder a uma pergunta bastante comum: quanto rende R$ 10 mil em CDB ou LCI depois dos impostos?
Escolhemos arbitrariamente os horizontes de um, cinco e dez anos para representar, respectivamente, investimentos de curto, médio e longo prazo.
Esses intervalos não constituem uma classificação obrigatória do mercado financeiro. Sua finalidade é permitir que o leitor observe como a diferença entre os investimentos evolui à medida que o tempo passa.
5.1 Premissas utilizadas
A simulação considera:
| Premissa | Valor utilizado |
|---|---|
| Investimento inicial | R$ 10.000 |
| CDB | 100% do CDI |
| LCI | 90% do CDI |
| Taxa DI hipotética | 13,65% ao ano |
| Capitalização | Diária e composta |
| Convenção de cálculo | 252 dias úteis por ano |
| Horizontes | 1, 5 e 10 anos |
| IR do CDB em 1 ano | 17,5% |
| IR do CDB em 5 e 10 anos | 15% |
| IR da LCI para pessoa física | Isento |
| IOF e outros custos | Não considerados |
A taxa de 13,65% ao ano foi escolhida porque corresponde à referência observada em 9 de outubro de 2026, divulgada pela B3.
Entretanto, o CDI não permanece fixo ao longo do tempo. Em um investimento pós-fixado real, sua taxa varia conforme as condições do mercado monetário e a evolução da política de juros.
Portanto, assumir que o CDI permaneceria exatamente em 13,65% durante cinco ou dez anos é uma simplificação deliberada, utilizada exclusivamente para comparar os dois produtos sob condições constantes.
Não estamos projetando que o mercado brasileiro apresentará essa taxa durante todo o período.
Além disso, os cenários de longo prazo pressupõem a manutenção das mesmas condições de remuneração e a incidência do Imposto de Renda do CDB apenas no resgate final.
Na prática, cada título possui um vencimento contratual. Caso o investimento vença antes do horizonte desejado, será necessário reinvestir os recursos, possivelmente a taxas diferentes e com uma nova contagem de prazo para fins tributários.
Por isso, as simulações seguintes devem ser interpretadas como exercícios matemáticos comparativos, e não como previsões de mercado, ofertas reais ou promessas de rentabilidade.
5.2 Resultado líquido: comparação de 1, 5 e 10 anos
| Prazo | CDB 100% CDI (líquido) | LCI 90% CDI (líquido) | Maior saldo |
|---|---|---|---|
| 1 ano | R$ 11.126,13 | R$ 11.220,54 | LCI |
| 5 anos | R$ 17.616,33 | R$ 17.785,61 | LCI |
| 10 anos | R$ 32.057,18 | R$ 31.632,80 | CDB |
O resultado apresenta uma característica interessante.
No primeiro ano, a LCI oferece aproximadamente R$ 94,42 a mais do que o CDB.
Depois de cinco anos, a vantagem da LCI aumenta para aproximadamente R$ 169,28.
Entretanto, no cenário de dez anos, a posição se inverte.
O CDB termina com aproximadamente R$ 424,38 a mais, mesmo estando sujeito ao Imposto de Renda.
Como isso é possível?
A resposta está na relação entre o diferencial de remuneração e o efeito acumulado dos juros compostos.
O CDB recebe diariamente uma proporção maior do CDI. Embora seus rendimentos sejam tributados no resgate, o capital bruto acumulado continua rendendo durante todo o período.
Com o passar dos anos, esse diferencial diário produz um efeito crescente.
No exemplo considerado, chega um momento em que o ganho adicional acumulado pelo CDB supera o benefício tributário da LCI.
Portanto, a isenção fiscal não garante necessariamente uma vantagem permanente em horizontes longos.
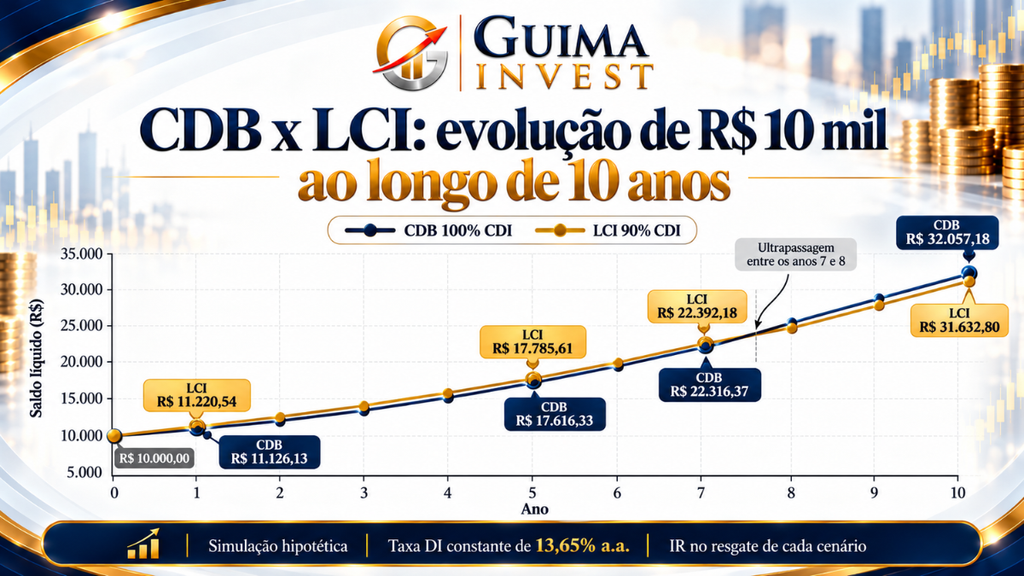
Para visualizar melhor esse comportamento, podemos acompanhar a evolução anual dos saldos líquidos hipotéticos, considerando quanto o investidor receberia caso encerrasse cada aplicação ao final de determinado ano.
No cenário estudado, a LCI permanece à frente durante os sete primeiros anos. No oitavo ano, o CDB ultrapassa a LCI por uma pequena diferença. A partir daí, sua vantagem cresce progressivamente.
O gráfico a seguir permite observar esse movimento sem depender apenas dos três horizontes destacados na tabela.
5.3 O que a simulação realmente demonstra?
O exercício permite identificar três conclusões importantes.
Primeira: a tributação pode alterar a liderança no curto e médio prazo.
Apesar de o CDB pagar um percentual maior do CDI, a LCI apresenta maior rendimento líquido no primeiro e no quinto ano dos cenários utilizados.
Isso acontece porque a isenção de Imposto de Renda compensa a diferença entre as remunerações contratadas durante esses períodos.
Segunda: juros compostos podem modificar a comparação em horizontes longos.
O diferencial de remuneração do CDB vai se acumulando sobre uma base progressivamente maior.
Quando o imposto incide somente no final, a parcela que será posteriormente tributada também participa da capitalização durante o período.
Isso permite que o rendimento bruto adicional cresça progressivamente e, em determinadas circunstâncias, supere a vantagem tributária de uma aplicação isenta.
Terceira: o prazo efetivo do investimento é indispensável para qualquer conclusão.
Um resultado obtido em um ano não pode ser automaticamente reproduzido para cinco ou dez anos.
O contrário também é verdadeiro.
Isso não significa que seja recomendável contratar um CDB ou uma LCI por dez anos apenas porque um deles terminou com saldo superior em uma simulação.
A disponibilidade dos produtos, o prazo de vencimento, as necessidades de liquidez e a evolução futura das taxas precisam ser considerados.
Além disso, mesmo o cenário de maior rendimento nominal pode não representar o melhor resultado real, caso a inflação reduza significativamente o poder de compra do dinheiro durante o período.
Para investimentos de longo prazo, avaliar a rentabilidade nominal é importante, mas não elimina a necessidade de considerar inflação, risco e estratégia de alocação.
5.4 E se o CDI cair ou subir?
Até aqui, mantivemos a Taxa DI constante para isolar os efeitos da tributação e dos juros compostos. Entretanto, essa hipótese dificilmente representa o comportamento real do mercado durante vários anos, especialmente em horizontes de cinco ou dez anos.
Na prática, a taxa Selic é um dos principais instrumentos de política monetária utilizados pelo Banco Central. Sua trajetória influencia as condições do mercado interbancário e, consequentemente, a Taxa DI, que costuma apresentar uma correlação muito elevada com a Selic efetiva.
Quando o Banco Central eleva os juros e essa alteração se transmite ao CDI, os investimentos pós-fixados atrelados a essa referência passam a apresentar uma remuneração diária maior. O movimento contrário acontece quando os juros diminuem.
Assim, tanto o CDB quanto a LCI dos nossos exemplos acompanham a mesma referência, mas com percentuais contratados diferentes. O CDB recebe 100% do CDI, enquanto a LCI recebe 90%.
Isso significa que ambos tendem a apresentar movimentos semelhantes em resposta às alterações da taxa, embora seus rendimentos acumulados não sejam idênticos.
Considere, por exemplo, um cenário no qual o CDI diminua progressivamente ao longo dos anos. Os dois investimentos passariam a acumular juros menores do que aqueles apresentados na nossa simulação de taxa constante, permanecendo sujeitos às condições contratuais e tributárias consideradas.
Em um cenário de elevação dos juros, o comportamento seria inverso, com maior acumulação de rendimentos.
Entretanto, a diferença entre os resultados líquidos também depende do percentual contratado, do prazo de aplicação e da tributação.
O percentual contratado representa quanto do CDI cada investimento recebe. Um CDB a 100% do CDI, por exemplo, acumula uma remuneração diária maior do que uma LCI a 90% do CDI, antes de considerar os impostos.
O prazo de aplicação corresponde ao período durante o qual o dinheiro permanece investido. Quanto maior esse intervalo (um, cinco, dez ou mais anos), maior pode ser o efeito acumulado de pequenas diferenças de rentabilidade.
Já a tributação determina qual parcela dos rendimentos será efetivamente recebida pelo investidor. No caso do CDB, além da alíquota aplicável, importa o momento em que o imposto é descontado.
Esses fatores interagem ao longo do tempo.
Imagine que o CDI comece em 13,65% ao ano, caia gradualmente durante alguns anos e depois volte a subir. O resultado acumulado será diferente daquele obtido mantendo a taxa constante, mesmo que ambos os cenários eventualmente apresentem valores semelhantes em determinados momentos.
Isso acontece porque os juros compostos dependem da sequência de remunerações acumuladas durante a aplicação. Cada rendimento diário passa a integrar o capital que continuará sendo remunerado posteriormente.
Por isso, não seria correto afirmar que a taxa equivalente calculada anteriormente continuará válida caso o CDI apresente uma trajetória substancialmente diferente daquela utilizada nas premissas.
O próprio momento em que o CDB ultrapassou a LCI poderia ocorrer em outro período ou nem sequer acontecer dentro dos dez anos analisados.
Há ainda uma questão importante: quando um investimento vence, o investidor pode precisar reaplicar seu dinheiro.
Nesse caso, não existe garantia de que encontrará uma nova oferta com a mesma remuneração. Se os juros estiverem menores, por exemplo, a aplicação seguinte poderá render menos, mesmo mantendo o percentual de 100% ou 90% do CDI.
No caso do CDB, o reinvestimento também inicia uma nova contagem de prazo para a tabela regressiva do Imposto de Renda. Portanto, manter diferentes títulos sucessivamente durante dez anos não equivale necessariamente a possuir um único investimento tributado apenas no encerramento desse período.
É por isso que nossas simulações devem ser interpretadas como instrumentos de comparação, e não como previsões de rentabilidade.
A principal lição permanece válida: para comparar investimentos pós-fixados, precisamos considerar o percentual contratado, a tributação, o prazo e as condições efetivas de aplicação.
Rentabilidade não é tudo: liquidez, risco, prazo e FGC
Até agora, concentramos a comparação no rendimento líquido.
Mas dois investimentos que apresentam resultados financeiros semelhantes podem atender a necessidades completamente diferentes.
Por isso, antes de escolher entre CDB e LCI, precisamos considerar três fatores adicionais.
6.1 Liquidez e prazo
Liquidez representa a facilidade e a velocidade com que um investimento pode ser convertido em dinheiro disponível.
Alguns CDBs oferecem liquidez diária. Outros permitem resgate apenas após determinada carência ou no vencimento.
As LCIs também possuem condições contratuais próprias, mas estão sujeitas a prazos mínimos regulatórios.
Desde a Resolução CMN nº 5.215/2025, o prazo mínimo de vencimento das LCIs emitidas sem atualização por índice de preços é de seis meses, conforme esclareceu o Banco Central. Emissões com outros critérios de atualização podem seguir regras diferentes.
O prazo mínimo regulatório não deve ser confundido com garantia de resgate exatamente após seis meses.
Uma LCI pode ter vencimento mais distante e não permitir resgate antecipado.
Assim, uma LCI com maior rentabilidade líquida pode ser inadequada para alguém que precisa manter o dinheiro disponível.
Por outro lado, quando o investidor possui um objetivo com data definida e pode aguardar até o vencimento, a liquidez imediata pode ter menor importância.
6.2 Risco de crédito e proteção do FGC
CDB e LCI possuem risco de crédito associado à capacidade de pagamento da instituição financeira emissora.
Ambos estão entre os produtos elegíveis à cobertura ordinária do Fundo Garantidor de Créditos (FGC).
Segundo as regras oficiais de cobertura do FGC, a garantia ordinária alcança até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, observadas as demais condições e o limite global de R$ 1 milhão em garantias pagas em quatro anos.
Esses limites consideram o saldo elegível, incluindo os rendimentos acumulados conforme as regras do fundo.
Portanto, a proteção não significa risco zero e não garante disponibilidade imediata dos recursos em caso de intervenção ou liquidação da instituição.
Para comparar duas ofertas, é necessário verificar quem é o emissor e se a exposição total ao conglomerado permanece dentro das condições de cobertura.
A LCI possuir lastro imobiliário também não deve ser interpretado como uma garantia automática de que o investidor receberá diretamente os créditos imobiliários vinculados ao título.
Por isso, compreender as regras do FGC, seus limites de cobertura e as condições necessárias para o pagamento da garantia é tão importante quanto avaliar a rentabilidade oferecida pelo banco emissor.
6.3 O prazo precisa combinar com o objetivo
Imagine que uma pessoa pretenda utilizar R$ 20 mil para uma despesa importante daqui a quatro meses.
Nesse caso, uma LCI que só permita resgate no vencimento, depois de um ano, pode não atender à necessidade, mesmo que apresente rentabilidade líquida superior.
Agora imagine outra pessoa que possui recursos destinados a uma aquisição planejada para daqui a três anos.
Se ela não precisar acessar esse dinheiro antecipadamente, poderá comparar títulos com vencimentos compatíveis com esse prazo.
Isso significa que o melhor investimento não é necessariamente aquele que apresenta o maior saldo hipotético, mas aquele cuja combinação de rentabilidade, risco, liquidez e prazo atende ao objetivo definido.
Quando escolher CDB ou LCI?
Depois de comparar tributação, rentabilidade e características contratuais, podemos transformar essas informações em um quadro decisório.
A proposta não é recomendar automaticamente um investimento, mas identificar quais aspectos devem receber maior atenção em cada situação.
| Situação do investidor | O que priorizar | Implicação na comparação |
|---|---|---|
| Precisa acessar o dinheiro a qualquer momento | Liquidez | Um CDB com liquidez compatível pode ser mais adequado do que uma LCI indisponível |
| Tem objetivo com prazo definido | Vencimento e rentabilidade líquida | Comparar ofertas compatíveis com a data de utilização |
| Busca maior rendimento líquido | Tributação e taxa equivalente | Identificar qual produto entrega maior saldo após impostos |
| Pretende investir por vários anos | Capitalização, vencimentos e reinvestimento | Avaliar o efeito acumulado dos juros e a disponibilidade real dos títulos |
| Prioriza proteção do capital | Risco de crédito e cobertura | Examinar emissor, conglomerado e limites do FGC |
| Encontra ofertas com rentabilidades semelhantes | Liquidez e condições contratuais | Verificar qual oferece maior flexibilidade e menor exposição a restrições |
Essa comparação evidencia que CDB e LCI não são necessariamente investimentos concorrentes em todas as situações.
Em uma carteira diversificada, ambos podem desempenhar funções diferentes, desde que as características contratadas sejam compatíveis com os objetivos definidos.
7.1 Quando o CDB tende a ser mais interessante?
O CDB pode apresentar vantagens quando oferece uma remuneração suficientemente maior para compensar a tributação.
Também pode ser uma alternativa relevante quando possui condições de liquidez mais adequadas ao objetivo do investidor.
Por exemplo, alguém que precisa manter recursos disponíveis para despesas inesperadas pode encontrar em determinados CDBs com liquidez diária uma característica importante.
Já um investidor com horizonte definido pode comparar CDBs de vencimento mais longo, avaliando se o rendimento líquido oferecido compensa a indisponibilidade do dinheiro durante o período.
Entretanto, não é correto afirmar que todos os CDBs permitem resgate diário ou que sempre estarão disponíveis com taxas superiores às LCIs.
Cada emissão precisa ser analisada individualmente.
7.2 Quando a LCI tende a ser mais interessante?
A LCI pode apresentar vantagem quando sua rentabilidade líquida supera a de CDBs comparáveis, especialmente em determinadas combinações de taxa e prazo.
A isenção de Imposto de Renda para pessoas físicas é um benefício importante, mas não substitui a avaliação do rendimento efetivamente oferecido.
Por exemplo, uma LCI a 90% do CDI pode superar um CDB a 100% do CDI em determinados horizontes, como demonstramos nas simulações.
Isso pode tornar o produto interessante para recursos que não precisarão ser movimentados antes do vencimento.
Também é necessário verificar a qualidade creditícia da instituição emissora, as condições do título e a cobertura aplicável do FGC.
Uma LCI não deve ser escolhida apenas por ser isenta.
7.3 Quando nenhum dos dois é necessariamente a melhor opção?
Existem situações nas quais a comparação entre CDB e LCI não é suficiente para selecionar uma aplicação adequada.
Isso pode acontecer quando o objetivo exige características de liquidez, prazo, proteção ou diversificação que as ofertas disponíveis não apresentam.
Por exemplo, o investidor pode precisar de um produto com resgate em condições específicas, proteção contra a inflação ou exposição a títulos de natureza diferente.
Nesses casos, outros instrumentos de renda fixa também podem merecer avaliação.
Além disso, a decisão não deve considerar apenas um investimento isoladamente, mas também sua participação no patrimônio total. Uma carteira pode combinar diferentes classes de ativos, incluindo renda fixa e renda variável, de acordo com os objetivos, os prazos e os riscos que o investidor está disposto a assumir.
Por isso, a escolha entre CDB e LCI deve fazer parte de uma estratégia mais ampla, considerando a função daquele dinheiro no patrimônio e a necessidade de diversificação, tema que exploramos em um artigo específico sobre a construção de uma carteira de investimentos.
Checklist: o que avaliar antes de investir em CDB ou LCI?
Antes de escolher entre duas ofertas, vale realizar uma verificação simples.
O objetivo é evitar que uma taxa aparentemente mais atraente esconda condições de prazo, tributação ou liquidez incompatíveis com o que você precisa.
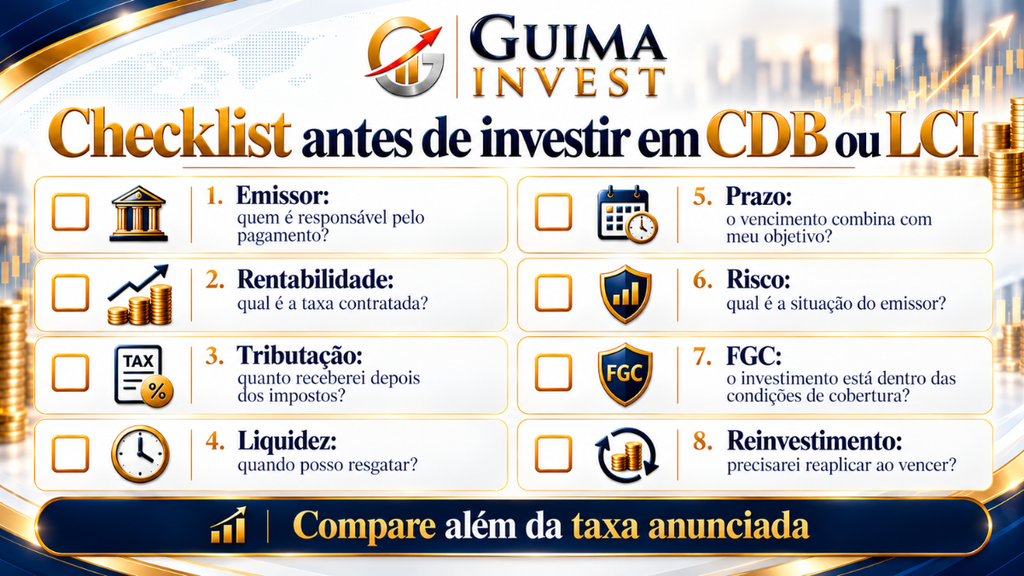
O checklist a seguir reúne oito critérios essenciais para comparar os investimentos de maneira organizada e tomar decisões mais fundamentadas.
Conclusão: CDB ou LCI, qual escolher?
A comparação entre CDB e LCI demonstra por que olhar apenas para a taxa anunciada pode levar a conclusões equivocadas.
Um CDB pagando 100% do CDI não necessariamente apresenta maior rendimento líquido do que uma LCI pagando 90% do mesmo indicador.
A tributação pode modificar essa relação, tornando a LCI mais vantajosa em determinadas circunstâncias.
Por outro lado, a isenção de Imposto de Renda não garante superioridade permanente.
Como vimos nas simulações, o prazo e os juros compostos podem alterar significativamente a comparação, inclusive invertendo o resultado em determinados horizontes hipotéticos.
Por isso, a pergunta mais importante não é simplesmente qual investimento apresenta a maior taxa, mas qual entrega a melhor combinação de retorno líquido, risco, prazo e liquidez para o objetivo definido.
A taxa equivalente ajuda a comparar a rentabilidade. O vencimento e a liquidez mostram se o dinheiro estará disponível quando necessário. A análise do emissor e das condições de garantia ajuda a dimensionar o risco assumido.
Esses critérios permitem tomar decisões mais fundamentadas e evitar que a escolha dependa apenas de uma porcentagem aparentemente mais atraente.
Antes de investir, compare as condições reais das ofertas disponíveis e avalie se elas são compatíveis com suas necessidades.
Este conteúdo tem finalidade exclusivamente educacional e não constitui recomendação individual de investimento.
Perguntas frequentes sobre CDB ou LCI
CDB ou LCI: qual rende mais?
Depende das taxas, do prazo e dos impostos. Uma LCI pode render mais líquido mesmo pagando um percentual menor do CDI, enquanto um CDB com remuneração suficientemente superior pode compensar a tributação.
CDB a 100% do CDI ou LCI a 90% do CDI: qual é melhor?
No cenário hipotético apresentado, a LCI rende mais líquido em um e cinco anos. Em dez anos, o CDB passa à frente. O resultado real depende da trajetória do CDI e das condições de cada título.
Uma LCI a 90% do CDI equivale a qual CDB?
Na simulação de um ano, equivale aproximadamente a um CDB de 107,83% do CDI, considerando Taxa DI constante de 13,65% ao ano e IR de 17,5% no resgate.
Por que uma LCI com taxa menor pode render mais?
Porque os rendimentos da LCI são isentos de Imposto de Renda para pessoas físicas, enquanto os rendimentos do CDB estão sujeitos à tributação regressiva.
LCI é mais segura que CDB?
Não necessariamente. Ambos possuem risco de crédito relacionado ao emissor e são elegíveis à cobertura ordinária do FGC, dentro das condições e limites aplicáveis.
LCI tem liquidez diária?
Não necessariamente. A possibilidade de resgate depende das condições da emissão e deve respeitar os prazos mínimos regulatórios.
CDB ou LCI para reserva de emergência?
A liquidez é prioritária. CDBs com condições adequadas de resgate podem atender melhor a essa finalidade do que LCIs indisponíveis até o vencimento, mas nem todo CDB oferece liquidez diária.
Vale a pena escolher LCI apenas pela isenção de IR?
Não. A isenção é uma vantagem tributária, mas o investimento também precisa apresentar remuneração, prazo, liquidez e risco compatíveis com o objetivo do investidor.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.