Sumário
Se você já abriu a área de investimentos de um banco ou corretora, provavelmente encontrou ofertas como “CDB a 100% do CDI”, “CDB a 110% do CDI” ou “CDB prefixado a 14% ao ano”. À primeira vista, comparar esses números pode parecer suficiente para descobrir qual investimento é melhor.
Não é.
Para entender o que é CDB, vale começar por uma explicação muito mais simples: ao investir em um CDB, você está emprestando dinheiro para uma instituição financeira. Em troca, ela assume o compromisso de devolver esse dinheiro no futuro acrescido da remuneração combinada.
Essa definição é apenas o começo. Dois CDBs podem pagar percentuais diferentes do CDI, ter vencimentos distintos, permitir ou não o resgate antecipado e ainda serem emitidos por instituições com riscos diferentes.
Por isso, o objetivo deste guia não é apenas explicar como funciona o CDB. Ao final, você deverá ser capaz de olhar uma oferta como “CDB — 110% do CDI — vencimento em 2028 — liquidez diária” e entender o que cada uma dessas informações significa antes de decidir investir.
O que é CDB e como funciona?
2.1 O que significa CDB?
CDB é a sigla para Certificado de Depósito Bancário.
Trata-se de um título de renda fixa emitido por uma instituição financeira para captar recursos. Quando o investidor compra um CDB, transfere dinheiro para o emissor e recebe, em contrapartida, o direito de receber esse capital de volta com a remuneração estabelecida na contratação.
Em termos práticos, a relação pode ser entendida assim:
você tem dinheiro disponível → o banco capta esse dinheiro por meio do CDB → utiliza esses recursos em suas atividades → devolve o capital acrescido de juros conforme as condições contratadas.
É justamente essa relação que ajuda a entender uma das características mais importantes do CDB: apesar de normalmente ser classificado como investimento de renda fixa, ele possui risco de crédito.
Você não está entregando dinheiro a uma abstração chamada “renda fixa”. Está se tornando credor de uma instituição financeira específica.
Por isso, quem emitiu o título importa.
2.2 Por que os bancos emitem CDB?
As instituições financeiras precisam captar recursos para financiar suas atividades.
Uma das maneiras de fazer isso é receber depósitos e emitir títulos como o CDB. O dinheiro captado passa a integrar a estrutura de financiamento das operações da instituição, inclusive de suas atividades de concessão de crédito.
Para o banco, portanto, o CDB é uma forma de captação.
Para o investidor, é uma aplicação financeira que oferece uma remuneração em troca da disponibilização daquele capital pelo prazo e pelas condições contratadas.
É por isso que bancos diferentes podem oferecer taxas diferentes.
Uma instituição pode ter maior necessidade de captar recursos e, para tornar sua emissão mais atraente aos investidores, oferecer uma remuneração superior àquela encontrada em outras instituições.
Isso não significa automaticamente que o CDB com maior taxa seja o melhor. Uma rentabilidade maior pode vir acompanhada de menor liquidez, prazo maior ou risco de crédito diferente.
2.3 Quem pode emitir CDB?
Os CDBs são emitidos por instituições financeiras autorizadas a captar depósitos a prazo.
Isso também explica uma distinção importante quando você compra um CDB por meio de uma plataforma de investimentos.
Imagine que você utilize a corretora X para comprar um CDB emitido pelo banco Y.
A corretora é o canal pelo qual você encontrou e adquiriu o produto. O emissor do CDB é o banco Y.
É a situação financeira desse emissor que está diretamente relacionada ao risco de crédito do investimento. A B3 também destaca que o risco de quem adquire um CDB está diretamente associado à solidez da instituição financeira emissora.
Essa distinção será especialmente importante quando falarmos de segurança e da proteção oferecida pelo Fundo Garantidor de Créditos.
Quais são os tipos de CDB?
Os CDBs podem utilizar diferentes formas de remuneração. Para o investidor iniciante, três estruturas são particularmente importantes.
CDB pós-fixado: sua remuneração acompanha algum indicador ao longo do período da aplicação. No mercado brasileiro, é muito comum encontrar CDBs expressos como determinado percentual do CDI, como 90%, 100%, 110% ou 120% do CDI.
Nesse caso, você conhece o percentual contratado, mas não sabe antecipadamente exatamente quanto o investimento renderá até o vencimento, porque o CDI pode variar ao longo do período.
CDB prefixado: a taxa é conhecida no momento da contratação. Um CDB que paga, por exemplo, 13% ao ano estabelece previamente a taxa de remuneração que será utilizada até o vencimento, desde que as condições contratadas sejam mantidas.
Isso aumenta a previsibilidade do retorno nominal, mas não significa que aquele investimento será necessariamente melhor. Se as taxas de juros subirem muito depois da contratação, novas aplicações podem passar a oferecer retornos superiores.
CDB híbrido: combina um indexador com uma taxa adicional. Um exemplo seria uma remuneração ligada à inflação acrescida de determinada taxa de juros.
Nesse caso, parte da remuneração acompanha um indicador e outra parte é definida previamente.
A escolha entre essas modalidades não deveria ser feita apenas procurando o maior número exibido na tela. A taxa precisa ser analisada junto com o prazo, a liquidez, o emissor e o objetivo daquele dinheiro.
Taxa, vencimento, carência e liquidez: entenda a diferença
Um dos erros mais comuns ao comparar CDBs é tratar todas as informações exibidas na oferta como se significassem a mesma coisa.
Não significam.
4.1 Taxa
A taxa informa como o dinheiro será remunerado.
Um CDB pode oferecer, por exemplo, 100% do CDI, 110% do CDI ou uma taxa prefixada de determinado percentual ao ano.
Mas uma taxa elevada não informa quando você poderá recuperar o dinheiro.
Um CDB de 120% do CDI cujo capital fique indisponível durante dois anos pode ser inadequado para alguém que pretende utilizar esses recursos daqui a três meses.
4.2 Vencimento
O vencimento é a data prevista para o encerramento do investimento.
Ao chegar ao vencimento, ocorre a liquidação do título conforme as condições contratadas, com a devolução do principal acrescido da remuneração correspondente e descontados os tributos aplicáveis.
Um CDB pode vencer em alguns meses ou depois de alguns anos.
O vencimento, porém, não deve ser confundido com a possibilidade de resgate antecipado.
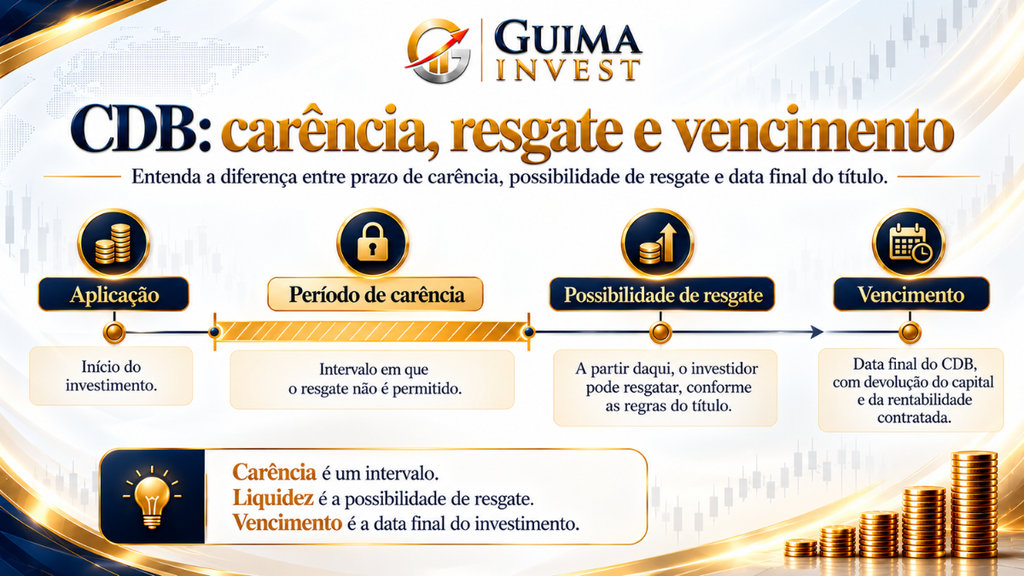
4.3 Carência
A carência representa um período durante o qual o investidor pode não ter direito ao resgate.
Imagine um CDB contratado hoje com carência de seis meses e vencimento em dois anos.
O vencimento continua sendo daqui a dois anos, mas a carência estabelece uma restrição nos primeiros seis meses.
Depois dela, a possibilidade efetiva de resgate ainda dependerá das condições daquele CDB.
4.4 Liquidez
Liquidez é a facilidade e o prazo para transformar o investimento novamente em dinheiro disponível.
Alguns CDBs possuem liquidez diária, permitindo o resgate antecipado nas condições estabelecidas pela instituição.
Outros possuem liquidez apenas no vencimento.
Por isso, uma das simplificações mais perigosas é afirmar que “CDB tem liquidez diária”.
Alguns CDBs têm. Outros não.
Na prática, antes de aplicar, tente responder quatro perguntas diferentes:
| Informação | Pergunta que ela responde |
|---|---|
| Taxa | Como meu dinheiro será remunerado? |
| Vencimento | Quando o investimento termina? |
| Carência | Existe um período em que não posso resgatar? |
| Liquidez | Quando e em quais condições consigo transformar o investimento em dinheiro? |
Quanto rende um CDB hoje?
Não existe uma única resposta para essa pergunta.
Não há uma “taxa do CDB” válida para todas as aplicações. Cada instituição e cada emissão podem estabelecer remuneração, prazo, vencimento e condições de liquidez diferentes.
É possível encontrar simultaneamente um CDB pagando 90% do CDI, outro oferecendo 105%, outro pagando 120% e um quarto utilizando uma taxa prefixada.
Por isso, quando alguém pergunta quanto rende um CDB hoje, primeiro precisamos saber qual CDB.
Para tornar os exemplos deste artigo comparáveis, utilizaremos como referência a Taxa DI de 13,65% ao ano, divulgada pela B3 como referência na data-base utilizada nesta análise.
Esse número será utilizado apenas como premissa para os cálculos. Ele não significa que o CDI permanecerá nesse nível no futuro.
5.1 Do que depende a rentabilidade de um CDB?
No CDB prefixado, a taxa contratada é conhecida desde o início.
No pós-fixado, o resultado depende do comportamento do indexador durante o período. Quando o título paga determinado percentual do CDI, a rentabilidade acompanha a evolução dessa referência.
Portanto, um CDB de 100% do CDI comprado hoje não garante que você receberá 13,65% no próximo ano.
Se o CDI cair ao longo do período, o retorno tende a diminuir. Se subir, tende a aumentar.
Essa diferença é especialmente importante em períodos de mudança da política monetária. Em setembro de 2026, o Banco Central reduziu a meta da Selic para 13,75% ao ano. Decisões posteriores do Copom podem alterar novamente o nível dos juros.
5.2 O que significa 90%, 100% ou 110% do CDI?
Quando uma instituição oferece um CDB a 100% do CDI, isso significa que a remuneração do título acompanha integralmente a Taxa DI utilizada como referência no contrato.
Um CDB a 90% do CDI remunera o investidor por uma proporção inferior dessa referência.
Já um CDB a 110% do CDI aplica uma proporção superior.
Mas existe uma pequena sutileza matemática.
Usar simplesmente:
13,65% × 110% = 15,015%
é uma aproximação.
No cálculo rigoroso, o percentual contratado incide sobre os fatores diários da Taxa DI, que são acumulados ao longo do período. Mantendo hipoteticamente uma Taxa DI de 13,65% durante 252 dias úteis, os resultados seriam aproximadamente:
| Percentual contratado | Rentabilidade bruta hipotética em 252 dias úteis |
|---|---|
| 90% do CDI | 12,2054% |
| 100% do CDI | 13,6500% |
| 110% do CDI | 15,1131% |
Perceba que 110% do CDI produz aproximadamente 15,1131%, e não simplesmente 15,015%.
A diferença parece pequena em apenas um ano, mas ilustra um princípio importante: quando os juros são capitalizados ao longo do tempo, a forma correta de calcular a rentabilidade importa.
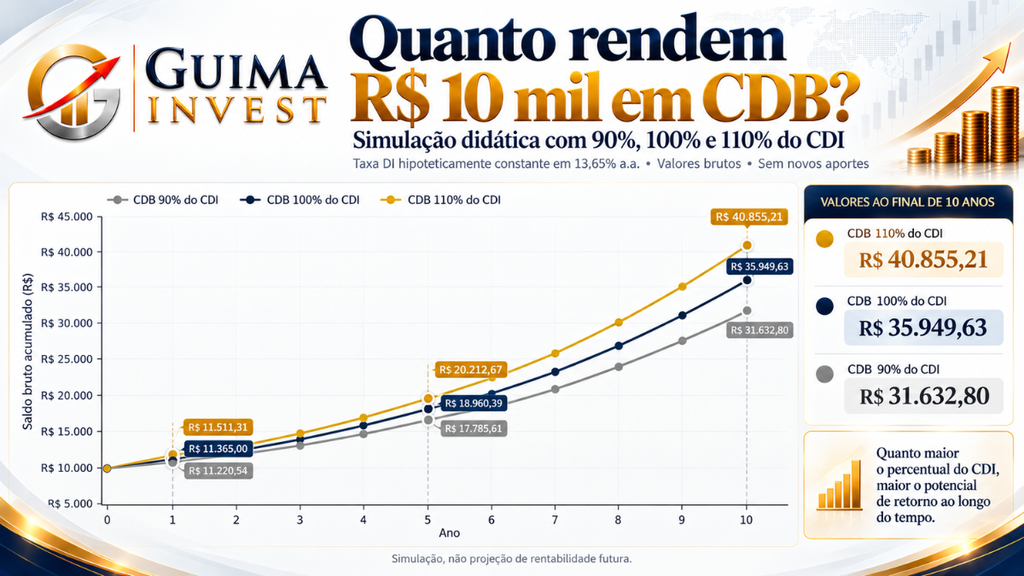
5.3 Quanto R$ 10 mil podem render em CDB?
Vamos supor um investimento inicial de R$ 10.000, sem novos aportes.
Para tornar a comparação didática, vamos imaginar que a Taxa DI permaneça constante em 13,65% ao ano durante todo o período.
Teríamos os seguintes saldos brutos:
| Período | 90% do CDI | 100% do CDI | 110% do CDI |
|---|---|---|---|
| 1 ano | R$ 11.220,54 | R$ 11.365,00 | R$ 11.511,31 |
| 5 anos | R$ 17.785,61 | R$ 18.960,39 | R$ 20.212,67 |
| 10 anos | R$ 31.632,80 | R$ 35.949,63 | R$ 40.855,21 |
A diferença aumenta conforme o horizonte cresce porque os rendimentos de cada período passam a produzir novos rendimentos.
É o efeito dos juros compostos, como ficará mais visível na imagem abaixo.
No primeiro ano, a diferença entre 90% e 110% do CDI nesse exemplo é de aproximadamente R$ 291.
Depois de dez anos, ela supera R$ 9 mil.
Isso ajuda a visualizar por que diferenças aparentemente pequenas de rentabilidade podem ganhar importância quando se acumulam durante períodos longos.
Importante: essa é uma simulação hipotética. Os cálculos mantêm a Taxa DI em 13,65% ao ano durante dez anos exclusivamente para demonstrar o efeito matemático da capitalização. Isso não é uma previsão do CDI, uma promessa de retorno ou indicação de que CDBs com essas características permanecerão disponíveis por todo o período.
Um CDB pós-fixado acompanha as taxas efetivamente observadas durante sua existência.
Além disso, os números da tabela são brutos. O Imposto de Renda reduz o montante efetivamente recebido pelo investidor.
No exemplo de um CDB a 100% do CDI, considerando exatamente um ano de aplicação e uma alíquota de IR de 17,5%, os R$ 11.365 brutos resultariam em aproximadamente R$ 11.126,13 líquidos, desconsiderados outros custos eventualmente aplicáveis.
Imposto de Renda e IOF no CDB
O rendimento do CDB é tributado pelo Imposto de Renda, e a alíquota diminui conforme o dinheiro permanece investido.
A Lei nº 11.033/2004 estabelece a tabela regressiva utilizada nas aplicações financeiras tributáveis. O imposto incide sobre o rendimento, e não sobre todo o capital investido.
| Prazo da aplicação | IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Também pode haver incidência de IOF quando o resgate de uma aplicação de renda fixa ocorre antes de completar 30 dias.
A cobrança é regressiva: começa elevada nos primeiros dias, diminui progressivamente e chega a zero no 30º dia.
Para escolher um CDB, portanto, não compare apenas a rentabilidade bruta. O que efetivamente interessa ao investidor é quanto sobra depois dos tributos e das demais condições da aplicação.
CDB é seguro?
CDBs costumam ser associados a investimentos de menor risco quando comparados a diversas alternativas de mercado, mas renda fixa não significa risco zero.
7.1 Risco de crédito
O principal risco é o de a instituição emissora não conseguir honrar suas obrigações.
Quando você investe em um CDB, torna-se credor daquele emissor. Por isso, a situação financeira da instituição continua sendo relevante.
Uma taxa muito superior à encontrada no restante do mercado também não deve ser avaliada isoladamente.
Rentabilidade e risco precisam ser analisados juntos.
7.2 Risco de liquidez
Também existe o risco de precisar do dinheiro e descobrir que aquele CDB não permite o resgate antecipado.
Por isso, títulos destinados a objetivos de curto prazo exigem atenção especial às condições de liquidez.
Um CDB pode ser adequado para determinado objetivo e inadequado para outro, mesmo oferecendo exatamente a mesma taxa.
7.3 Risco de reinvestimento
Imagine que você tenha comprado um CDB que paga uma excelente taxa durante dois anos.
No vencimento, recebe o dinheiro de volta. Se as taxas de juros estiverem muito menores naquele momento, talvez não consiga encontrar outra aplicação oferecendo condições semelhantes.
Esse é o chamado risco de reinvestimento.
Ele não significa necessariamente uma perda financeira no investimento original, mas representa o risco de não conseguir reinvestir o capital nas mesmas condições de rentabilidade.
7.4 E o FGC?
O CDB está entre os produtos elegíveis à garantia ordinária do Fundo Garantidor de Créditos.
O FGC estabelece atualmente cobertura de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, além das demais regras e limites aplicáveis.
Isso não significa que um CDB seja “sem risco”.
Existem critérios por conglomerado, limites de cobertura, regras relacionadas ao saldo protegido e um processo específico para pagamento da garantia. Esses detalhes serão tratados em profundidade no artigo dedicado exclusivamente ao FGC.
Por enquanto, a ideia central é suficiente: o FGC pode reduzir parte do risco de crédito dentro de suas regras, mas não elimina a necessidade de avaliar o emissor, o prazo e a liquidez do investimento.
Como investir em CDB passo a passo
Na prática, investir em CDB costuma ser relativamente simples. A interface varia entre bancos e corretoras, mas a lógica geral é semelhante.
- Acesse um banco ou corretora que ofereça CDBs. Depois de abrir e habilitar sua conta para investimentos, procure a área de renda fixa.
- Consulte as ofertas disponíveis. Compare não apenas a taxa, mas também emissor, vencimento, carência e liquidez.
- Identifique a forma de remuneração. Verifique se o CDB é pós-fixado, prefixado ou híbrido e qual é a taxa ou indexador contratado.
- Confira quando o dinheiro poderá ser resgatado. Um produto que paga mais pode não permitir acesso ao capital no momento em que você precisa dele.
- Avalie o emissor e as condições de proteção. Verifique qual instituição está efetivamente emitindo o título e, quando aplicável, considere as regras do FGC.
- Defina o valor da aplicação e confirme a ordem. Antes da confirmação, revise novamente taxa, vencimento e liquidez.
- Acompanhe o investimento até o resgate ou vencimento. Em um CDB pós-fixado, o saldo evoluirá conforme a referência contratada e a capitalização dos rendimentos.
Comprar o CDB é a parte fácil.
O trabalho mais importante acontece antes de clicar em investir.
Checklist: o que analisar antes de investir em um CDB?
Imagine que sua corretora apresente a seguinte oferta:
CDB — 115% do CDI — vencimento em 2029 — liquidez somente no vencimento.
Os “115% do CDI” chamam atenção, mas não são suficientes para decidir.
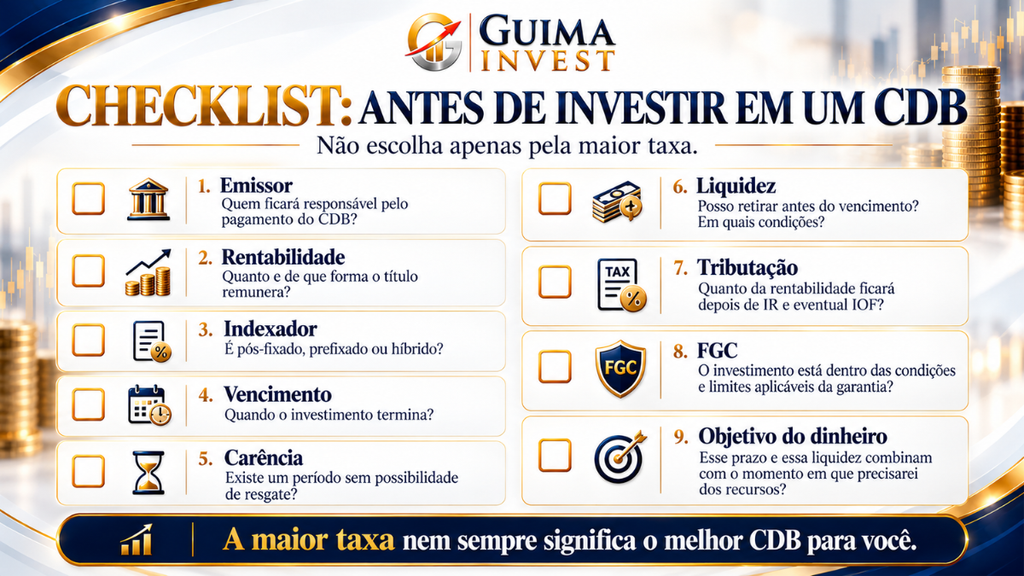
Esse é o principal aprendizado prático deste artigo: a maior taxa visível não torna automaticamente um CDB a melhor escolha.
Uma oferta precisa ser interpretada como um conjunto de condições.
Conclusão
Entender o que é CDB fica muito mais simples quando você abandona a sigla por alguns segundos: investir em um CDB significa, essencialmente, emprestar dinheiro a uma instituição financeira em troca de remuneração.
A partir daí, as demais características começam a fazer sentido.
A taxa mostra como o dinheiro será remunerado. O vencimento indica quando o investimento termina. Carência e liquidez mostram quando você poderá acessar os recursos. O emissor ajuda a entender o risco de crédito. E os impostos determinam quanto da rentabilidade bruta realmente ficará com você.
Por isso, escolher um CDB não deveria se resumir a procurar o maior percentual do CDI disponível na tela.
O objetivo é encontrar uma combinação coerente entre rentabilidade, risco, prazo e liquidez para aquilo que você pretende fazer com o dinheiro.
Perguntas frequentes sobre CDB
CDB pode perder dinheiro?
Existe risco de perda, principalmente relacionado à capacidade de pagamento da instituição emissora e às condições do investimento. CDB não deve ser tratado como sinônimo de ausência de risco. A proteção do FGC pode reduzir determinadas perdas dentro de suas regras e limites, mas não transforma o produto em risco zero.
Todo CDB tem liquidez diária?
Não. Alguns CDBs oferecem liquidez diária, enquanto outros permitem o resgate apenas depois de determinada carência ou somente no vencimento. Essa condição deve ser verificada antes da aplicação.
CDB tem FGC?
CDB está entre os produtos elegíveis à garantia ordinária do FGC, desde que observadas as regras do fundo e os limites de cobertura. A garantia não é ilimitada.
Quanto rende um CDB a 100% do CDI?
Depende do CDI observado durante o período da aplicação. Usando apenas como exemplo uma Taxa DI constante de 13,65% ao ano durante 252 dias úteis, um CDB a 100% do CDI teria rentabilidade bruta aproximada de 13,65% nesse período.
O retorno líquido ainda seria reduzido pelo Imposto de Renda aplicável.
Qual é o valor mínimo para investir em CDB?
Não existe um valor mínimo universal para todos os CDBs. O aporte mínimo depende das condições definidas para cada emissão e da instituição ou plataforma pela qual o investimento é distribuído.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.