Atualizado em 05/10/2026 às 20:50
Sumário
Renda fixa é uma classe de investimentos em que a remuneração ou a regra utilizada para calculá-la é conhecida no momento da aplicação. Isso não significa, porém, que o rendimento será necessariamente imutável, que o preço do investimento nunca poderá cair ou que não existam riscos.
Na prática, boa parte da renda fixa funciona a partir de uma relação econômica bastante simples: alguém precisa de capital e você fornece esse dinheiro em troca de uma remuneração. Esse alguém pode ser o governo, um banco, uma financeira, uma empresa ou uma estrutura criada para transformar recebíveis em títulos negociáveis.
Nesse processo, o investidor assume a posição de credor, enquanto o emissor assume uma obrigação financeira. É justamente por isso que entender quem está do outro lado da operação é tão importante quanto observar a taxa oferecida.
O Portal do Investidor, mantido pela CVM, define como renda fixa o título ou ativo cuja remuneração, ou forma de cálculo, é conhecida no momento da aplicação. A própria CVM também destaca que esses títulos podem ser emitidos por governos, bancos, empresas e securitizadoras.
Ao longo deste guia, você vai entender como esse mecanismo funciona, quem emite esses investimentos, como são calculados seus rendimentos, quais riscos existem, para que serve o Fundo Garantidor de Créditos (FGC), quais são os principais produtos disponíveis e como investir em renda fixa na prática.
O que é renda fixa?
O nome “renda fixa” pode induzir o investidor iniciante a imaginar um investimento cujo rendimento está definido de antemão e cujo valor simplesmente cresce até o vencimento. Essa interpretação não é correta.
O que caracteriza a renda fixa é o fato de a remuneração ou a fórmula utilizada para calculá-la ser conhecida no momento da aplicação. Um investimento pode, por exemplo, prometer determinada taxa ao ano, acompanhar um indicador como a Taxa DI ou combinar um índice de inflação com uma taxa adicional. Em todos esses casos, a regra é conhecida antecipadamente, ainda que o valor final em reais não seja.
2.1 Por que ela se chama renda fixa?
O “fixa” do nome se refere à regra de remuneração, e não necessariamente ao valor final que será recebido.
Dependendo do investimento, essa remuneração pode ser prefixada, pós-fixada ou híbrida. Vamos entender cada uma dessas modalidades mais adiante, quando analisarmos como os títulos de renda fixa efetivamente geram retorno.
Essa distinção evita um dos primeiros erros conceituais de quem começa a investir: imaginar que “renda fixa” significa “rendimento imutável” ou “investimento que nunca perde valor”.
2.2 Investir em renda fixa é emprestar dinheiro?
Na maior parte dos títulos tradicionais, sim.
Quando você compra um CDB, está fornecendo recursos a um banco. Ao adquirir uma debênture, está financiando uma empresa. Quando compra um título público, está emprestando dinheiro ao governo.
O investimento que aparece como um ativo na sua carteira corresponde, do outro lado da operação, a uma obrigação para quem recebeu aquele dinheiro. Por isso, a identidade do emissor, sua capacidade financeira e as condições da dívida são elementos fundamentais da análise.
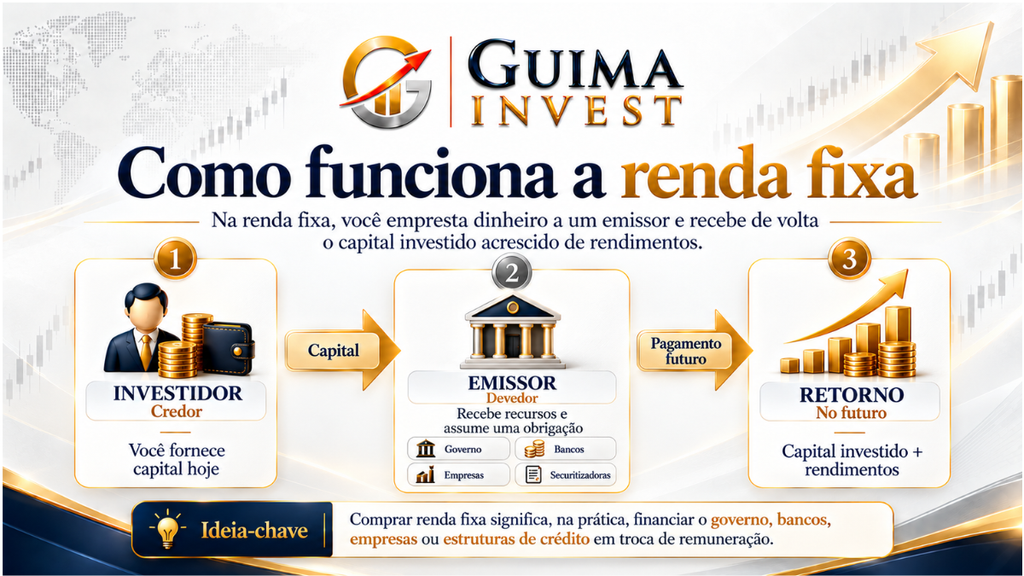
O emissor recebe capital hoje e assume uma obrigação financeira. O investidor espera receber de volta o capital investido acrescido da remuneração estabelecida pelas condições do título.
Quem emite investimentos de renda fixa?
CDB, Tesouro Direto, LCI, debênture e CRI podem parecer produtos completamente diferentes quando aparecem lado a lado na prateleira de uma plataforma de investimentos. Economicamente, entretanto, todos envolvem alguma forma de financiamento.
A diferença está principalmente em quem recebe o dinheiro, para qual finalidade, sob quais condições e quais riscos o investidor assume ao fornecer esse capital.
3.1 Governos e títulos públicos
Governos também tomam dinheiro emprestado.
No Brasil, quando uma pessoa compra um título público federal por meio do Tesouro Direto, ela está adquirindo uma obrigação emitida pelo Tesouro Nacional. Em termos econômicos, está emprestando dinheiro ao governo federal brasileiro.
Entre os títulos disponíveis existem modalidades cuja remuneração está relacionada à Selic, títulos prefixados e títulos indexados à inflação.
Essa forma de enxergar a operação ajuda a retirar um pouco da abstração do termo “Tesouro Direto”. O investidor não está simplesmente colocando dinheiro em uma aplicação que rende juros: ele está comprando um título representativo da dívida pública federal.
3.2 Por que o governo toma dinheiro emprestado?
O governo possui receitas, despesas, investimentos, compromissos financeiros e dívidas que vencem em momentos diferentes. A emissão de títulos públicos é uma das ferramentas utilizadas para administrar essas necessidades de financiamento.
Quando um título é emitido, o governo recebe recursos no presente e assume pagamentos futuros. Parte da emissão pode ser utilizada na administração e no refinanciamento da própria dívida, substituindo obrigações que estão vencendo por novas obrigações. Além disso, quando as despesas públicas superam as receitas, o financiamento desse déficit também pode envolver aumento do endividamento.
Há uma ideia econômica importante por trás disso: emitir dívida não faz desaparecer o custo de uma despesa; cria uma obrigação que será administrada ao longo do tempo.
O Estado pode posteriormente lidar com essas obrigações utilizando receitas públicas, resultados fiscais futuros, refinanciamento de títulos ou outras decisões de política econômica. Por isso, dívida pública não representa uma fonte ilimitada de recursos sem contrapartida. Existe um custo financeiro, e esse custo afeta escolhas futuras do próprio governo e, em última instância, da sociedade.
Para compreender renda fixa, porém, basta guardar uma ideia fundamental: quando você compra um título público, torna-se credor do governo.
3.3 Bancos e instituições financeiras
Bancos também precisam captar recursos para financiar suas atividades. É nesse universo que aparecem produtos como CDB, RDB, LCI, LCA e LC.
Quando você compra um CDB, por exemplo, entrega recursos ao banco emissor, que assume a obrigação de devolvê-los segundo as condições contratadas. Para você, o título é um investimento; para a instituição, ele representa uma forma de financiamento.
Isso ajuda a entender por que dois CDBs com a mesma remuneração não são necessariamente equivalentes. O devedor também faz parte do investimento.
Um CDB emitido por determinada instituição carrega o risco de crédito daquela instituição. Outro banco pode possuir estrutura patrimonial, liquidez, carteira de ativos e perfil de risco completamente diferentes.
LCIs e LCAs seguem uma lógica semelhante de captação, embora possuam características específicas e estejam relacionadas, respectivamente, aos setores imobiliário e do agronegócio.
3.4 Empresas e crédito privado
Empresas também podem captar recursos sem vender participação societária aos investidores. Um dos principais instrumentos utilizados para isso são as debêntures.
A diferença em relação às ações é fundamental. Quando você compra uma ação, adquire participação no capital da empresa e se torna um de seus acionistas. Quando compra uma debênture, a relação é de crédito: você empresta dinheiro para a companhia e se torna seu credor.
Isso também ajuda a entender por que colocar CDBs e debêntures sob a mesma classificação de “renda fixa” não significa que possuam o mesmo nível de risco. A classe de ativo descreve a forma de remuneração; ela não elimina as diferenças entre os devedores.
3.5 Securitização: quando recebíveis viram investimentos
Existe ainda uma estrutura diferente da emissão tradicional de dívida bancária ou corporativa: a securitização.
Empresas e instituições possuem direitos de receber pagamentos no futuro — parcelas de contratos, créditos imobiliários, recebíveis do agronegócio e outras obrigações. Esses fluxos financeiros podem ser organizados dentro de estruturas específicas e utilizados como base econômica para a emissão de títulos.
É nesse universo que aparecem instrumentos como o CRI, Certificado de Recebíveis Imobiliários, e o CRA, Certificado de Recebíveis do Agronegócio.
A lógica fundamental continua sendo semelhante: o investidor fornece capital hoje em troca da expectativa de receber fluxos financeiros no futuro. A análise, porém, pode se tornar mais complexa, porque o risco depende da qualidade dos recebíveis, dos devedores, das garantias e da própria estrutura da operação.
Como a renda fixa rende dinheiro?
Existem diferentes maneiras de estabelecer a remuneração de um título de renda fixa. Para quem está começando, as três estruturas mais importantes são a prefixada, a pós-fixada e a híbrida.
4.1 Renda fixa prefixada
Em um título prefixado, a taxa de remuneração é definida no momento da compra.
Imagine, apenas como exemplo, um título que ofereça 10% ao ano. Ao adquirir o investimento e mantê-lo nas condições previstas até seu vencimento, o investidor sabe antecipadamente qual taxa será utilizada para determinar sua remuneração.
Isso não significa, entretanto, que ele poderá vender o título a qualquer momento e necessariamente obter a mesma rentabilidade. Caso exista negociação ou resgate antecipado a preço de mercado, o valor do título pode ter mudado desde a compra.
Esse detalhe será importante quando tratarmos de marcação a mercado.
4.2 Renda fixa pós-fixada
Nos investimentos pós-fixados, a regra de remuneração está vinculada a um indicador que varia ao longo do tempo.
Um CDB poderia, por exemplo, remunerar o equivalente a 100% da Taxa DI ou 110% da Taxa DI. O investidor conhece a fórmula desde o início, mas o resultado acumulado dependerá do comportamento desse indicador durante o período.
É justamente por isso que “110% do CDI”, expressão muito utilizada no mercado, não significa que o investimento renderá 110% ao ano. Esse percentual é aplicado sobre uma taxa de referência.
4.3 Renda fixa híbrida
Nos investimentos híbridos, a remuneração combina um indexador variável com uma taxa definida no momento da contratação. Um exemplo conhecido são títulos que oferecem a variação do IPCA acrescida de determinada taxa de juros.
Esse tipo de estrutura aparece com frequência em investimentos de prazo mais longo e pode ser utilizado para buscar proteção do poder de compra, mas continua sujeito aos riscos do emissor e às oscilações de preço antes do vencimento.
Selic, CDI e IPCA: o que significam?
Esses termos aparecem constantemente em investimentos de renda fixa. Não precisamos esgotá-los aqui, porque cada um merece um conteúdo próprio, mas é necessário compreender o suficiente para interpretar as ofertas disponíveis no mercado.
5.1 Selic
A Selic é a taxa básica de juros da economia brasileira e influencia diversas outras taxas de empréstimos, financiamentos e aplicações financeiras. A meta é definida pelo Comitê de Política Monetária (Copom), enquanto a Selic efetiva está relacionada às operações de curtíssimo prazo com títulos públicos federais.
5.2 CDI e Taxa DI
Os Depósitos Interfinanceiros são operações realizadas entre instituições financeiras. A Taxa DI é apurada pela B3 com base em operações elegíveis de curtíssimo prazo e se tornou uma das principais referências utilizadas no mercado brasileiro de renda fixa.
Para quem quer investir em renda fixa, o ponto central é simples: “CDI” não é um investimento que a pessoa física simplesmente compra na prateleira de uma corretora. Quando um CDB anuncia “110% do CDI”, está utilizando essa referência para estabelecer sua remuneração.
5.3 IPCA
O IPCA (Índice Nacional de Preços ao Consumidor Amplo) é calculado pelo IBGE e tem como objetivo medir a inflação de um conjunto de produtos e serviços consumidos pelas famílias abrangidas pela pesquisa.
Quando um investimento oferece IPCA acrescido de determinada taxa, parte de sua remuneração acompanha a variação desse índice.
Renda fixa pode perder dinheiro?
Sim.
Talvez essa seja uma das informações mais importantes deste guia, porque uma das confusões mais comuns entre iniciantes é associar automaticamente renda fixa a ausência de risco.
Há diferentes maneiras de perder dinheiro ou receber menos do que se esperava inicialmente. Entre as principais estão o risco de crédito, o risco de liquidez e o risco de mercado.
6.1 Risco de crédito
Risco de crédito é a possibilidade de o devedor não conseguir honrar integralmente aquilo que prometeu pagar.
Quando você compra um CDB, não está comprando simplesmente uma taxa escrita na tela da corretora. Está adquirindo uma obrigação de um banco específico. Se compra uma debênture, está financiando determinada companhia. Em um CRI ou CRA, o risco pode depender de uma estrutura formada por recebíveis, garantias e diferentes devedores.
Isso significa que analisar apenas a remuneração é insuficiente.
Imagine dois bancos oferecendo CDBs semelhantes. Um remunera o equivalente a 100% da Taxa DI e outro oferece 130%. Naturalmente, a segunda opção desperta mais atenção. Mas a análise não deveria terminar na pergunta “quanto rende?”. É preciso compreender por que aquele banco precisa oferecer uma remuneração maior para conseguir captar o mesmo dinheiro.
Em operações de crédito, taxas mais elevadas podem funcionar como compensação para riscos maiores percebidos pelo mercado. Isso não significa que todo investimento com taxa alta seja ruim, nem que uma taxa menor seja garantia de segurança. Significa que remuneração e risco não devem ser analisados separadamente.
Também é importante perceber que o risco de crédito existe independentemente de eventual mecanismo de proteção. O FGC, quando aplicável, pode alterar as consequências financeiras de uma quebra para determinado investidor, mas não muda o fato de que existem emissores mais ou menos sólidos.
Por isso, algumas perguntas são fundamentais: quem é o devedor? Qual é sua situação financeira? Como ele utiliza os recursos captados? Qual é a qualidade de seus ativos? E por que está disposto a pagar aquela taxa?
Taxa maior não é dinheiro grátis.
6.2 Risco de liquidez
Liquidez é a facilidade com que um investimento pode ser convertido novamente em dinheiro dentro do prazo necessário e sem perda relevante de valor.
Alguns produtos permitem resgate diário. Outros possuem carência ou não oferecem saída antecipada. Existem ainda títulos que podem ser vendidos antes do vencimento, mas cujo preço naquele momento dependerá das condições de mercado.
Isso cria uma distinção importante entre duas perguntas: eu consigo sair deste investimento? E, caso consiga, quanto receberei se sair agora?
Um título público, por exemplo, pode ser vendido antes do vencimento, mas isso não significa que o investidor receberá exatamente a rentabilidade que imaginava quando fez a aplicação. O preço de mercado poderá ser maior ou menor.
Assim, um investimento não precisa ser “ruim” para criar um problema de liquidez. Basta que suas condições sejam incompatíveis com o momento em que o dinheiro será necessário.
6.3 Risco de mercado
Mesmo investimentos classificados como renda fixa podem oscilar de preço.
Essa oscilação é especialmente relevante nos títulos cuja negociação ocorre a valor de mercado. Alterações nas taxas de juros, nas expectativas econômicas, no risco de crédito e no prazo restante podem modificar o preço pelo qual determinado título é negociado.
Um investimento pode, portanto, apresentar uma rentabilidade contratual relativamente previsível caso seja mantido até o vencimento e, simultaneamente, registrar perdas temporárias ou até uma perda efetivamente realizada caso o investidor precise vendê-lo antes.
O que é marcação a mercado?
Imagine que você tenha comprado um título prefixado que oferece 10% ao ano.
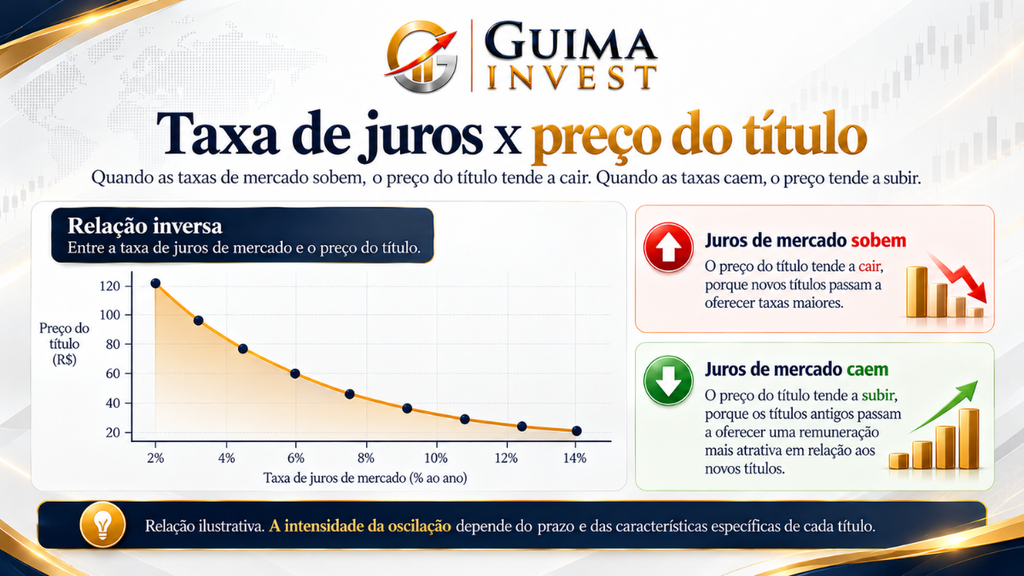
Pouco tempo depois, novos títulos com características semelhantes passam a oferecer 12% ao ano. Nesse cenário, um investidor que pudesse escolher livremente entre os dois não teria motivo para pagar o mesmo preço pelo título antigo de 10% e pelo novo de 12%.
Para que o título antigo volte a ser economicamente competitivo, seu preço precisa se ajustar para baixo.
O movimento inverso também pode ocorrer. Se as taxas disponíveis no mercado caírem, um título antigo que oferece remuneração superior pode se tornar mais valioso e ter seu preço elevado.
Em termos simplificados:
taxas de mercado sobem → preço de títulos prefixados existentes tende a cair
taxas de mercado caem → preço desses títulos tende a subir
É essa atualização do valor dos ativos às condições vigentes no mercado que ajuda a explicar por que um investimento de renda fixa pode aparecer negativo na carteira em determinados períodos.
O Tesouro Direto explica que, entre a compra e o vencimento, o preço do título pode variar conforme as condições de mercado e as expectativas sobre os juros. Se o investidor mantiver o título até o vencimento, recebe a remuneração correspondente às condições contratadas; se vender antecipadamente, a recompra ocorre com base no valor de mercado daquele momento.
Não precisamos aprofundar o mecanismo matemático aqui. A mensagem essencial é:
“prefixado” não significa “posso sair a qualquer momento com a mesma rentabilidade”.
O que é FGC?
O Fundo Garantidor de Créditos (FGC) é uma associação privada sem fins lucrativos criada para, entre outras funções, proteger determinados depositantes e investidores dentro dos limites estabelecidos por sua regulamentação.
Pelas regras vigentes, a garantia ordinária alcança até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitando ainda o limite de R$ 1 milhão em pagamentos de garantias para o mesmo CPF ou CNPJ dentro de um período de quatro anos.
Isso corrige uma simplificação bastante comum: não existem R$ 250 mil de garantia independentes para cada aplicação realizada dentro de uma mesma instituição ou conglomerado.
8.1 Quais investimentos podem ter cobertura do FGC?
Entre os instrumentos que podem estar abrangidos pela garantia ordinária estão produtos como CDB, RDB, LCI, LCA e LC, observadas as condições aplicáveis.
Outros investimentos não contam com essa proteção, como títulos públicos, fundos de investimento, debêntures, CRIs e CRAs.
Essa diferença não significa que qualquer produto com FGC seja necessariamente mais seguro em todas as dimensões do que qualquer produto sem FGC. Significa que determinados créditos contam com uma camada adicional de proteção dentro das regras do Fundo.
8.2 FGC elimina o risco?
Não.
O FGC pode limitar determinadas perdas do investidor em um evento de quebra, desde que o produto e o valor estejam cobertos. Mas ele não transforma um banco financeiramente frágil em uma instituição saudável e não elimina o risco de crédito existente antes de a garantia ser acionada.
O investidor ainda precisa saber quem recebeu seu dinheiro, quanto está concentrado naquele conglomerado, por que determinada taxa está sendo oferecida e quais são as condições da aplicação.
Talvez nenhum caso recente tenha mostrado isso com tanta clareza quanto o Banco Master.
8.3 O caso Banco Master: o que ele ensina sobre risco e FGC
O caso Banco Master é especialmente útil para compreender um princípio que vale para qualquer pessoa que quer investir em renda fixa: a taxa oferecida nunca deve ser analisada separadamente de quem promete pagá-la.
Durante seu período de expansão, o Banco Master ficou conhecido por uma estratégia agressiva de captação. Em alguns casos, seus CDBs chegaram a oferecer remunerações próximas de 140% do CDI, bastante acima da média encontrada em instituições de maior porte. Ao mesmo tempo, a instituição possuía ativos de maior risco ou menor liquidez, incluindo precatórios.
Uma remuneração elevada não prova, por si só, que um investimento seja ruim. Instituições menores ou percebidas como mais arriscadas podem precisar oferecer um prêmio maior para convencer investidores a financiá-las. O problema aparece quando a taxa é tratada somente como oportunidade e a qualidade do emissor deixa de fazer parte da análise.
Captar caro exige investir bem!
Quando um banco vende CDBs pagando juros elevados, esse custo passa a fazer parte de sua estrutura financeira. Para que o modelo seja sustentável, os recursos captados precisam financiar ativos capazes de gerar retorno suficiente para pagar os investidores, absorver perdas, cobrir despesas e preservar o capital da instituição.
Em 18 de novembro de 2025, o Banco Central decretou a liquidação extrajudicial do Banco Master e de outras instituições do conglomerado. Na comunicação oficial, a autoridade apontou uma grave crise de liquidez, o comprometimento significativo da situação econômico-financeira e graves violações às normas que regem o Sistema Financeiro Nacional.
Para quem quer investir em renda fixa, porém, a principal lição não depende dos detalhes jurídicos do caso. Ela aparece antes:
um CDB não é apenas uma taxa. É uma dívida de um banco.
8.4 “Pode investir. Se der problema, o FGC paga.”
É aqui que o caso Master se torna particularmente relevante.
Um raciocínio utilizado por muitos investidores — e também reproduzido por profissionais do mercado — era considerar que, se a aplicação estivesse dentro do limite do FGC, a qualidade do banco poderia se tornar praticamente secundária.
Essa lógica contém uma meia verdade perigosa.
O FGC realmente protege determinados créditos dentro de seus limites e, no caso Master, entrou em ação. Em comunicado de 23 de março de 2026, o Fundo informou que 689 mil pessoas já haviam recebido as garantias, equivalentes a 89% dos credores daquele processo, e que os pagamentos já somavam R$ 39 bilhões, aproximadamente 96% do montante então estimado para Master, Master de Investimentos e Letsbank.
Portanto, seria incorreto afirmar que o FGC “não funcionou”. Para os créditos elegíveis dentro das regras, ele exerceu justamente a função para a qual existe.
Mas uma proteção funcionar depois da quebra não significa que o risco deveria ter sido ignorado antes dela.
8.5 O que Thomas Sowell pode nos ensinar sobre esse caso:
Thomas Sowell, economista americano, autor e pesquisador emérito da Hoover Institution, é conhecido por trabalhos sobre economia, história, políticas públicas e teoria social. Em seu livro Basic Economics, Sowell propõe que decisões econômicas sejam avaliadas não apenas pelos objetivos declarados, mas também pelos incentivos que criam e pelas consequências produzidas por esses incentivos.
Esse raciocínio ajuda a compreender uma característica importante das garantias financeiras.
O FGC possui uma função legítima de proteção. Porém, se um investidor passa a acreditar que todos os bancos se tornam economicamente equivalentes porque “têm FGC”, diminui seu incentivo para avaliar o risco de crédito do emissor. Da mesma forma, uma instituição que sabe que seus investidores contam com essa proteção pode encontrar mais facilidade para captar recursos oferecendo remunerações elevadas.
Esse tipo de alteração de comportamento causada pela existência de uma proteção é conhecido como risco moral (moral hazard). O conceito não significa que a garantia seja necessariamente ruim; significa que mecanismos de proteção também alteram incentivos e, portanto, precisam ser acompanhados de regras e análise de risco.
8.6 O FGC não cobriu “todo o rombo do Banco Master”
Também seria impreciso afirmar simplesmente que “o FGC pagou o Banco Master”.
O Fundo não assume qualquer dívida da instituição e não indeniza automaticamente acionistas, todos os credores ou valores acima dos limites existentes. A garantia alcança créditos elegíveis dentro das regras do mecanismo.
A conclusão correta é que o FGC teve de realizar pagamentos bilionários aos investidores protegidos pelo sistema. Para quem possuía aplicações elegíveis dentro dos limites, isso fez enorme diferença.
Para quem está aprendendo a investir, porém, a lição vem antes:
O FGC deve fazer parte da análise de risco. Nunca substituir a análise de risco.
8.7 Quem financia o FGC?
O FGC não é uma conta do governo abastecida diretamente por impostos para ressarcir investidores. Trata-se de uma associação de direito privado, e sua estrutura é sustentada, entre outras fontes, pelas contribuições das instituições financeiras associadas.
Isso ajuda a entender por que o sistema possui uma lógica mutualista: diferentes instituições contribuem para uma estrutura coletiva de proteção que pode ser acionada quando uma associada entra em uma das situações previstas pelas regras.
Quais são os principais investimentos de renda fixa?
Depois de compreender quem toma o dinheiro, como a remuneração funciona e quais riscos existem, os diferentes produtos de renda fixa ficam muito mais fáceis de interpretar.
9.1 Tesouro Direto
O Tesouro Direto é o programa que permite ao investidor adquirir títulos públicos federais.
O emissor é a União, e existem títulos prefixados, relacionados à Selic e indexados à inflação, além de outras modalidades oferecidas pelo programa.
Títulos públicos não possuem cobertura do FGC porque o devedor não é uma instituição financeira associada ao Fundo: é o próprio governo federal.
9.2 CDB
O Certificado de Depósito Bancário é um título emitido por bancos para captar recursos.
Pode possuir remuneração prefixada, pós-fixada ou híbrida, e suas condições de liquidez variam conforme a emissão. Existem CDBs com liquidez diária e outros nos quais o investidor precisa respeitar vencimentos ou regras específicas.
CDBs elegíveis podem contar com proteção do FGC dentro dos limites vigentes.
9.3 LCI e LCA
LCI significa Letra de Crédito Imobiliário, enquanto LCA significa Letra de Crédito do Agronegócio.
São instrumentos de captação emitidos por instituições financeiras e relacionados a créditos desses respectivos setores.
Pelas regras vigentes, os rendimentos de LCI e LCA para pessoas físicas são classificados pela Receita Federal como isentos e não tributáveis. A mesma página oficial inclui CRI e CRA entre os títulos isentos citados. Como o tratamento tributário pode ser alterado por legislação futura, essa informação deve sempre ser conferida novamente antes de investir.
9.4 LC
A Letra de Câmbio, apesar do nome, não significa comprar moeda estrangeira.
É um título utilizado por determinadas instituições financeiras para captar recursos. Pode oferecer diferentes formas de remuneração e, quando elegível, contar com cobertura do FGC.
9.5 Debêntures
Debêntures são títulos de dívida emitidos por sociedades por ações.
Ao comprar uma debênture, o investidor fornece recursos à companhia e se torna credor dela, não acionista.
Debêntures não possuem proteção do FGC. Dependendo de seu enquadramento, determinados títulos ligados a projetos incentivados podem possuir tratamento tributário favorecido.
9.6 CRI e CRA
CRI e CRA são títulos emitidos por securitizadoras e relacionados, respectivamente, a créditos imobiliários e do agronegócio.
Eles não possuem proteção do FGC. Nas hipóteses legais atualmente existentes para pessoas físicas, seus rendimentos contam com isenção de Imposto de Renda.
9.7 Fundos de renda fixa
Fundos de renda fixa reúnem recursos de diversos investidores e aplicam esse patrimônio de acordo com determinada política de investimento.
O fundo pode comprar títulos públicos, crédito privado e outros ativos compatíveis com sua classificação. É importante compreender, porém, que a cota do fundo não possui proteção do FGC, mesmo que parte da carteira seja formada por títulos emitidos por instituições financeiras.
Além disso, investir por meio de um fundo não é economicamente idêntico a comprar diretamente os títulos que formam sua carteira. Existem decisões de gestão, taxas, regras de resgate, tributação e outros elementos que precisam ser avaliados.
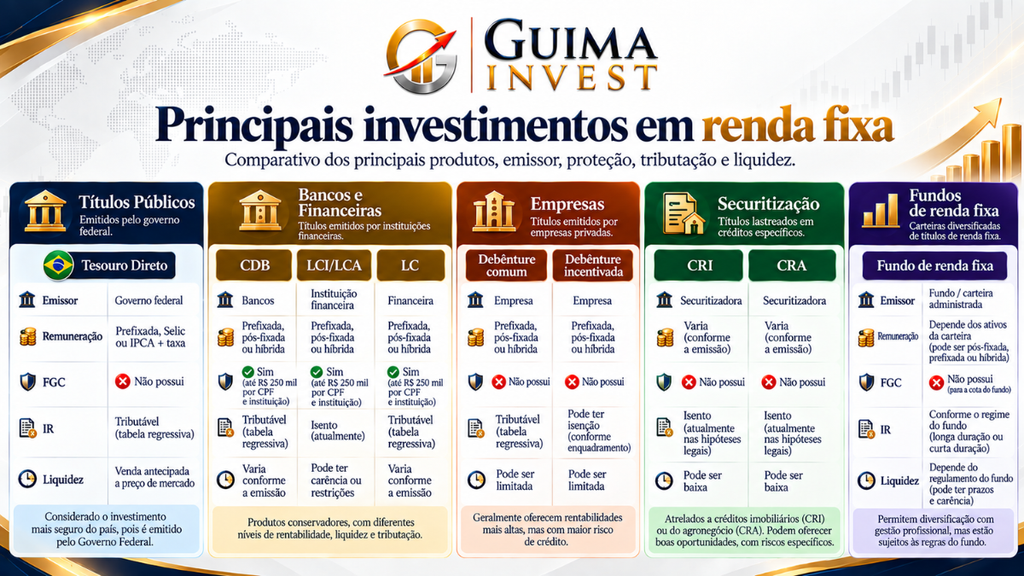
9.8 Principais investimentos de renda fixa:
*Importante: este é um quadro introdutório. O tratamento tributário pode mudar e possui particularidades. Sempre confira a legislação e as regras vigentes antes de investir.
Taxa não é retorno líquido
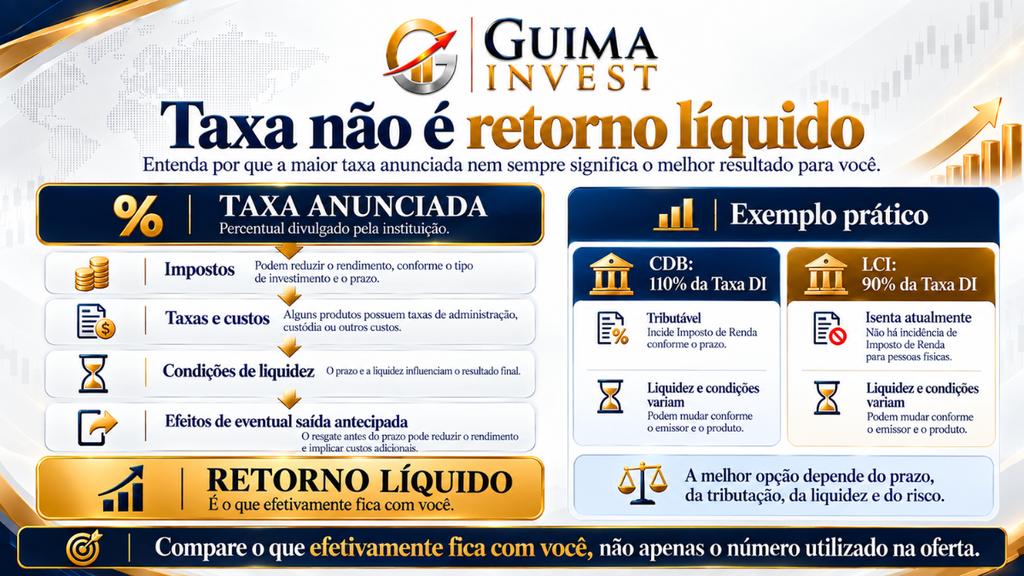
Observar apenas a taxa anunciada é uma das maneiras mais fáceis de fazer uma comparação errada entre investimentos de renda fixa.
Considere dois investimentos meramente ilustrativos: um CDB que remunera 110% da Taxa DI, sujeito a Imposto de Renda, e uma LCI que remunera 90% da Taxa DI, atualmente isenta para pessoa física.
O fato de 110 ser maior que 90 não resolve a comparação.
Para descobrir qual alternativa efetivamente entrega o melhor resultado para determinada finalidade, é necessário considerar prazo, tributação, liquidez, risco do emissor, eventual proteção do FGC, carência e demais condições da aplicação.
Dependendo do prazo e das taxas oferecidas, um CDB tributado pode entregar mais dinheiro líquido do que uma LCI isenta. Em outras situações, a isenção da LCI pode ser suficiente para inverter a comparação.
Portanto, isenção tributária é uma característica relevante; não é um selo automático de melhor investimento.
Como escolher um investimento de renda fixa?
Depois de compreender os produtos, a pergunta deixa de ser “qual deles é o melhor?” e passa a ser “qual deles atende melhor ao objetivo deste dinheiro?”.
1. Defina o objetivo
Comece perguntando para que aquele dinheiro existe.
Uma reserva para imprevistos, a entrada de um imóvel daqui a dois anos e recursos destinados à aposentadoria daqui a três décadas possuem necessidades completamente diferentes.
O produto deve servir ao objetivo, e não o contrário.
2. Observe o prazo
Compare o momento em que provavelmente precisará do dinheiro com o vencimento e as condições do título.
Um investimento adequado para dez anos pode ser completamente incompatível com um recurso que provavelmente será utilizado em seis meses.
3. Avalie a liquidez
Descubra em quais condições o dinheiro pode voltar para sua conta.
Existe liquidez diária? Há carência? É possível realizar resgate antecipado? Será necessário vender o título a preço de mercado? Quantos dias são necessários para o dinheiro estar disponível?
Liquidez não significa apenas conseguir vender. Significa conseguir acessar os recursos em condições compatíveis com sua necessidade.
4. Avalie o risco de crédito
Pergunte quem efetivamente deve o dinheiro.
Se for um banco, o risco é daquele banco. Se for uma empresa, é preciso considerar a empresa. Em estruturas securitizadas, procure compreender os recebíveis, devedores e garantias envolvidos.
Quanto mais atraente parecer a remuneração, mais importante se torna compreender por que o emissor está disposto a pagar aquela taxa.
5. Compare o retorno líquido
Não pare na taxa anunciada.
Considere impostos, taxas, custos, prazos e eventuais diferenças entre produtos isentos e tributáveis.
É o retorno líquido associado ao risco assumido que interessa ao investidor.
6. Entenda o indexador
Antes de aplicar, saiba qual variável determina a remuneração.
O título é prefixado? Acompanha a Taxa DI? Está ligado à Selic? À inflação? Combina IPCA com uma parcela prefixada?
Você não precisa prever perfeitamente o futuro para investir, mas precisa compreender o que fará seu investimento render mais ou menos.
7. Observe o FGC quando aplicável
Confira se o produto é elegível, quem é o emissor, a qual conglomerado pertence e quanto você já possui em créditos protegidos naquela instituição.
E mantenha a principal lição do caso Master:
FGC não substitui análise de crédito.
Como investir em renda fixa na prática
Depois dessas decisões, o processo operacional tende a ser muito mais simples.
A ideia aqui não é repetir toda a análise anterior, mas mostrar como transformar aqueles critérios em uma aplicação efetiva.
Passo 1 — Escolha uma instituição
Investimentos de renda fixa podem ser encontrados em bancos, corretoras e outras instituições habilitadas a distribuir os produtos correspondentes.
Não é obrigatório utilizar uma corretora para toda aplicação. Bancos podem oferecer diretamente seus próprios CDBs, LCIs, LCAs e outros instrumentos.
Passo 2 — Envie o dinheiro que será investido
Depois de abrir a conta e concluir os procedimentos cadastrais necessários, transfira os recursos destinados ao investimento.
O valor aplicado deve estar de acordo com seu planejamento financeiro e não comprometer dinheiro necessário para despesas ou objetivos mais próximos.
Passo 3 — Utilize os filtros para reduzir as alternativas
Agora você pode aplicar, na prática, os critérios já discutidos.
Use os filtros da plataforma para reduzir as alternativas de acordo com prazo, liquidez, indexador, emissor e remuneração. A ideia aqui é simplesmente aplicar os critérios que você já definiu às opções disponíveis.
Não é necessário reconstruir toda a teoria a cada aplicação. O objetivo é utilizar os critérios já definidos.
Passo 4 — Leia as condições antes de confirmar
Essa provavelmente é a etapa operacional mais importante.
Observe o vencimento, porque ele indica quando termina a aplicação nas condições previstas. Veja se existe carência, isto é, um período em que o dinheiro não poderá ser resgatado normalmente.
Confira a liquidez e descubra como funciona uma eventual saída antecipada. Alguns investimentos permitem resgate; outros dependem de negociação; em determinados títulos, o valor recebido será definido pelo preço de mercado.
Confirme ainda o emissor, a regra de remuneração, eventual proteção do FGC e qualquer condição especial existente no produto.
Quanto mais complexo for o investimento, maior deve ser a atenção à documentação correspondente.
Passo 5 — Faça a aplicação
Depois de confirmar que o título é compatível com seu objetivo, prazo e necessidade de liquidez, a aplicação pode ser concluída na plataforma da instituição.
O ato de clicar em “investir” é a parte fácil.
A análise que vem antes dele é o que realmente importa.
Renda fixa serve para reserva de emergência?
Pode servir, mas nem todo investimento de renda fixa é adequado para uma reserva de emergência.
A função da reserva é permitir acesso rápido aos recursos diante de uma despesa inesperada ou perda de renda. Por isso, características como baixo risco, elevada liquidez e ausência de carências incompatíveis costumam ser mais importantes nesse dinheiro do que perseguir a maior taxa disponível.
Colocar uma reserva de emergência em um título que rende um pouco mais, mas impede o acesso aos recursos durante meses, pode destruir justamente a função daquele patrimônio.
O nome do produto é secundário. O fundamental é que suas características sejam compatíveis com a finalidade de emergência.
5 mitos sobre renda fixa
“Renda fixa nunca perde dinheiro”
Falso.
Existem risco de crédito, risco de mercado e risco de liquidez. Um emissor pode ter problemas financeiros, títulos podem oscilar e uma venda antecipada pode transformar uma perda temporária em perda efetiva.
“Se tem FGC, não preciso analisar o banco”
Falso.
O caso Master é um dos melhores exemplos recentes de por que essa interpretação é perigosa.
O FGC protege determinados créditos dentro de limites específicos. Ele não torna todos os bancos igualmente saudáveis, não elimina crises de liquidez e não substitui a análise do emissor.
“LCI sempre é melhor que CDB porque não paga Imposto de Renda”
Falso.
A isenção é uma vantagem real, mas precisa ser colocada ao lado da taxa oferecida, do prazo, da liquidez, do risco do emissor e das demais condições.
Dependendo das ofertas disponíveis, um CDB tributado pode entregar retorno líquido superior.
“Tesouro IPCA+ não cai porque protege contra a inflação”
Falso.
A regra contratual de remuneração para quem permanece até o vencimento e o preço pelo qual o título pode ser negociado durante sua vida são coisas diferentes.
Mudanças nas taxas de mercado podem produzir oscilações relevantes antes do vencimento.
“Quanto maior a taxa, melhor o investimento”
Falso.
Uma taxa maior pode existir justamente porque o investidor está aceitando mais risco de crédito, menos liquidez, prazo maior ou uma estrutura mais complexa.
Isso não significa que a maior taxa deva ser automaticamente evitada. Significa que ela precisa ser explicada.
Antes de perguntar apenas “quanto rende?”, acrescente uma segunda pergunta:
“Por que estão me pagando tanto?”
Perguntas frequentes sobre renda fixa
Renda fixa pode perder dinheiro?
Sim. O investidor pode sofrer perdas relacionadas ao risco de crédito, à variação de preços, à venda antecipada e a outras características do título.
Renda fixa tem risco?
Sim. “Renda fixa” descreve a forma como a remuneração é definida, e não significa ausência de risco.
CDI é um investimento?
Para a pessoa física, não no sentido em que se compra um CDB ou um título público. A Taxa DI é apurada com base em operações elegíveis de Depósitos Interfinanceiros realizadas entre instituições financeiras e serve como referência para inúmeros investimentos.
Tesouro Direto tem FGC?
Não. Os títulos públicos federais são obrigações da União e não fazem parte da garantia ordinária do Fundo Garantidor de Créditos.
CDB tem FGC?
CDBs elegíveis fazem parte dos produtos protegidos pelo Fundo, respeitando os limites por CPF ou CNPJ, instituição ou conglomerado e as demais regras vigentes.
LCI e LCA têm Imposto de Renda?
Pelas regras vigentes atualmente, seus rendimentos são isentos de Imposto de Renda para pessoas físicas nas condições aplicáveis. Como a legislação pode mudar, a regra deve ser conferida novamente antes do investimento.
CRI e CRA têm Imposto de Renda?
Nas hipóteses atualmente previstas para pessoas físicas, seus rendimentos também são classificados como isentos. A regra vigente deve ser novamente conferida na data do investimento.
É possível investir em renda fixa com pouco dinheiro?
Sim. Os valores mínimos variam conforme o produto, a emissão e a instituição utilizada.
Preciso de corretora para investir em renda fixa?
Não necessariamente. Bancos também distribuem diretamente diferentes produtos de renda fixa.
Renda fixa rende todo mês?
Não necessariamente. Alguns investimentos acumulam a remuneração para pagamento no vencimento ou resgate, enquanto outros podem oferecer fluxos periódicos. Isso depende das características de cada título.
Qual é a diferença entre renda fixa prefixada e pós-fixada?
Na prefixada, a taxa é determinada no momento da aplicação. Na pós-fixada, a remuneração depende do comportamento de um indicador ao longo do período.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.