Sumário
Quando alguém decide começar a investir, uma das primeiras perguntas costuma ser: “onde eu coloco meu dinheiro?” CDB, Tesouro Direto, ações, fundos, ETFs, criptomoedas… para quem está começando, a quantidade de opções pode parecer quase infinita.
O problema é que essa provavelmente não deveria ser a primeira pergunta.
Antes de escolher um investimento, você precisa entender quanto consegue guardar, para que aquele dinheiro será usado, quando poderá precisar dele e quanto risco faz sentido assumir. Sem essas respostas, é muito fácil escolher um produto aparentemente interessante e descobrir depois que ele não combina com aquilo que você realmente precisava.
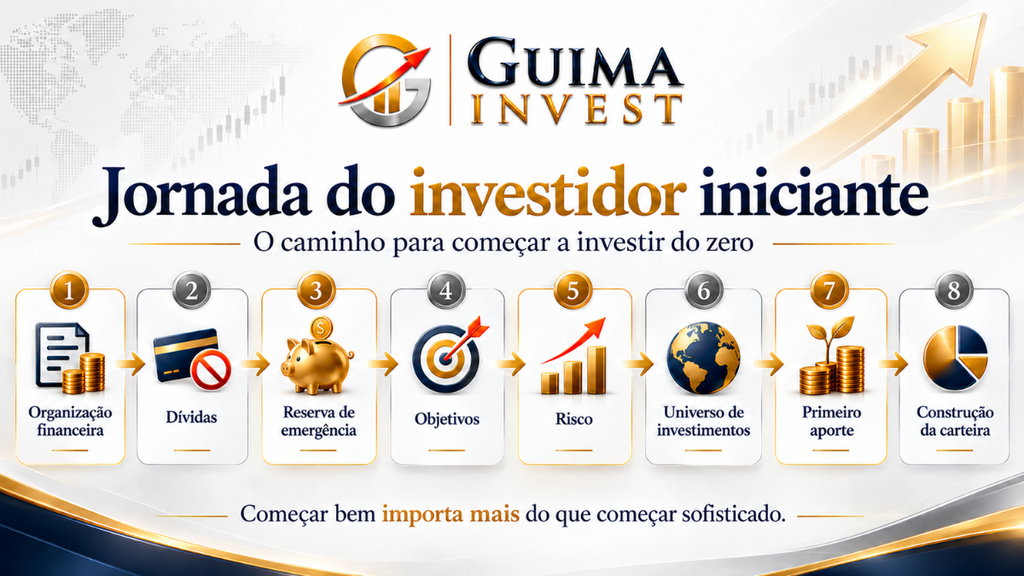
Por isso, começar a investir não começa na tela de uma corretora. Começa na organização da própria vida financeira. Primeiro, você entende onde está. Depois, identifica o que precisa ajustar, constrói uma base de segurança, define seus objetivos e só então passa a escolher investimentos compatíveis com eles.
Você não precisa dominar o mercado financeiro para começar. Também não precisa conhecer todos os produtos disponíveis, entender valuation ou saber analisar um balanço empresarial. Mas precisa construir uma base suficientemente sólida para compreender o que está fazendo e por quê.
Investir bem não significa encontrar o produto da moda. Significa tomar decisões coerentes com seus objetivos, seu prazo e sua realidade financeira.
Antes de investir, descubra onde você está
O primeiro passo para investir bem é entender a sua situação financeira atual. Isso parece básico, mas muita gente pula essa etapa e começa procurando “qual investimento rende mais” sem saber exatamente quanto ganha, quanto gasta, quanto deve ou quanto realmente consegue guardar todos os meses.
Sem esse diagnóstico, qualquer decisão de investimento começa com uma informação importante faltando.
2.1 Quanto entra e quanto sai por mês?
Comece pelo básico: quanto entra de renda líquida na sua vida todos os meses? Depois, olhe para as despesas.
Você não precisa necessariamente criar uma planilha perfeita desde o primeiro dia, com dezenas de categorias. O mais importante é conseguir responder com alguma precisão a uma pergunta simples:
Depois de pagar minhas despesas, sobra dinheiro com regularidade?
Se a resposta for sim, você começa a enxergar sua capacidade de poupança. Se a resposta for não, o primeiro problema ainda não é onde investir, mas como reorganizar o fluxo de caixa.
Essa distinção é importante porque poupar e investir não são exatamente a mesma coisa. Poupar significa gerar um excedente: gastar menos do que se recebe e reservar a diferença. Investir é o passo seguinte, quando você decide onde esse capital será colocado considerando características como risco, retorno, prazo e liquidez.
Sem capacidade recorrente de poupança, fica difícil construir um processo de investimento sustentável. E a palavra “sustentável” importa.
Investir R$ 1.000 em determinado mês e precisar resgatar tudo algumas semanas depois para pagar contas é muito diferente de desenvolver o hábito de investir R$ 300 todos os meses durante anos. Para quem está começando, a consistência frequentemente é mais importante do que tentar impressionar com o tamanho do primeiro aporte.
2.2 Faça um levantamento das suas dívidas
Depois de olhar para renda e gastos, o próximo passo é mapear suas dívidas. Isso inclui cartão de crédito, cheque especial, empréstimos, financiamentos, parcelamentos e quaisquer outras obrigações financeiras relevantes.
Para cada dívida, procure identificar pelo menos quatro coisas:
- Quanto ainda falta pagar;
- Qual é o valor da parcela;
- Qual é o custo da dívida (basicamente, os juros e demais encargos que você paga para mantê-la);
- Por quanto tempo ela ainda continuará existindo.
Esse levantamento é importante porque nem toda dívida tem o mesmo peso.
Duas dívidas com parcelas semelhantes podem representar situações completamente diferentes. Uma delas pode estar crescendo rapidamente por causa de juros muito elevados. A outra pode ser um financiamento de longo prazo, previsível e perfeitamente compatível com o orçamento familiar.
Essa diferença é fundamental para responder à próxima pergunta.
Preciso quitar minhas dívidas antes de começar a investir?
A resposta curta é: depende da dívida.
A frase “quite absolutamente todas as dívidas antes de investir” é fácil de repetir, mas simplifica demais situações financeiras que podem ser muito diferentes.
Imagine duas pessoas.
A primeira está acumulando saldo no rotativo do cartão ou utilizando cheque especial com frequência. A segunda possui um financiamento imobiliário planejado, com parcelas que cabem confortavelmente em sua renda e ainda consegue gerar excedente todos os meses.
Tratar as duas situações como se fossem economicamente iguais não faz sentido!
Quando o orçamento está desequilibrado, há dificuldade para pagar compromissos ou existem dívidas com juros muito elevados, normalmente faz sentido priorizar a reorganização financeira e enfrentar essas obrigações primeiro.
Há uma razão simples para isso: pode ser economicamente incoerente manter uma dívida extremamente cara ao mesmo tempo em que se procura um investimento que provavelmente renderá menos — e que ainda pode envolver risco e tributação.
Mas isso não significa que qualquer financiamento ou dívida precise necessariamente ser eliminado antes do primeiro investimento.
Uma dívida previsível, sustentável e relativamente barata pode coexistir com uma estratégia de construção patrimonial. A decisão depende do custo daquela dívida, do impacto que ela exerce sobre o orçamento, da estabilidade da renda, da necessidade de liquidez e do risco envolvido nas alternativas disponíveis.
Uma pergunta útil é: essa dívida está sob controle ou está controlando minha vida financeira?
Outra é: o custo dela é tão alto que reduzir a dívida oferece um benefício financeiro muito mais evidente do que tentar investir esse mesmo dinheiro?
O objetivo não é transformar o assunto em uma regra universal. É desenvolver critério.
Existem dívidas que exigem solução urgente. Existem outras que podem fazer parte de um planejamento financeiro perfeitamente saudável.
Construa sua reserva de emergência
Depois de organizar o orçamento e enfrentar as dívidas mais problemáticas, chega um dos pilares de uma vida financeira mais resiliente: a reserva de emergência.
4.1 O que é uma reserva de emergência?
A reserva de emergência é o dinheiro separado especificamente para acontecimentos inesperados.
Pode ser uma perda temporária de renda, um problema de saúde, um reparo indispensável, uma emergência familiar ou qualquer outra situação que exija recursos rapidamente.
Isso muda completamente a função daquele dinheiro.
A reserva de emergência não existe para maximizar rentabilidade. Ela existe para oferecer segurança, disponibilidade e capacidade de reação.
Em outras palavras, a pergunta principal não deveria ser “quanto esse dinheiro está rendendo?”, mas sim:
“Se eu realmente precisar dele, ele estará disponível?”
Sem uma reserva, um imprevisto pode obrigar você a vender investimentos de longo prazo justamente em um momento desfavorável ou recorrer a crédito caro para resolver o problema.
Com uma reserva, existe uma camada financeira criada justamente para absorver parte desses impactos.
4.2 Quanto devo guardar na reserva de emergência?
Como referência educacional, o Portal do Investidor, do gov.br, trabalha com uma reserva equivalente a aproximadamente seis a doze meses de gastos, ressaltando que o valor adequado depende de fatores como estabilidade da renda, tipo de trabalho e quantidade de pessoas que contribuem para a renda familiar. O mesmo material destaca que esse dinheiro deve priorizar baixo risco e alta liquidez, porque pode ser necessário a qualquer momento.
Isso significa que alguém com renda muito instável, trabalho autônomo ou apenas uma fonte de renda na família pode preferir uma margem maior. Uma pessoa com renda estável, múltiplas fontes independentes de receita e menor vulnerabilidade financeira pode avaliar uma necessidade diferente.
O importante é não transformar “seis a doze meses” em uma lei.
Esse intervalo deve funcionar como referência e objetivo, não como uma barreira dizendo que você só pode organizar sua vida financeira depois de atingir determinado número.
Se sua reserva ideal fosse de R$ 30 mil e você tivesse apenas R$ 500 hoje, isso não significaria que você precisa ficar parado até acumular os R$ 30 mil. Significa que existe uma construção progressiva pela frente.
R$ 500 podem virar R$ 1.000. Depois R$ 3.000, R$ 5.000 e assim por diante.
O importante é começar a criar essa proteção.
4.3 Onde deixar a reserva de emergência?
A melhor maneira de avaliar onde manter uma reserva não é começar pelo nome do produto, mas pela função que o dinheiro precisa cumprir.
Para uma reserva, três características são especialmente importantes: baixo risco, alta liquidez e ausência de uma carência incompatível com uma emergência.
A rentabilidade importa, naturalmente, mas aparece depois dessas necessidades.
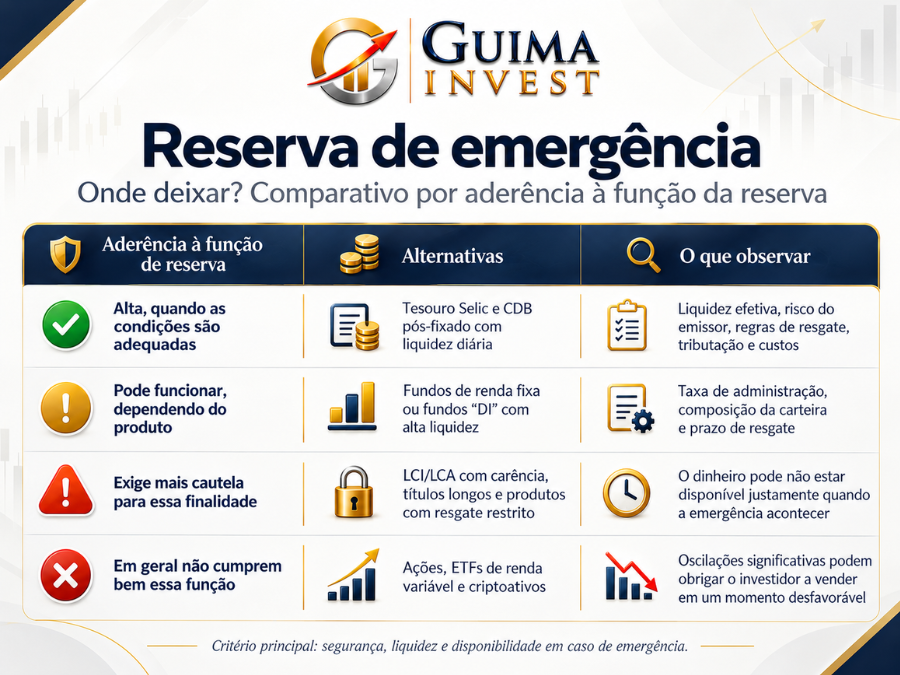
Esse quadro não é uma recomendação personalizada nem uma classificação universal dos investimentos. Trata-se de comparar diferentes alternativas diante de uma necessidade específica: manter recursos preparados para um imprevisto.
Um CDB, por exemplo, pode ter liquidez diária ou não permitir resgate antecipado, dependendo das características daquela emissão. Um fundo de renda fixa pode oferecer facilidade operacional, mas possuir taxas e prazos de resgate que precisam ser analisados.
O nome do produto, sozinho, nunca conta a história inteira.
Defina seus objetivos antes de escolher investimentos
Uma das ideias mais importantes para quem começa a investir é esta:
produto vem depois do objetivo.
Perguntar “qual investimento rende mais?” costuma ser menos útil do que perguntar:
“Para que esse dinheiro existe?”
Uma mesma pessoa pode ter vários objetivos simultaneamente. Pode estar formando uma reserva de emergência, planejando uma viagem para o próximo ano, juntando dinheiro para a entrada de um imóvel e investindo para aposentadoria daqui a algumas décadas.
Não existe motivo para que todo esse dinheiro esteja necessariamente no mesmo tipo de investimento.
O próprio Portal do Investidor ressalta que não existe um “melhor investimento” de maneira abstrata: existe uma alternativa mais adequada a determinado objetivo e perfil, considerando elementos como prazo, liquidez e risco.
Quando o objetivo vem primeiro, muitas decisões posteriores ficam mais simples.
5.1 Quanto dinheiro você precisa?
Transforme desejos genéricos em metas minimamente mensuráveis.
“Quero comprar um apartamento” é uma intenção.
“Quero acumular o valor necessário para a entrada de um apartamento” já permite estimar um valor-alvo e começar a pensar em quanto precisa ser poupado mensalmente.
O mesmo vale para viagem, carro, aposentadoria, educação ou qualquer outro objetivo.
O valor não precisa ser conhecido com precisão absoluta desde o primeiro dia. Mas alguma estimativa é melhor do que nenhuma.
5.2 Quando você precisará desse dinheiro?
O prazo é uma das variáveis mais importantes na escolha de um investimento.
Um objetivo para daqui a seis meses é completamente diferente de um objetivo para daqui a vinte anos.
Quanto menor o prazo, menor costuma ser a sua capacidade de esperar uma recuperação caso o investimento sofra alguma perda. No longo prazo, existe mais tempo para absorver determinadas oscilações — embora tempo, por si só, nunca transforme um investimento arriscado em algo livre de risco.
5.3 Você pode precisar desse dinheiro antes?
Essa pergunta leva diretamente ao conceito de liquidez.
Liquidez é, de forma simples, a facilidade de transformar um investimento novamente em dinheiro sem sofrer uma perda relevante nesse processo.
É importante não confundir liquidez com segurança.
Uma ação negociada em bolsa, por exemplo, pode possuir alta liquidez e ainda apresentar grandes oscilações de preço. Outro investimento pode praticamente não oscilar aos olhos do investidor, mas deixar o capital indisponível por determinado período.
Prazo, risco e liquidez precisam ser analisados em conjunto.
Entenda risco, retorno, prazo e liquidez
Você não precisa conhecer dezenas de indicadores para realizar seu primeiro investimento, mas quatro conceitos vão aparecer repetidamente ao longo da sua vida financeira: risco, retorno, prazo e liquidez.
Retorno, ou rentabilidade, é aquilo que o investimento gera sobre o capital aplicado.
Risco é a possibilidade de o resultado ser diferente — e pior — do que você esperava.
Prazo representa o horizonte em que aquele dinheiro será utilizado.
Liquidez indica quão facilmente o investimento pode ser convertido novamente em dinheiro.
Um erro comum é imaginar que risco significa apenas ver um gráfico cair.
Não é assim.
Existe risco de mercado, relacionado a alterações de preços e taxas. Existe risco de crédito, quando quem deve o dinheiro pode deixar de honrar sua obrigação. E existe risco de liquidez, quando é difícil vender ou resgatar um investimento rapidamente por um preço razoável.
Por isso, algo que parece “parado” no aplicativo não é necessariamente livre de riscos.
Também vale conhecer desde cedo a diferença entre rentabilidade nominal e rentabilidade real.
Se seu patrimônio aumentou 8% em determinado período, esse é um ganho nominal. Mas, se os preços da economia também aumentaram nesse intervalo, parte desse crescimento simplesmente compensou a perda de poder de compra provocada pela inflação.
Especialmente em objetivos de longo prazo, não basta perguntar quantos reais você terá no futuro. É importante pensar também no que esses reais conseguirão comprar, por exemplo, veja o gráfico abaixo:
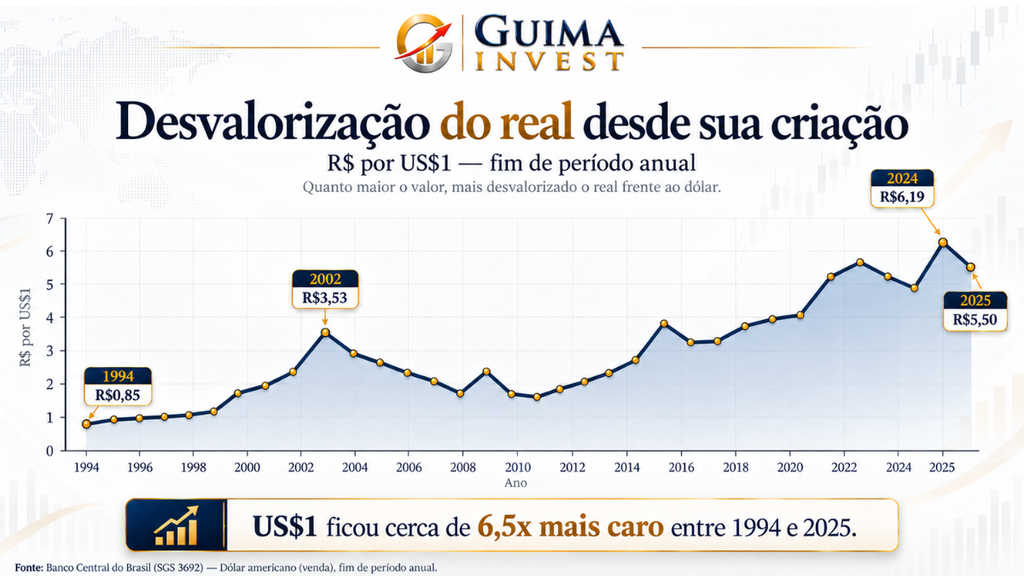
O gráfico acima ajuda a visualizar como o valor nominal do dinheiro pode mudar profundamente ao longo do tempo. Ele não representa a inflação diretamente, mas mostra a perda de valor do real em relação ao dólar: pela série histórica do Banco Central, US$ 1 passou de R$ 0,846 em 1994 para R$ 5,50 ao fim de 2025 — cerca de 6,5 vezes mais em reais.
No mesmo período, a inflação medida pelo IPCA acumulou aproximadamente 763,5% desde a criação do real, o que significa que algo que custava R$ 1 em julho de 1994 precisaria custar cerca de R$ 8,63 no fim de 2025 apenas para acompanhar a alta geral dos preços.
É justamente aqui que aparece a diferença entre rentabilidade nominal e rentabilidade real: ver o patrimônio aumentar em reais não significa necessariamente ficar mais rico. Para saber se houve ganho efetivo de poder de compra, é preciso descontar a inflação do retorno obtido.
Descubra seu perfil de investidor — mas não fique preso ao rótulo
Ao abrir uma conta de investimentos, é comum responder a um questionário que procura identificar seu perfil.
Classificações como conservador, moderado e arrojado aparecem com frequência.
Elas podem ser úteis, mas não devem ser tratadas como se fossem uma identidade permanente.
Dizer “sou arrojado” não significa que todo o dinheiro dessa pessoa deveria estar exposto a grandes oscilações. Da mesma maneira, ser classificado como conservador não significa necessariamente que todo patrimônio deva permanecer em investimentos de curtíssimo prazo durante décadas.
O processo de suitability (análise de adequação dos investimentos ao perfil, aos objetivos, à situação financeira e ao conhecimento do investidor) existe justamente para tentar aproximar os produtos oferecidos das características do cliente. A CVM regula esse dever de adequação e trata suitability como parte importante da proteção do investidor.
7.1 Tolerância ao risco e capacidade de assumir risco são coisas diferentes
Essa distinção é fundamental.
Tolerância ao risco tem forte componente psicológico: quanto você consegue ver um investimento oscilar sem entrar em pânico ou abandonar sua estratégia?
Capacidade de assumir risco, por outro lado, depende da sua situação financeira e do objetivo daquele dinheiro.
Imagine alguém que não se incomodaria em ver uma ação cair 30%. Psicologicamente, essa pessoa pode ter alta tolerância a oscilações.
Agora imagine que o dinheiro será usado daqui a quatro meses para pagar a entrada de um imóvel.
Mesmo que a pessoa seja emocionalmente confortável com a volatilidade, sua capacidade financeira de assumir uma queda relevante naquele capital é pequena.
Seu perfil importa, mas o objetivo do dinheiro continua sendo decisivo.
E existe um cuidado operacional importante: responda aos questionários de perfil de forma honesta. Alterar respostas apenas para liberar produtos mais arriscados derrota justamente a finalidade dessa avaliação.
Conheça o universo de investimentos antes de escolher
Quando alguém entra pela primeira vez em uma plataforma de investimentos, a quantidade de nomes pode transmitir a impressão de que é necessário aprender tudo antes de começar.
Não é.
Neste momento, você precisa apenas enxergar o mapa.
Na renda fixa, existem títulos públicos, títulos emitidos por bancos e outros instrumentos de crédito. Apesar do nome, renda fixa não significa automaticamente “sem risco” ou “impossível perder dinheiro”.
No universo de renda variável, ações são um dos exemplos mais conhecidos, enquanto ETFs permitem ao investidor acessar diferentes carteiras e mercados por meio de fundos negociados em bolsa.
Existem ainda fundos de investimento, fundos imobiliários, previdência complementar, instrumentos de crédito privado, investimentos internacionais e criptoativos, entre muitas outras possibilidades.
O objetivo aqui não é ensinar cada uma dessas categorias.
É mostrar algo mais importante:
Você não precisa investir em tudo.
Ações podem fazer sentido em determinadas estratégias, mas não exercem a mesma função que uma reserva de emergência. Um instrumento de renda fixa pode ser excelente para determinado prazo e ruim para outro. Criptoativos podem fazer parte da estratégia de alguns investidores, mas possuem riscos relevantes de volatilidade, custódia, tecnologia e contraparte.
O mercado oferece diversas ferramentas. Isso não significa que você precise usar todas.
Um investidor pode passar anos aumentando seu patrimônio e seu conhecimento gradualmente, incorporando novos instrumentos somente quando eles passam a ter uma função clara dentro de sua estratégia.
Escolha onde você vai investir
Depois de entender sua situação financeira e conhecer o mapa básico dos investimentos, é hora de escolher a instituição pela qual você pretende operar.
Uma dúvida frequente é:
“É obrigatório abrir conta em uma corretora?“
Não para todos os investimentos.
Na prática, o investidor pode acessar produtos por meio de bancos, corretoras de valores e distribuidoras de valores mobiliários, dependendo do investimento em questão.
Para comprar e vender ativos negociados nos mercados da B3, o acesso ocorre por meio de uma corretora ou distribuidora devidamente autorizada e credenciada. A própria B3 disponibiliza uma ferramenta pública de consulta aos seus participantes.
Também vale distinguir a instituição do assessor de investimentos. O assessor é um profissional vinculado a um intermediário e pode atuar no relacionamento e na distribuição de investimentos, mas ele não substitui a instituição por meio da qual as operações são realizadas. A CVM também indica que é possível consultar os assessores e as instituições financeiras às quais estão vinculados.
Na escolha da instituição, não observe apenas a aparência do aplicativo ou a quantidade de investimentos oferecidos.
Considere fatores como segurança institucional, regularidade, custos, qualidade das informações, atendimento, facilidade de uso e variedade de produtos realmente relevantes para você.
Também é recomendável conferir se a instituição está devidamente autorizada. A CVM disponibiliza o Cadastro Geral, e a B3 oferece uma Busca de Participantes para consulta das instituições habilitadas em seus mercados.
Uma plataforma com milhares de produtos não é automaticamente melhor para você. Especialmente no início, clareza, confiança e facilidade operacional podem valer mais do que um catálogo gigantesco que você ainda não precisa utilizar.
Quanto dinheiro preciso para começar a investir?
Não existe um valor mínimo universal para começar a investir.
Cada produto e cada instituição pode estabelecer condições diferentes. Alguns investimentos permitem aplicações com valores bastante baixos; outros possuem mínimos comerciais maiores.
Por isso, não espere alcançar uma quantia que pareça “digna de investidor” antes de começar.
Se você pode investir pouco, comece pequeno.
O primeiro aporte também possui uma função educacional. É quando você aprende a movimentar recursos, localizar produtos, observar informações sobre prazo e liquidez, entender como o saldo aparece na plataforma e acompanhar como o investimento se comporta na prática.
O importante é não confundir começar pequeno com permanecer financeiramente desorganizado.
A meta ao longo do tempo é aumentar sua capacidade de gerar excedente e realizar aportes compatíveis com seus objetivos.
Como escolher seu primeiro investimento
Agora finalmente voltamos à pergunta do início:
“Onde coloco meu dinheiro?”
Depois de percorrer este guia, talvez já esteja mais claro por que não existe uma resposta universal.
O seu primeiro investimento depende da função daquele dinheiro.
Se você ainda está construindo sua reserva de emergência, provavelmente deverá priorizar baixo risco, alta liquidez e facilidade de acesso.
Se sua reserva já está pronta e o objetivo é de longo prazo, a análise pode ser completamente diferente.
Se existe uma compra programada para daqui a poucos meses, preservar o capital e garantir sua disponibilidade pode ser muito mais importante do que buscar retornos potencialmente maiores assumindo oscilações.
A conclusão é simples: não existe um primeiro investimento universalmente melhor para todas as pessoas.
A pergunta “qual investimento rende mais?” deve dar lugar a outra:
“Qual investimento faz mais sentido para este objetivo?”
Essa mudança de mentalidade parece pequena, mas altera profundamente a forma como você começa a tomar decisões.
Faça seu primeiro aporte
Depois de planejar e escolher onde investir, chega a hora de transformar teoria em ação.
O processo operacional muda de uma instituição para outra, mas a lógica é semelhante: você coloca dinheiro na conta escolhida, localiza o investimento e decide quanto aplicar.
Antes de confirmar uma aplicação, acostume-se desde cedo a procurar algumas informações básicas:
- o que exatamente você está comprando;
- quem é o emissor, gestor ou responsável pelo produto;
- como aquele investimento gera retorno;
- quais são seus principais riscos;
- em quais condições o dinheiro pode ser resgatado;
- quais custos existem;
- e como funciona sua tributação.
Você não precisa compreender cada detalhe jurídico de um produto para realizar seu primeiro investimento.
Mas deveria conseguir explicar, em suas próprias palavras:
“Meu dinheiro está aqui por este motivo, posso resgatá-lo nestas condições e os principais riscos são estes.”
Se você ainda não consegue responder a essas perguntas, provavelmente vale estudar um pouco mais antes de clicar em “confirmar”.
Depois do primeiro investimento, transforme o aporte em hábito
O primeiro investimento é importante, mas o segundo, o terceiro e os próximos cem provavelmente serão ainda mais importantes.
Construção patrimonial costuma depender muito mais de um processo consistente do que de encontrar uma oportunidade extraordinária.
Por isso, o ideal é fazer do aporte uma parte do orçamento. Sempre que possível, defina uma quantia ou um percentual que será destinado regularmente aos investimentos e reajuste esse valor conforme sua renda e sua capacidade de poupança evoluírem.
Com o passar do tempo, você começa a deixar de pensar apenas em produtos isolados e passa a pensar em carteira.
É nesse momento que entram conceitos como diversificação, alocação e rebalanceamento.
Diversificar não significa simplesmente comprar uma quantidade enorme de investimentos. A lógica é evitar que todo o seu patrimônio dependa das mesmas empresas, setores, emissores, mercados ou fontes de risco.
Mas isso já é assunto para a próxima etapa da jornada.
Neste momento, o mais importante é transformar a decisão de investir em um comportamento recorrente.
Erros comuns de quem está começando a investir
Muitos erros de investidores iniciantes não surgem por falta de inteligência. Eles aparecem por pressa, medo, ganância, ansiedade ou excesso de confiança.
A economia comportamental, área associada a pesquisadores como Daniel Kahneman e Richard Thaler, ajudou a mostrar que decisões econômicas reais nem sempre seguem aquela imagem idealizada de um indivíduo perfeitamente racional.
No mercado financeiro, isso pode aparecer de várias formas: comprar depois de grandes altas porque todos parecem estar ganhando dinheiro, vender depois de quedas por medo, procurar apenas informações que confirmem uma tese já escolhida ou acreditar que alguns acertos recentes demonstram uma habilidade que talvez ainda não exista.
Alguns erros merecem atenção especial:
- Investir sem saber quanto realmente sobra no orçamento;
- Ignorar dívidas caras enquanto procura rentabilidade;
- Não construir uma reserva de emergência;
- Escolher investimentos apenas pela maior taxa anunciada;
- Confundir rentabilidade passada com garantia de retorno futuro;
- Investir dinheiro de curto prazo em ativos incompatíveis com esse objetivo;
- Confundir liquidez com ausência de risco;
- Alterar artificialmente respostas do perfil de investidor para acessar produtos mais arriscados;
- Comprar um ativo simplesmente porque alguém afirmou que ele “vai subir”;
- Movimentar constantemente a carteira sem uma razão clara;
- Concentrar patrimônio sem compreender os riscos envolvidos;
- Tentar enriquecer rapidamente em vez de construir um processo consistente.
Uma regra simples ajuda a evitar muitos desses problemas:
Não invista naquilo que você ainda não consegue explicar.
Checklist: estou pronto para começar a investir?
Use este checklist como uma última revisão:
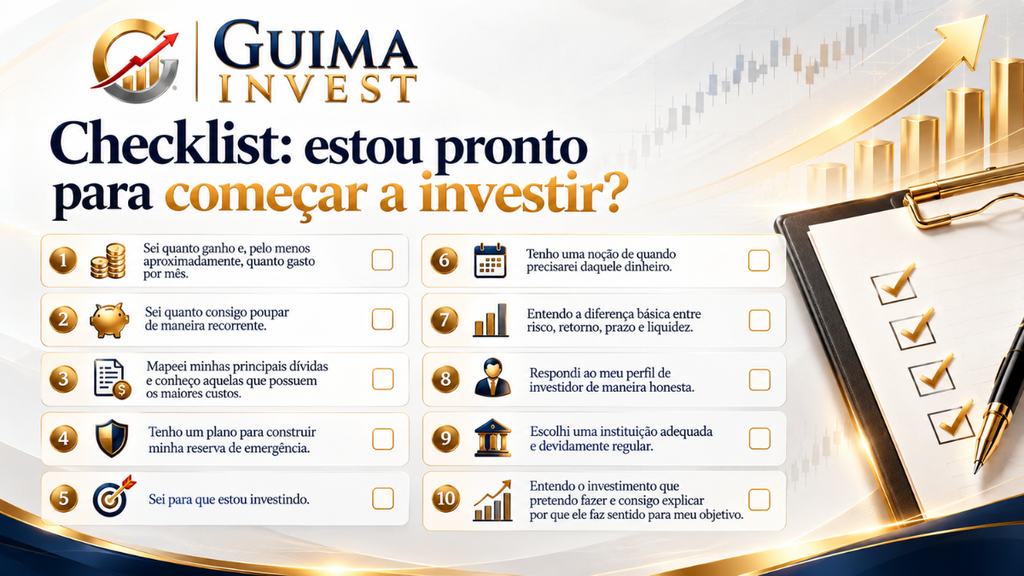
Você não precisa alcançar uma situação financeira perfeita antes de começar.
O objetivo deste checklist é identificar o que já está organizado e aquilo que ainda precisa ser construído.
Conclusão: começar bem importa mais do que começar sofisticado
O mercado financeiro é cheio de produtos, siglas, estratégias e opiniões. Para quem está começando, isso pode transmitir a falsa impressão de que investir exige um domínio técnico enorme logo no primeiro dia.
Não exige.
O que você precisa inicialmente é de coerência: entender quanto ganha e gasta, identificar as dívidas que merecem atenção, construir uma reserva para imprevistos, definir seus objetivos e compreender quais riscos fazem sentido para cada um deles.
Em vez de tentar encontrar imediatamente o investimento “perfeito”, é mais útil construir um processo. Um processo em que você consegue guardar dinheiro com regularidade, entende por que escolheu determinado produto e aumenta seu repertório conforme seu patrimônio e seu conhecimento evoluem.
Você não precisa começar de maneira sofisticada. Precisa começar de maneira bem estruturada.
A partir daí, perguntas mais avançadas passam a fazer sentido: o que exatamente é renda fixa? Como funciona a renda variável? Quando cada uma delas pode ser mais adequada? Como combinar investimentos diferentes em uma carteira?
São etapas naturais de uma mesma jornada.
No fim das contas, investir não começa quando você escolhe um produto. Começa quando você entende o que quer que o seu dinheiro faça por você.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.