Para muita gente, renda variável é quase sinônimo de bolsa de valores: gráficos subindo e descendo, ações disparando, notícias de grandes ganhos e, do outro lado, histórias de perdas igualmente impressionantes.
Mas começar por essa imagem pode dificultar mais do que ajudar.
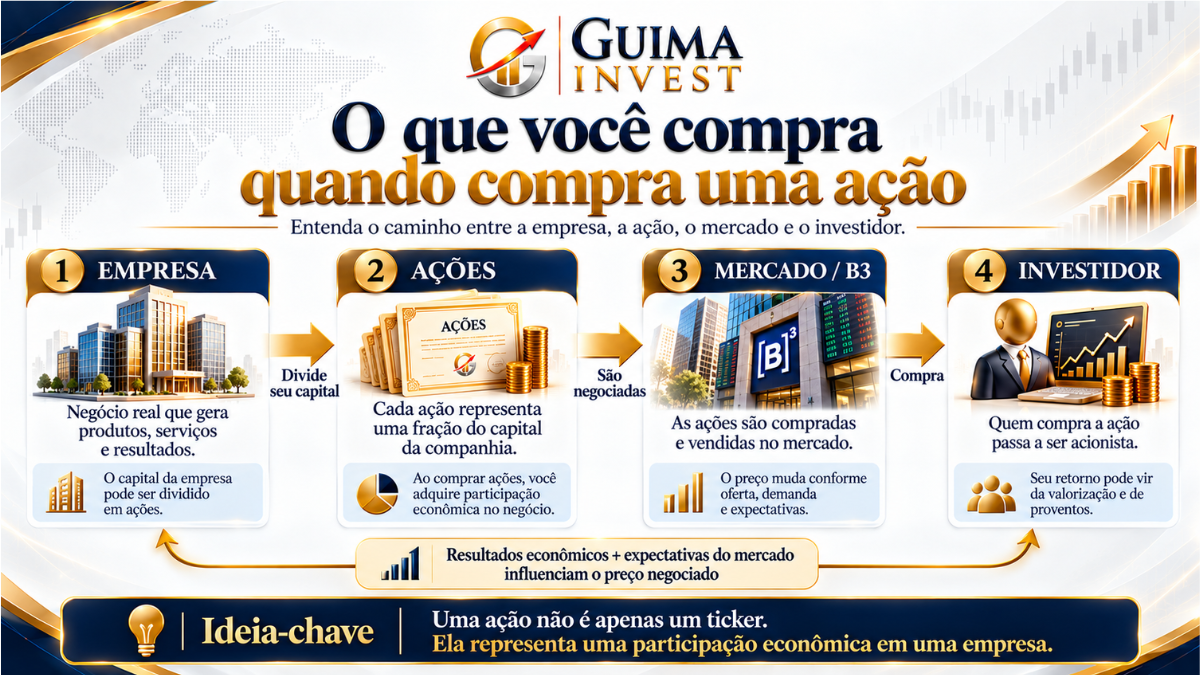
Quando você compra uma ação, por exemplo, não está simplesmente comprando um código que pisca na tela do celular. Está adquirindo uma participação em uma empresa. Quando compra uma cota de um ETF (Exchange Traded Fund, ou fundo negociado em bolsa) ou de um fundo imobiliário, está adquirindo uma participação em um veículo que possui determinados ativos e segue uma estratégia específica.
O que caracteriza a renda variável é algo mais simples: o retorno que você terá não está previamente determinado no momento do investimento. O preço pode subir ou cair, empresas podem lucrar mais ou menos, distribuições podem mudar e as expectativas dos investidores também se transformam ao longo do tempo.
É justamente essa incerteza que cria tanto oportunidades quanto riscos.
Neste artigo, vamos entender o que é renda variável, como ela funciona, quais são seus principais investimentos, de onde pode vir o retorno, quais riscos existem e como começar a investir sem transformar o assunto em uma aposta sobre qual será a próxima ação a subir.
O que é renda variável?
Renda variável é a categoria de investimentos em que a remuneração futura não é conhecida ou determinada previamente.
Essa é a diferença conceitual mais importante em relação à renda fixa. Em um investimento de renda fixa, existe uma regra definida para calcular a remuneração. Ela pode ser prefixada, pós-fixada ou combinada com algum índice. Isso não significa que o investimento seja necessariamente livre de risco ou que seu preço nunca possa cair.
Na renda variável, por outro lado, não existe uma taxa contratada que determine quanto o investidor receberá no futuro. O resultado dependerá do desempenho do ativo, das condições econômicas, das expectativas do mercado e de outras variáveis.
Por isso, dizer simplesmente que “renda fixa é segura e renda variável é arriscada” é uma simplificação ruim.
Existem investimentos de renda fixa com risco de crédito elevado ou baixa liquidez. Da mesma forma, existem formas bastante diferentes de assumir risco dentro da renda variável, desde uma carteira diversificada até uma posição extremamente concentrada em uma única empresa.
A classificação diz principalmente respeito à forma como o retorno é determinado, não a uma escala absoluta de segurança.
Como funciona a renda variável?
Para entender a renda variável, é útil deixar por alguns minutos os gráficos de lado e pensar naquilo que está por trás deles.
No caso de uma ação, existe uma empresa. Em um ETF, existe uma carteira de ativos. Em um fundo imobiliário, existe um patrimônio composto por imóveis, créditos ou outros investimentos relacionados ao setor imobiliário.
A cotação vista na tela é apenas o preço pelo qual compradores e vendedores estão dispostos a negociar aquele ativo naquele momento.
3.1 De onde vem o retorno?
Em termos gerais, o retorno de um investimento em renda variável pode aparecer de duas maneiras.
A primeira é pela valorização do próprio ativo.
Imagine que um investidor adquira uma ação por R$ 20 e, algum tempo depois, ela esteja sendo negociada por R$ 25. O patrimônio investido se valorizou 25% antes de considerar custos e impostos.
A segunda possibilidade são as distribuições feitas ao investidor, quando previstas e efetivamente realizadas. Empresas podem distribuir recursos aos acionistas por meio de proventos; fundos podem realizar distribuições aos seus cotistas; outros instrumentos possuem estruturas próprias.
Isso não significa que essas distribuições sejam garantidas.
Uma empresa que pagou dividendos durante anos pode reduzi-los ou deixar de pagá-los. Um fundo pode receber menos receitas. Um ativo que vinha se valorizando pode começar a cair.
Por isso, diferentemente de um investimento cuja remuneração segue uma regra previamente definida, o investidor de renda variável precisa conviver com resultados que podem mudar ao longo do caminho.
3.2 Por que os preços sobem e descem?
No nível mais imediato, o preço muda porque compradores e vendedores chegam ao mercado com disposições diferentes para negociar.
Mas essa oferta e demanda não surge do nada.
Resultados empresariais, crescimento, endividamento, mudanças no setor, juros, inflação, economia, decisões políticas, concorrência, novas tecnologias e expectativas sobre o futuro podem alterar o preço que investidores estão dispostos a pagar.
Existe ainda um componente fundamental: o mercado negocia expectativas, não apenas o presente.
Uma empresa pode divulgar lucro recorde e ainda assim ver suas ações caírem se os investidores esperavam um resultado ainda melhor. Da mesma forma, uma empresa pode divulgar números ruins e ter suas ações valorizadas se o mercado entender que a situação futura será menos negativa do que se imaginava.
É por isso que a cotação de uma empresa não funciona como uma simples fotografia de seu balanço.
Ela incorpora expectativas (e expectativas podem mudar).
3.3 Preço não é a mesma coisa que valor
Essa distinção é uma das mais importantes para quem pretende investir em ações.
Preço é observável. Valor é estimado.
O preço é aquilo que o mercado está cobrando pelo ativo naquele momento. Já o valor depende de uma análise sobre aquilo que o ativo poderá gerar economicamente no futuro.
Aswath Damodaran, professor da New York University (NYU, Universidade de Nova York) e uma das principais referências contemporâneas em valuation, explica em Valuation: Como Avaliar Empresas e Escolher as Melhores Ações que o valor de um ativo está relacionado aos fluxos de caixa que ele poderá gerar no futuro e à incerteza associada a esses fluxos.
Décadas antes, Benjamin Graham, economista, professor e um dos principais nomes da escola de investimento em valor, já havia construído boa parte de sua filosofia de investimentos em torno da distinção entre o preço apresentado pelo mercado e o valor econômico que o investidor atribui ao negócio.
Em O Investidor Inteligente, Graham trabalha conceitos como valor intrínseco e margem de segurança. A lógica é que o investidor não deveria comprar simplesmente porque uma ação está subindo ou porque acredita que alguém pagará mais por ela amanhã. A análise do negócio e do preço pago também importa.
Isso leva a uma conclusão importante:
Uma empresa pode ser excelente e, ainda assim, suas ações podem ser um mau investimento se o preço pago for alto demais. Qualidade do negócio importa, mas preço também.
Da mesma forma, preço em queda não significa automaticamente que surgiu uma oportunidade. O negócio pode simplesmente estar piorando.
Entender essa diferença não transforma ninguém imediatamente em analista de empresas, mas ajuda a abandonar uma visão comum entre iniciantes: a de que investir em ações consiste apenas em tentar descobrir qual linha do gráfico vai subir.
Quais são os principais ativos para investir em renda variável?
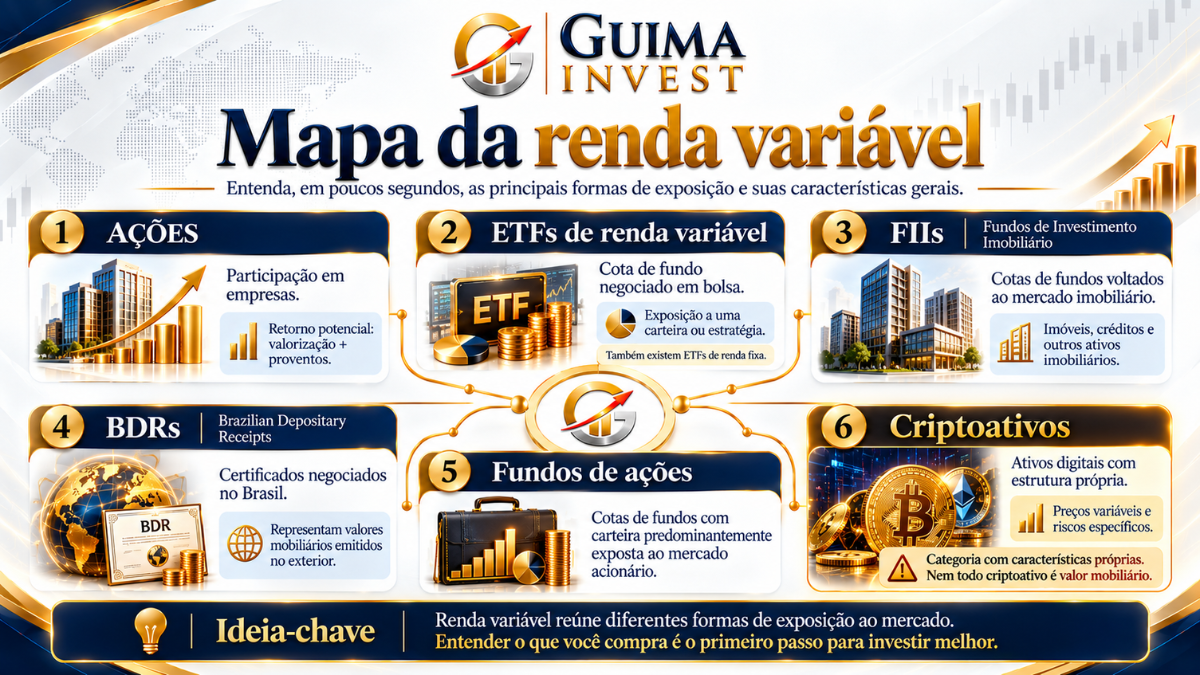
A renda variável não se resume às ações.
Existem diferentes maneiras de se expor a empresas, setores, mercados, imóveis e outros ativos. Cada instrumento possui estrutura, custos e riscos próprios.
Para um artigo introdutório, o mais importante não é aprender todos os detalhes agora, mas saber o que está sendo comprado em cada caso.
4.1 Ações
Uma ação representa uma fração do capital de uma companhia.
Ao adquirir ações, o investidor passa a participar economicamente daquele negócio. Seu resultado pode vir da valorização das ações e de distribuições realizadas pela empresa ao longo do tempo.
Em contrapartida, ele também assume riscos relacionados ao próprio negócio. Empresas podem perder competitividade, se endividar excessivamente, ver seus lucros desaparecerem e, em casos extremos, destruir grande parte ou praticamente todo o valor investido pelos acionistas.
A B3, operadora da bolsa brasileira, mantém informações oficiais sobre as características e a negociação de ações no mercado nacional.
4.2 ETFs
ETFs são fundos cujas cotas são negociadas em bolsa.
Quando falamos de renda variável neste artigo, estamos interessados principalmente nos ETFs expostos ao mercado acionário ou a outros ativos de renda variável, já que também existem ETFs de renda fixa.
Muitos ETFs são construídos para acompanhar índices ou carteiras de referência, permitindo que o investidor obtenha exposição a diversos ativos por meio de uma única cota.
Isso pode tornar a diversificação operacionalmente mais simples, mas não elimina risco. Se o mercado ou os ativos acompanhados pelo ETF caírem, sua cota também poderá se desvalorizar. Custos, liquidez e diferenças entre o desempenho do fundo e sua referência também precisam ser considerados.
4.3 Fundos imobiliários (FIIs)
Os Fundos de Investimento Imobiliário (FIIs) permitem que investidores adquiram cotas de fundos voltados ao mercado imobiliário.
Dependendo da estratégia, o patrimônio pode estar exposto diretamente a imóveis (como galpões, edifícios e centros comerciais) ou a créditos e outros instrumentos relacionados ao setor.
O investidor não compra diretamente um apartamento ou um shopping. Ele compra uma cota do fundo.
Por isso, apesar da ligação com imóveis, a cota negociada em bolsa pode subir e cair diariamente, além de carregar riscos relacionados ao patrimônio, à gestão, ao mercado e à própria liquidez.
A B3 também mantém material específico sobre os fundos imobiliários negociados no mercado brasileiro.
4.4 Outros instrumentos
Existem ainda outras formas de exposição.
Os Brazilian Depositary Receipts (BDRs), ou recibos depositários negociados no Brasil, representam valores mobiliários emitidos no exterior. Eles permitem exposição internacional sem que o investidor necessariamente compre o ativo diretamente em uma bolsa estrangeira.
Já os fundos de ações reúnem recursos de vários cotistas e delegam a uma estrutura profissional a gestão da carteira, respeitando a política definida pelo fundo.
E há também os criptoativos.
Bitcoin e outros criptoativos possuem preços que podem variar intensamente e aparecem com frequência nas mesmas discussões em que se fala de renda variável. Inclusive, a Receita Federal relaciona criptoativos entre os exemplos tratados em sua área de renda variável para fins tributários.
Isso, porém, não significa que todo criptoativo seja juridicamente equivalente a uma ação, ETF ou outro valor mobiliário.
Seu funcionamento econômico, tecnológico e regulatório é próprio, e nem todo criptoativo está sujeito ao mesmo enquadramento da CVM. Por isso, neste artigo eles aparecem no mapa como uma categoria relacionada, mas distinta dos instrumentos tradicionais do mercado de capitais.
Cada uma dessas categorias merece um estudo próprio. Aqui, nosso objetivo é construir o mapa.
Quais são os riscos da renda variável?
A possibilidade de obter retornos maiores costuma receber boa parte da atenção de quem começa a olhar para a bolsa.
O risco merece pelo menos a mesma atenção.
E risco não significa apenas “o preço pode cair amanhã”.
5.1 Volatilidade, perda realizada e perda permanente
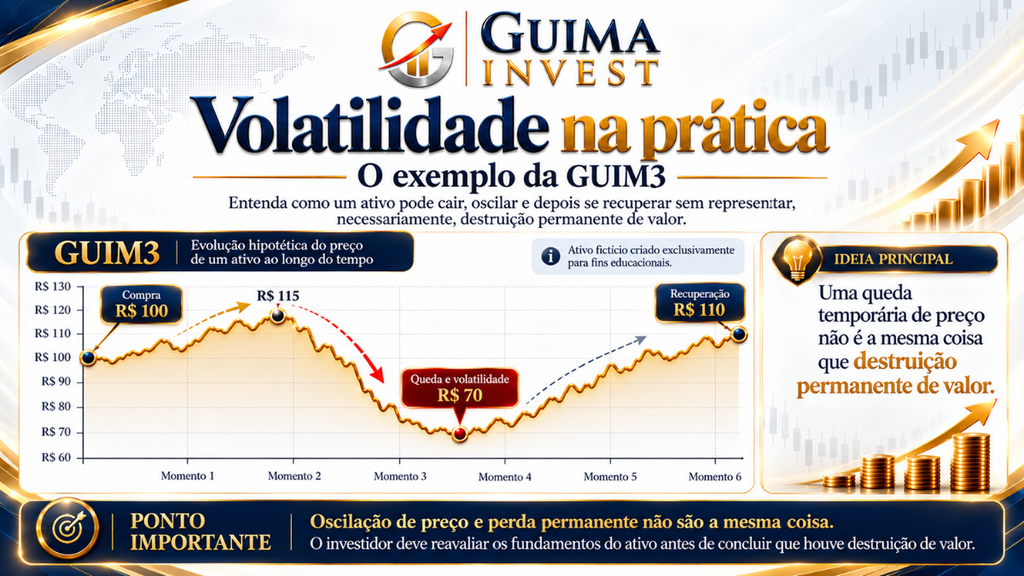
Imagine uma ação fictícia chamada GUIM3.
Você compra o papel por R$ 100. Poucos meses depois, ele passa a valer R$ 70.
Seu patrimônio marcado a mercado caiu 30%. Há uma perda econômica naquele momento, embora você ainda não a tenha realizado por meio de uma venda.
Agora imagine que, algum tempo depois, o preço volte para R$ 110.
A queda anterior existiu. Você ficou exposto a ela. Mas ela não se tornou uma perda permanente de capital.
O cenário é muito diferente se a empresa deteriorar seu negócio, acumular dívidas que não consegue pagar, perder competitividade, comprometer sua capacidade futura de gerar caixa e terminar valendo R$ 10 (ou, em um caso extremo, quebrar).
Por isso, três conceitos não devem ser confundidos:
volatilidade, que representa oscilações de preço; perda realizada, que ocorre quando a posição é encerrada abaixo do custo considerado; e perda permanente de capital, quando o valor econômico que sustentava o investimento é efetivamente destruído.
Essa diferença também evita uma armadilha perigosa: pensar que “se eu não vender, eu não perdi”.
Às vezes esperar é racional. Outras vezes, a tese de investimento simplesmente estava errada.
Uma queda mais acentuada também deve servir como um convite para reavaliar os fundamentos que justificaram o investimento. O negócio mudou? A dívida cresceu de forma preocupante? A empresa perdeu competitividade? A administração alterou sua estratégia? A capacidade de gerar resultados no longo prazo ficou pior?
Robert G. Hagstrom, em O Jeito Warren Buffett de Investir, descreve como Warren Buffett procura pensar nas ações como participações em negócios, e não simplesmente como papéis negociados no mercado. Entre os princípios apresentados por Hagstrom estão a compreensão do negócio, a consistência de suas operações e suas perspectivas de longo prazo.
Essa lógica conversa diretamente com a tradição de Benjamin Graham: uma queda de preço, isoladamente, não diz se devemos comprar, vender ou esperar. Primeiro precisamos entender o que aconteceu com o negócio.
Antes do gráfico abaixo, vale deixar uma observação importante: GUIM3 não existe. Criamos esse ticker exclusivamente para mostrar de forma visual como uma cotação pode oscilar, cair significativamente e depois se recuperar sem usar o desempenho de uma companhia real ou sugerir qualquer expectativa de retorno.
5.2 Risco do negócio e risco de mercado
Em ações, existe o risco específico da empresa.
Um concorrente melhor pode surgir. A administração pode tomar decisões ruins. A dívida pode crescer demais. Uma tecnologia pode tornar determinado produto obsoleto.
Há também riscos que afetam grande parte do mercado ao mesmo tempo.
Crises econômicas, mudanças relevantes nos juros, choques políticos ou externos e alterações nas expectativas podem levar investidores a reduzir o preço que estão dispostos a pagar por muitos ativos simultaneamente.
Uma boa empresa, portanto, pode ter suas ações caindo durante determinado período.
O contrário também acontece: uma empresa frágil pode se valorizar durante algum tempo.
Mais uma vez, preço e qualidade do negócio não são exatamente a mesma coisa.
5.3 Liquidez e concentração
Outro erro comum é confundir liquidez com segurança.
Uma ação muito negociada pode ser vendida rapidamente e, ainda assim, perder 30%, 40% ou mais de seu preço. Liquidez indica facilidade para negociar; não garante o preço pelo qual essa negociação acontecerá.
Há ainda o risco de concentração.
Quem coloca parcela muito grande do patrimônio em uma única empresa, setor ou tese fica extremamente dependente daquele resultado específico.
Diversificação não elimina as oscilações do mercado e também não impede perdas. Seu objetivo é principalmente evitar que um único erro, empresa ou evento tenha peso desproporcional sobre todo o patrimônio.
Investir ou especular: qual é a diferença?
Comprar uma ação e investir em uma empresa não são necessariamente a mesma coisa.
Essa distinção aparece logo no início de uma das obras mais influentes da história dos investimentos: o já citado O Investidor Inteligente, de Graham.
Na abordagem de Graham, investimento exige análise, preocupação com a proteção razoável do capital e expectativa de um retorno adequado. Quando esses elementos deixam de existir, a operação se aproxima da especulação.
Isso não precisa ser tratado como um julgamento moral.
O ponto é saber qual jogo está sendo jogado.
Uma pessoa pode comprar uma ação porque estudou o negócio, avaliou seus riscos, formou uma estimativa de valor e pretende acompanhar a empresa durante anos.
Outra pode comprar exatamente a mesma ação porque acredita que uma notícia fará sua cotação disparar nas próximas duas horas.
O ativo é o mesmo. A lógica da decisão é completamente diferente.
O problema surge quando a especulação é tratada como se fosse investimento, especialmente quando alguém assume riscos de curto prazo acreditando estar seguindo uma estratégia conservadora de longo prazo.
Graham também desenvolveu o conceito de margem de segurança: criar uma distância entre aquilo que se estima ser o valor de um ativo e o preço pago por ele, reduzindo a dependência de previsões perfeitas.
Não precisamos aprofundar valuation aqui. Mas a lição é valiosa desde o primeiro investimento:
Não basta perguntar se um ativo pode subir. É preciso entender o que está sendo comprado e quanto está sendo pago por aquilo.
A psicologia do investidor também importa
Nem todos os riscos aparecem no balanço de uma empresa.
Alguns aparecem diante do espelho.
Mercados colocam o investidor constantemente diante de medo, euforia, arrependimento e comparação com outras pessoas. E essas emoções podem alterar decisões justamente nos momentos em que a disciplina é mais necessária.
Um exemplo é o FOMO (Fear of Missing Out, ou medo de ficar de fora).
Quando determinado ativo sobe rapidamente e todos parecem estar ganhando dinheiro, surge a sensação de que é preciso comprar imediatamente antes que “seja tarde demais”. Esse comportamento pode se combinar com o efeito manada, que ocorre quando nossas decisões passam a ser influenciadas pelo comportamento do grupo, mesmo sem uma análise individual suficientemente sólida.
Outro fenômeno importante é a aversão à perda.
Daniel Kahneman, psicólogo e vencedor do Prêmio Nobel de Economia em 2002, e Amos Tversky, psicólogo e professor da Universidade Stanford, desenvolveram uma das contribuições mais importantes para a compreensão moderna da tomada de decisões sob incerteza.
Em 1979, os dois publicaram o trabalho Prospect Theory: An Analysis of Decision Under Risk, que apresentou a chamada teoria da perspectiva. Entre suas implicações está a percepção de que ganhos e perdas não são avaliados de maneira perfeitamente simétrica pelas pessoas.
Kahneman posteriormente levou grande parte dessas discussões a um público mais amplo em Rápido e Devagar: Duas Formas de Pensar, obra dedicada aos mecanismos de julgamento, decisão e vieses cognitivos.
No mercado financeiro, a aversão à perda pode aparecer de maneiras aparentemente opostas.
Um investidor pode vender em pânico depois de uma queda porque não suporta emocionalmente ver seu patrimônio diminuir.
Outro pode insistir por tempo demais em uma empresa cuja tese se deteriorou porque realizar a perda significaria admitir que sua decisão estava errada.
Há também o excesso de confiança.
Depois de alguns acertos, é fácil começar a confundir um mercado favorável com habilidade excepcional. O investidor pode negociar mais, aumentar excessivamente suas posições e acreditar que possui uma capacidade de previsão maior do que realmente tem.
Esses temas pertencem ao campo das finanças comportamentais e merecem artigos próprios.
Por enquanto, a lição fundamental é simples:
Aprender sobre os ativos é importante. Aprender a reconhecer o próprio comportamento, e a controlá-lo quando ele começa a interferir na estratégia, também é.
Renda variável é investimento para longo prazo?
Renda variável não é, por definição, sinônimo de longo prazo.
É possível comprar e vender ações no mesmo dia. Traders existem justamente porque há estratégias construídas para horizontes muito curtos.
Mas para quem está construindo patrimônio como investidor, um horizonte maior costuma ter uma vantagem importante: oferece mais capacidade para atravessar oscilações sem depender do preço do ativo em uma data próxima e inflexível.
Imagine que o dinheiro será usado como entrada de um imóvel daqui a seis meses.
Mesmo uma empresa excelente pode atravessar uma queda justamente no momento em que você precisar vender. Nesse caso, sua capacidade econômica de assumir volatilidade é pequena, independentemente de quanto você se considere “arrojado”.
Já um objetivo a vinte ou trinta anos pode admitir maior oscilação no caminho, desde que a estratégia seja compatível com o perfil, a situação financeira e os ativos escolhidos.
Isso não significa que “basta esperar que tudo sobe”.
Tempo não transforma um ativo ruim em um bom ativo.
Empresas podem fracassar permanentemente. Setores podem mudar. Teses podem estar erradas.
O longo prazo apenas reduz a necessidade de transformar oscilações de curto prazo em decisões obrigatórias e permite que resultados econômicos dos investimentos tenham mais tempo para se manifestar.
Há também um componente psicológico. Observar a carteira constantemente pode aumentar a percepção das perdas de curto prazo e influenciar a disposição do investidor para permanecer exposto a ativos mais voláteis (fenômeno associado à chamada aversão míope à perda).
Como começar a investir em renda variável
Entender a teoria é importante. Em algum momento, porém, surge uma pergunta simples:
como isso acontece na prática?
O caminho não precisa ser complicado, mas a ordem das decisões importa.
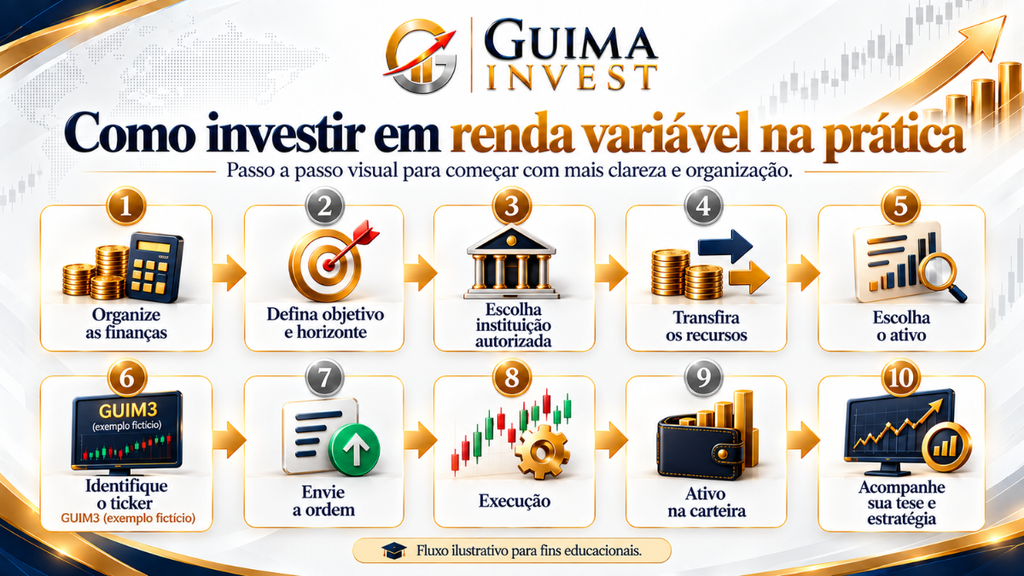
9.1 Organize sua vida financeira primeiro
O primeiro passo não é escolher uma ação.
Antes de investir em renda variável, é importante entender a própria situação financeira: quanto entra, quanto sai, quais dívidas existem, quanto pode ser investido regularmente e para que aquele dinheiro será utilizado.
Objetivo e horizonte fazem diferença.
Também é importante separar recursos que podem ser necessários em emergências de uma carteira sujeita a oscilações.
Por isso, recomendamos uma sequência simples: organizar a situação financeira, definir objetivos, formar uma reserva adequada às próprias necessidades, entender a capacidade de assumir risco e somente depois escolher os investimentos.
O motivo é simples: vender renda variável em um momento desfavorável porque uma emergência apareceu pode transformar uma queda temporária em uma perda efetivamente realizada.
A partir daí, entra também o seu perfil de risco. Mais importante do que receber o rótulo de “conservador”, “moderado” ou “arrojado” é entender quanto risco você consegue e pode assumir para cada objetivo.
9.2 Escolha uma instituição autorizada
Para negociar valores mobiliários, o investidor precisa utilizar uma instituição habilitada a intermediar essas operações.
Na prática, esse acesso pode acontecer pela plataforma de investimentos de um banco ou por uma corretora.
Um banco pode reunir investimentos, conta corrente e outros serviços financeiros dentro do mesmo ecossistema. Uma corretora costuma ter sua operação mais concentrada na intermediação e distribuição de investimentos. Hoje, porém, as fronteiras entre os dois modelos são menos rígidas, e ambos podem oferecer plataformas bastante completas.
Nenhuma das duas categorias é automaticamente melhor.
O investidor deve avaliar autorização, segurança operacional, variedade de produtos, custos, atendimento e facilidade de uso.
Também existe a figura do assessor de investimentos.
O assessor não é o local onde o dinheiro fica depositado nem substitui o intermediário. Ele atua como preposto de um ou mais intermediários, podendo prospectar clientes, prestar informações sobre produtos e receber e transmitir ordens dentro das atividades permitidas pela regulamentação.
A CVM mantém informações e mecanismos de consulta sobre esses profissionais.
Em qualquer dessas situações, uma regra básica permanece: verifique quem está intermediando seus investimentos e se a instituição ou profissional está devidamente autorizado a exercer aquela atividade.
9.3 Escolha o ativo e envie a ordem
Depois de abrir e habilitar a conta, chega a parte que costuma parecer mais complicada do que realmente é.
Ativos negociados em bolsa possuem um código de negociação, normalmente chamado de ticker.
Imagine novamente nossa empresa fictícia: GUIM3.
Ao procurar GUIM3 na plataforma, você encontraria informações como cotação, ofertas de compra e venda e quantidade disponível.
Para comprar, o investidor envia uma ordem, indicando basicamente qual ativo deseja adquirir, qual quantidade pretende comprar e, dependendo do tipo de ordem, qual preço aceita pagar.
A ordem então é enviada ao mercado.
Quando existe compatibilidade entre comprador e vendedor de acordo com as regras da negociação, ocorre a execução. Depois da liquidação, o ativo passa a integrar a posição do investidor.
Não é necessário dominar imediatamente todos os tipos de ordem, o funcionamento detalhado do livro de ofertas ou estratégias avançadas de trading para realizar um primeiro investimento consciente.
Antes disso, é muito mais importante entender qual ativo está sendo comprado e por quê.
9.4 Quanto dinheiro é necessário para começar?
Não existe um valor universal para começar a investir em renda variável.
O valor depende do preço do ativo e da forma como ele é negociado.
No caso das ações brasileiras, existe um lote padrão determinado pelo emissor (frequentemente composto por 100 ações) e também o mercado fracionário, no qual é possível negociar quantidades inferiores a esse lote.
A B3 apresenta essas características em sua página oficial sobre ações.
Isso reduz bastante a barreira de entrada.
Se uma ação custa R$ 20, por exemplo, o investidor não precisa necessariamente possuir milhares de reais apenas para começar a ter exposição à companhia.
Para ETFs, FIIs e outros instrumentos, o valor necessário dependerá da cotação e das regras de negociação daquele produto.
Começar com pouco também tem uma vantagem pedagógica: permite conhecer o funcionamento do mercado sem transformar o primeiro clique em uma decisão capaz de comprometer o orçamento.
9.5 Comece gradualmente e diversifique
Não existe necessidade de montar uma carteira complexa no primeiro dia.
Na verdade, comprar vários ativos sem entendê-los não é necessariamente uma forma de reduzir risco.
Diversificar significa distribuir riscos (entre empresas, setores, mercados, estratégias e outras fontes de exposição), e não simplesmente acumular muitos códigos diferentes na carteira.
Por isso, recomendamos que a diversificação aconteça progressivamente, em vez de transformar o primeiro aporte em uma corrida para comprar dezenas de produtos.
O investidor pode começar gradualmente, aprender como cada investimento funciona e ampliar sua diversificação à medida que o patrimônio, o conhecimento e os objetivos aumentam.
Custos e impostos na renda variável
O preço de compra e o preço de venda não são os únicos números que importam.
Dependendo do instrumento e da instituição, podem existir custos de negociação, emolumentos, corretagem, taxas de administração ou gestão de fundos e outros custos associados à operação.
Isso merece atenção porque o que importa para o investidor é o retorno líquido que permanece depois dos custos.
A tributação também varia de acordo com o ativo, tipo de rendimento e operação.
Ganhos obtidos na venda de determinados investimentos podem estar sujeitos a Imposto de Renda; distribuições podem possuir tratamentos diferentes; ações, ETFs, FIIs e outros instrumentos não seguem necessariamente a mesma regra.
A Receita Federal mantém uma área específica sobre obrigações relacionadas à renda variável.
Neste artigo, porém, não vale transformar uma introdução à renda variável em um manual tributário.
Há uma razão adicional para isso: tributação é informação temporal.
Regras, alíquotas, limites e isenções podem mudar. Em 2026, por exemplo, passaram a valer mudanças relevantes na tributação de lucros e dividendos previstas pela Lei nº 15.270/2025. A Receita Federal publicou orientações específicas sobre essas alterações.
Por isso, a regra prática é:
Antes de realizar operações ou preparar sua declaração, confira as normas vigentes naquele momento e, quando necessário, procure orientação tributária adequada.
Custos e impostos devem fazer parte da decisão (não apenas a rentabilidade bruta que aparece na tela).
Conclusão
Investir em renda variável não significa simplesmente procurar o ativo que mais subiu recentemente.
Significa aplicar capital em investimentos cujo retorno futuro não está previamente determinado e aceitar que preço, resultados e expectativas poderão mudar ao longo do caminho.
Ações permitem participar economicamente de empresas. ETFs e fundos oferecem outras formas de exposição. FIIs levam o investidor ao mercado imobiliário por meio de cotas. BDRs facilitam o acesso a ativos internacionais. Criptoativos acrescentam um universo próprio de risco e funcionamento.
Cada instrumento possui características específicas, mas algumas perguntas deveriam acompanhar praticamente qualquer decisão:
O que estou comprando? De onde pode vir meu retorno? O que pode dar errado? Quanto posso perder? Por quanto tempo posso deixar esse dinheiro investido? Estou tomando essa decisão porque analisei o investimento ou porque estou reagindo ao que o mercado fez ontem?
Benjamin Graham dedicou boa parte de sua obra a separar investimento de especulação. Damodaran construiu sua carreira ensinando que avaliar um ativo exige olhar além de sua cotação. Kahneman e Tversky mostraram como decisões diante do risco podem ser influenciadas por mecanismos psicológicos que muitas vezes passam despercebidos pelo próprio investidor.
No fim, investir em renda variável exige conviver com uma realidade que nenhum gráfico consegue eliminar: não conhecemos o futuro.
O objetivo não é eliminar essa incerteza.
É aprender a tomar decisões melhores apesar dela.
FAQ: Perguntas frequentes sobre renda variável
O que é renda variável?
É a categoria de investimentos em que o retorno futuro não é previamente determinado. O resultado depende da evolução do preço, do desempenho dos ativos e, quando existirem, das distribuições recebidas pelo investidor.
É possível perder todo o dinheiro investido em renda variável?
Sim, dependendo do ativo. Uma empresa pode entrar em dificuldades graves ou falir, por exemplo. Entretanto, o risco varia muito entre instrumentos e estratégias. Uma posição concentrada em uma única empresa é bastante diferente de uma carteira amplamente diversificada.
Quanto dinheiro preciso para começar a investir em renda variável?
Não existe um valor mínimo universal. Ele depende do preço e das regras de negociação do ativo. No mercado acionário brasileiro, o mercado fracionário permite negociar quantidades inferiores ao lote padrão.
Preciso de uma corretora para investir?
Você precisa operar por meio de um intermediário devidamente habilitado. Esse acesso pode ocorrer, por exemplo, por uma corretora ou pela plataforma de investimentos de um banco. Um assessor de investimentos pode auxiliar na relação com o intermediário e na apresentação dos produtos, mas não substitui a instituição responsável pela intermediação.
Renda variável é apenas para longo prazo?
Não. Existem operações de curto prazo e estratégias de trading. Para objetivos de construção patrimonial, entretanto, horizontes maiores normalmente oferecem mais capacidade para suportar oscilações sem depender do preço do ativo em uma data próxima. Isso não significa que manter qualquer investimento por muito tempo garanta lucro.
Qual é a diferença entre ações, ETFs e FIIs?
A ação representa participação em uma empresa. O ETF é uma cota de fundo negociada em bolsa e pode dar exposição a uma carteira ou índice. O FII é uma cota de fundo voltado ao mercado imobiliário, podendo investir em imóveis, créditos ou outros ativos relacionados ao setor.
Criptomoedas são renda variável?
Elas compartilham características normalmente associadas à renda variável, principalmente porque seu retorno não é predeterminado e seus preços podem oscilar bastante. Para fins tributários, a Receita Federal inclui criptoativos entre os exemplos apresentados em sua área de renda variável.
Isso não significa, porém, que todo criptoativo seja juridicamente um valor mobiliário ou funcione como uma ação, ETF ou FII. Por isso, faz sentido tratá-los como uma categoria com características próprias.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.