Atualizado em 05/10/2026 às 20:29
Sumário
Renda fixa ou renda variável: qual rende mais e qual é mais segura? Essas perguntas costumam aparecer logo que alguém começa a investir. Afinal, se existe uma alternativa capaz de oferecer bons rendimentos com menos preocupação, por que assumir os riscos da outra?
A resposta depende do investimento escolhido e da finalidade daquele dinheiro. Renda fixa e renda variável possuem formas diferentes de remuneração, mas os nomes dessas classes não bastam para determinar segurança, liquidez ou rentabilidade.
Neste guia, vamos comparar suas características e mostrar quanto R$ 10 mil teriam se tornado em uma simulação histórica de 15 anos, utilizando Selic, Ibovespa, fundos imobiliários e ações americanas como referências. Também vamos considerar a inflação para distinguir crescimento do saldo e aumento do poder de compra.
Qual é a diferença entre renda fixa e renda variável?
A diferença central está na forma como a remuneração é estabelecida.
Na renda fixa, o investimento possui uma regra de remuneração definida previamente. Na renda variável, o retorno depende do desempenho do ativo, dos pagamentos que ele eventualmente distribui e do preço pelo qual poderá ser vendido.
Isso não significa que todo investimento de renda fixa terá um resultado conhecido em reais desde o início, nem que todo investimento de renda variável necessariamente sofrerá grandes perdas. Para entender essa diferença, precisamos olhar para o funcionamento de cada classe.
2.1. Como funciona a renda fixa
Ao investir em renda fixa, você geralmente empresta dinheiro a um emissor, como o governo, um banco ou uma empresa. Em troca, esse emissor assume uma obrigação de pagamento conforme as condições do título.
A remuneração pode ser:
- Prefixada: a taxa é definida no momento da aplicação.
- Pós-fixada: acompanha um indicador, como a Selic ou o CDI.
- Híbrida: combina um índice de preços, como o IPCA, com uma taxa previamente estabelecida.
Um título prefixado permite conhecer a taxa contratada, enquanto um pós-fixado possui uma regra conhecida cujo resultado depende da evolução do indicador.
O Tesouro Selic, por exemplo, acompanha a taxa Selic. Ainda assim, o resultado efetivamente recebido também depende das condições de compra e venda, do prazo e dos descontos aplicáveis.
2.2. Como funciona a renda variável
Na renda variável, não existe uma regra contratual que determine previamente o retorno do investimento.
Ao comprar uma ação, você adquire uma participação em uma empresa. Seu resultado pode vir da valorização dessa participação e de pagamentos como dividendos, mas também pode ser negativo.
Nos fundos imobiliários, o investidor compra cotas de um fundo. O retorno pode envolver rendimentos distribuídos e mudanças no preço dessas cotas.
Receber pagamentos frequentes não transforma esses investimentos em renda fixa. O valor distribuído pode mudar, e o preço do ativo pode subir ou cair.
Comparação entre renda fixa e renda variável
A comparação entre as classes fica mais útil quando separa critérios que muitas vezes aparecem misturados: previsibilidade da remuneração, oscilação de preço, liquidez e possibilidade de perdas.
Também existem diferenças importantes dentro de cada classe. Uma debênture de uma empresa financeiramente fragilizada pode apresentar um risco de crédito muito maior que um título público. Da mesma forma, uma carteira diversificada de ações pode reduzir a exposição ao fracasso de uma única empresa quando comparada a uma posição concentrada nela.
| Critério | Renda fixa | Renda variável |
|---|---|---|
| Regra de remuneração | Definida previamente, podendo ser prefixada, pós-fixada ou híbrida. | O retorno não é determinado previamente. |
| Previsibilidade | Depende da regra contratada, do emissor e da permanência até o vencimento. | Depende dos resultados do ativo, dos pagamentos distribuídos e dos preços de mercado. |
| Oscilação de preço | Pode existir, especialmente em títulos vendidos antes do vencimento. | Faz parte do funcionamento de ações, fundos imobiliários e outros ativos negociados. |
| Principais riscos | Crédito, mercado, liquidez e perda de poder de compra, conforme o produto. | Mercado, negócios, liquidez e concentração, entre outros. |
| Liquidez | Pode haver resgate diário, carência ou necessidade de venda no mercado. | Depende da existência de compradores, das condições de negociação e da liquidação. |
| Horizonte | Existem produtos para diferentes prazos e objetivos. | A exposição a oscilações exige atenção especial ao prazo e à necessidade de utilizar o dinheiro. |
| Retorno | Varia conforme taxa, indicador, emissor, prazo e condições de saída. | Pode envolver valorização e proventos, com possibilidade de ganhos ou perdas. |
| Custos e impostos | Dependem do produto, do prazo e das regras aplicáveis. | Dependem do ativo, do veículo utilizado e das operações realizadas. |
O nome da classe informa parte do funcionamento. A análise do produto revela quais riscos você efetivamente assume e como ele pode atender ao seu objetivo.
Renda fixa ou renda variável: qual é mais segura?
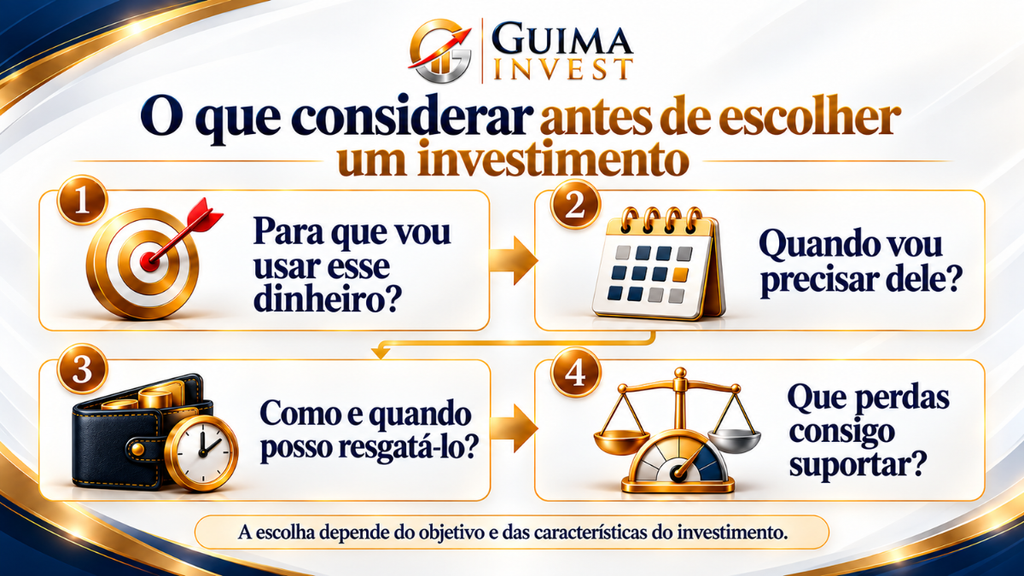
Antes de responder, precisamos definir o que queremos proteger: o valor investido, o poder de compra ou a disponibilidade do dinheiro em determinada data?
Um investimento pode apresentar pouca oscilação e, mesmo assim, perder poder de compra. Outro pode ser facilmente vendido, mas por um preço inferior ao da compra. Também existe a possibilidade de o responsável pelo pagamento não cumprir sua obrigação.
4.1. O emissor pode não pagar
Na renda fixa, o recebimento depende da capacidade de pagamento de quem emitiu o título. Se o emissor não cumprir suas obrigações, o investidor pode sofrer perdas. Esse é o risco de crédito.
Uma taxa elevada pode ser atraente, mas também pode representar uma compensação por um risco maior. Antes de comparar apenas os rendimentos oferecidos, é necessário avaliar quem deverá devolver o dinheiro e em quais condições.
Imagine que você aplique R$ 10 mil em uma debênture emitida por uma empresa para financiar a expansão de sua fábrica. Algum tempo depois, a empresa perde clientes importantes, acumula dívidas e entra em recuperação judicial.
Nesse cenário, ela pode deixar de pagar os juros ou o principal nas datas acordadas. Dependendo da situação e das condições da dívida, o investidor pode enfrentar atrasos, renegociação ou recuperação de apenas parte do valor aplicado.
A regra de remuneração continua existindo, mas isso não garante que a empresa conseguirá cumpri-la. Esse risco aparece entre os cuidados apresentados pela CVM sobre debêntures.
Alguns produtos bancários contam com a cobertura do Fundo Garantidor de Créditos, o FGC, dentro de suas regras e limites. Essa proteção não se estende a toda a renda fixa: debêntures, por exemplo, não possuem essa cobertura.
4.2. Um título pode valer menos antes do vencimento
Um título de renda fixa também pode apresentar queda de preço antes do vencimento.
Imagine um título prefixado contratado a determinada taxa. Se o mercado passar a oferecer títulos semelhantes com taxas maiores, o título antigo tende a perder atratividade. Para vendê-lo antes do vencimento, pode ser necessário aceitar um preço menor.
Esse ajuste é conhecido como marcação a mercado. Portanto, conhecer a taxa contratada não significa conhecer o resultado de qualquer venda antecipada.
Manter o título até o vencimento pode preservar a remuneração contratada, desde que o emissor cumpra suas obrigações. Isso, porém, não garante preservar o poder de compra: se a inflação superar o rendimento recebido, o saldo pode crescer nominalmente e perder valor real.
No Tesouro Selic, os rendimentos acompanham a Selic, e o preço costuma oscilar menos que o de um título prefixado de prazo longo. Mas a Selic acumulada não é exatamente o ganho que ficará no seu bolso: o resultado também depende do preço de compra e venda, dos impostos e dos custos aplicáveis.
Por isso, é importante distinguir a taxa usada como referência, a rentabilidade efetiva da aplicação e o ganho que permanece depois de considerar a inflação.
4.3. Conseguir vender não significa recuperar o valor investido ou receber imediatamente
Liquidez envolve a possibilidade de transformar um investimento em dinheiro. Essa possibilidade, porém, não elimina o risco de receber menos do que foi aplicado.
Uma ação comprada por R$ 30 pode ter compradores disponíveis a R$ 20. Você consegue vender, mas realiza uma perda. Em outro ativo, pode ser difícil encontrar alguém disposto a comprar a quantidade desejada pelo preço que você considera adequado.
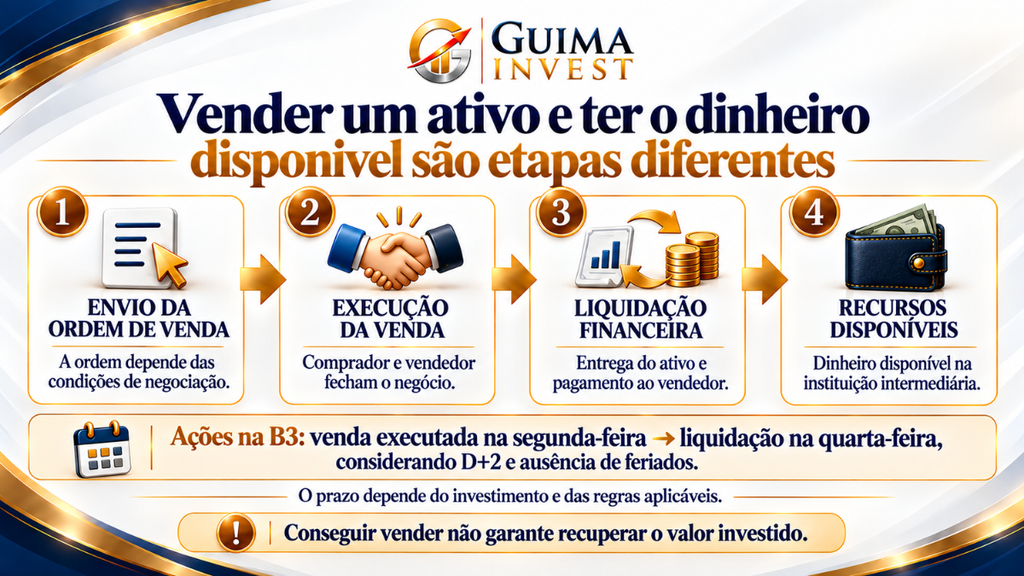
Além disso, enviar uma ordem de venda não significa que a operação será executada imediatamente. É necessário que exista uma contraparte e que as condições da negociação sejam atendidas.
Depois da execução, ocorre a liquidação: a etapa em que se concretizam a entrega do ativo ao comprador e o pagamento ao vendedor. Esse intervalo segue regras próprias de cada mercado e investimento.
Nas operações usuais com ações na B3, a liquidação ocorre em D+2, ou seja, dois dias úteis depois da negociação. Uma venda executada na segunda-feira normalmente será liquidada na quarta-feira, considerando a ausência de feriados. O dinheiro fica disponível na instituição intermediária, e sua transferência para outra conta também depende dos procedimentos dessa instituição.
No Tesouro Direto, os prazos são diferentes. Pelas regras de resgate do programa, pedidos realizados em dias úteis entre 9h30 e 13h podem ter liquidação no mesmo dia, nas condições previstas. Pedidos posteriores seguem outro prazo, e a disponibilização na conta do cliente depende também da instituição financeira.
Portanto, avaliar a liquidez envolve três aspectos: se você consegue vender ou resgatar, qual preço poderá receber e quando o dinheiro estará disponível para uso. Isso é especialmente importante quando existe uma conta com vencimento próximo ou uma emergência.
Renda fixa ou renda variável: qual rende mais?
Não existe uma resposta válida para todos os investimentos e períodos. O resultado depende do ativo escolhido, do preço de entrada, dos pagamentos recebidos, do prazo e das condições de saída.
Uma comparação útil precisa considerar o retorno total, incluindo os rendimentos que permanecem investidos. Para investimentos no exterior, também é necessário observar o efeito da moeda em que o resultado será medido.
A comparação a seguir parte do mesmo valor inicial para todas as referências. Ela permite visualizar o crescimento do dinheiro e depois discutir o que esse histórico pode (e o que não pode) orientar nas escolhas de investimento.
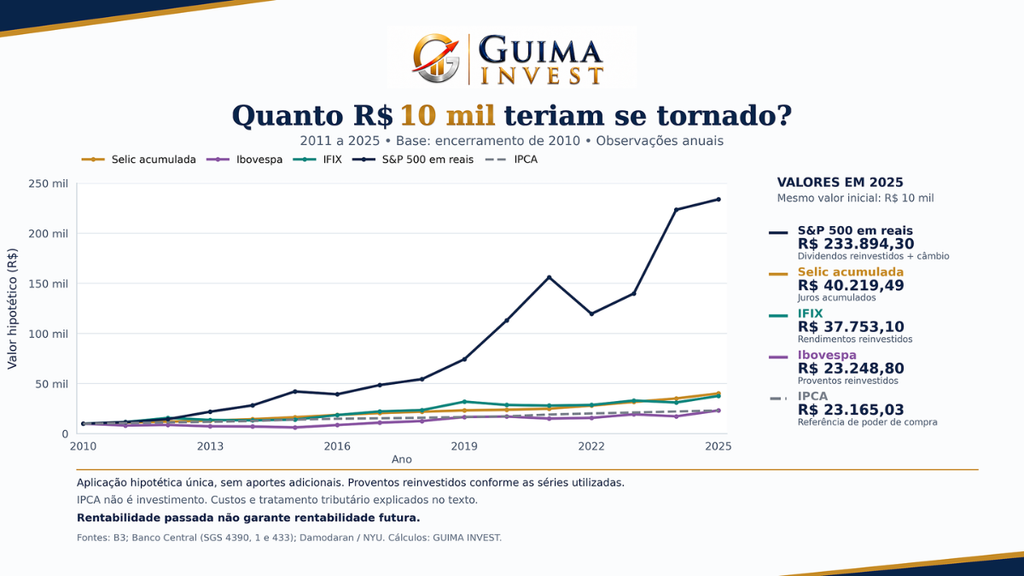
Quanto R$ 10 mil teriam se tornado entre 2011 e 2025?
Vamos imaginar que R$ 10 mil fossem destinados a cada uma das referências no encerramento de 2010 e permanecessem investidos durante os 15 anos completos de 2011 a 2025.
Escolhemos esse período para incluir os fundos imobiliários na mesma comparação. Embora a divulgação do IFIX tenha começado em 2012, sua série histórica tem como base o encerramento de 2010. Assim, podemos utilizar um intervalo comum para todas as referências.
A simulação considera os rendimentos acumulados e, nas referências de renda variável, os proventos reinvestidos. Portanto, o crescimento apresentado não corresponde apenas à valorização das ações ou das cotas.
6.1. O que representa cada referência
Selic acumulada: utilizamos a série da Selic acumulada no mês, disponibilizada pelo Banco Central. Ela funciona como referência de juros para a renda fixa pós-fixada. Não representa o resultado exato de uma compra específica de Tesouro Selic.
Ibovespa: o índice da B3 acompanha uma carteira teórica de ações e units selecionadas conforme sua metodologia. É um índice de retorno total: incorpora a variação dos preços e o efeito dos proventos reinvestidos. Ele não reúne todas as empresas da bolsa.
S&P 500 em reais: utilizamos a série histórica com dividendos compilada por Aswath Damodaran, professor de Finanças da Universidade de Nova York, disponível na base histórica da universidade. Essa referência acompanha grandes empresas americanas. Para expressar o resultado em reais, combinamos o retorno em dólares com a variação cambial.
IFIX: o Índice de Fundos de Investimentos Imobiliários da B3 acompanha uma carteira teórica de cotas de fundos imobiliários. Também é um índice de retorno total, considerando a variação das cotas e os rendimentos reinvestidos.
IPCA: utilizamos as variações mensais do índice produzido pelo IBGE, disponíveis na série 433 do Banco Central. O IPCA não é um investimento. Ele aparece como referência para mostrar quanto o dinheiro precisaria crescer para acompanhar a inflação medida pelo índice.
6.2. Como fizemos a simulação
Partimos de uma aplicação hipotética única de R$ 10 mil em cada referência, sem novos aportes ou retiradas. Calculamos o crescimento até o encerramento de 2025 e utilizamos os valores observados no fim de cada ano para representar a trajetória.
Os cálculos seguem estas regras:
- Selic: acumulamos as taxas mensais de forma composta, mantendo os rendimentos no saldo.
- Ibovespa e IFIX: multiplicamos R$ 10 mil pela razão entre o nível final e o nível inicial de cada índice.
- S&P 500 em reais: combinamos o crescimento da série com dividendos em dólares com a mudança da cotação do dólar em reais.
- IPCA: acumulamos as variações mensais para calcular a quantia necessária para preservar o poder de compra inicial segundo esse índice.
Os proventos já estão incorporados às séries de retorno total. Não somamos dividendos ou rendimentos dos fundos imobiliários novamente, pois isso contaria o mesmo pagamento duas vezes. A simulação pressupõe sua reaplicação; uma pessoa que utilizasse esses pagamentos para consumo teria outra trajetória de patrimônio.
No caso dos fundos imobiliários, esses pagamentos são tratados aqui como rendimentos distribuídos pelo fundo. Não são necessariamente “juros”, pois sua origem depende dos ativos e das operações de cada fundo.
A comparação utiliza referências históricas, sem reproduzir a compra de um título ou fundo específico. Não descontamos impostos próprios do investidor, taxas de administração de veículos de investimento, corretagem, custos cambiais ou outros custos de execução. Preservamos, porém, os tratamentos já incorporados às séries oficiais, inclusive eventuais retenções consideradas em sua metodologia.
Para a conversão cambial, utilizamos a última observação disponível de cada ano da série de dólar comercial de venda do Banco Central. Essa cotação é uma referência e não corresponde necessariamente ao preço que um investidor obteria ao converter sua moeda.
Os resultados são apresentados inicialmente em valores nominais. Depois, fazemos o ajuste pelo IPCA.
A taxa anualizada indica qual taxa constante, acumulada com juros compostos, produziria o mesmo crescimento entre o início e o fim do período. A conta é:
Taxa anualizada = [(valor final ÷ valor inicial) elevado a (1 ÷ número de anos) − 1] × 100
Por exemplo, se R$ 10 mil se transformassem em R$ 20 mil em dez anos:
[(20.000 ÷ 10.000) elevado a (1 ÷ 10) − 1] × 100 ≈ 7,18% ao ano
Isso significa que um crescimento constante de aproximadamente 7,18% ao ano duplicaria o dinheiro em dez anos. Não dividimos simplesmente o ganho de 100% por dez, porque cada rendimento se acumula sobre um saldo que também cresce.
Essa taxa facilita a comparação, mas não significa que o investimento tenha rendido o mesmo percentual em cada ano.
Por fim, as observações anuais não mostram todas as quedas e recuperações ocorridas dentro de cada ano. A trajetória real pode ter apresentado oscilações muito maiores do que aquelas visíveis entre os pontos do gráfico.
6.3. Os resultados entre 2011 e 2025
Com essas premissas, os valores aproximados seriam:
| Referência | Valor final de R$ 10 mil | Crescimento acumulado | Taxa anualizada |
|---|---|---|---|
| Selic acumulada | R$ 40.219,49 | 302,19% | 9,72% ao ano |
| Ibovespa, com proventos | R$ 23.248,80 | 132,49% | 5,79% ao ano |
| IFIX, com rendimentos | R$ 37.753,10 | 277,53% | 9,26% ao ano |
| S&P 500, com dividendos, em reais | R$ 233.894,30 | 2.238,94% | 23,39% ao ano |
| IPCA, referência de poder de compra | R$ 23.165,03 | 131,65% | 5,76% ao ano |
Nesse intervalo, a Selic acumulada superou o Ibovespa e o IFIX. O S&P 500 convertido em reais apresentou o maior crescimento entre as referências escolhidas.
Isso mostra por que a afirmação de que “renda variável sempre rende mais no longo prazo” precisa de cuidado. O resultado depende do mercado, do período e da referência utilizada.
Ao mesmo tempo, o valor final não resume a experiência do investidor. Ele não mostra sozinho o tamanho das quedas, o tempo necessário para recuperar perdas ou a dificuldade de permanecer investido durante períodos desfavoráveis.
6.4. Como o câmbio participou do resultado americano
O resultado do S&P 500 em reais combina dois movimentos: o retorno das ações em dólares, incluindo dividendos reinvestidos, e a mudança do valor do dólar diante do real.
Na referência cambial utilizada, o dólar passou de aproximadamente R$ 1,67 no encerramento de 2010 para R$ 5,50 no encerramento de 2025. Essa valorização da moeda americana ampliou o resultado medido em reais.
Os efeitos se combinam por multiplicação, não por uma soma simples.
Imagine que um investimento suba 10% em dólares e que, no mesmo período, o dólar se valorize 20% diante do real. O resultado em reais seria:
1,10 × 1,20 − 1 = 32%
Agora imagine que o investimento suba os mesmos 10% em dólares, mas o dólar perca 20% de seu valor diante do real:
1,10 × 0,80 − 1 = −12%
Nesse segundo exemplo, houve ganho na moeda americana e perda quando o resultado foi convertido para reais.
Portanto, o câmbio pode ampliar ou reduzir o retorno de um investimento no exterior. O efeito positivo observado nessa comparação histórica não deve ser tratado como uma condição permanente.
6.5. O que mudou depois de considerar a inflação
No período analisado, o IPCA acumulado foi de aproximadamente 131,65%. Isso significa que os R$ 10 mil iniciais precisariam chegar a cerca de R$ 23.165,03 apenas para acompanhar a inflação medida pelo índice.
Para calcular o ganho real acumulado, comparamos o crescimento do investimento com o crescimento dos preços:
Ganho real acumulado = [(1 + retorno nominal) ÷ (1 + inflação acumulada) − 1] × 100
Os percentuais devem entrar nessa fórmula em forma decimal. Uma inflação de 131,65%, por exemplo, corresponde a aproximadamente 1,3165.
Como todas as referências começaram com R$ 10 mil, também podemos fazer a conta diretamente com os valores finais:
Ganho real acumulado = [(valor final do investimento ÷ valor inicial corrigido pelo IPCA acumulado) − 1] × 100
Na Selic, o cálculo fica:
[(R$ 40.219,49 ÷ R$ 23.165,03) − 1] × 100 ≈ 73,62%
Em outras palavras, o saldo cresceu 302,19% nominalmente, mas o aumento de poder de compra, depois do ajuste pelo IPCA, foi de aproximadamente 73,62%.
Essa diferença pode parecer contraintuitiva: como um ganho nominal superior a 300% representa um aumento real de aproximadamente 74%? Para entender de forma mais intuitiva, imagine uma cesta de produtos que custava R$ 10 mil no início do período e passou a custar aproximadamente R$ 23.165,03, acompanhando o IPCA. Com R$ 40.219,49, você conseguiria comprar cerca de 1,7362 vez a quantidade inicial, ou seja, 73,62% a mais. O saldo quadruplicou, mas os preços também aumentaram bastante.
Aplicando o mesmo procedimento às demais referências:
| Referência | Ganho real acumulado em 15 anos |
|---|---|
| Selic acumulada | 73,62% |
| Ibovespa, com proventos | 0,36% |
| IFIX, com rendimentos | 62,97% |
| S&P 500, com dividendos, em reais | 909,69% |
O percentual elevado do S&P 500 em reais reflete o forte crescimento nominal da série, que combina o retorno americano com o efeito cambial.
Seu valor final equivale a aproximadamente R$ 100.968,68 em poder de compra do momento inicial, diante dos R$ 10 mil de partida. É um ganho acumulado de 15 anos, não uma taxa anual.
Já os R$ 23.248,80 associados ao Ibovespa ficaram muito próximos dos R$ 23.165,03 necessários para acompanhar o IPCA. Por isso, seu ganho real acumulado foi de apenas cerca de 0,36%.
Esses dados reforçam a importância de olhar além do crescimento do saldo. Um investimento pode multiplicar o valor nominal e ainda assim entregar pouco aumento de poder de compra.
O IPCA é uma referência geral. Suas despesas pessoais podem variar de maneira diferente. Ainda assim, ele ajuda a evitar uma comparação que trate reais recebidos em datas distintas como se tivessem o mesmo valor.
Sua carteira pode render mais ou menos que o Ibovespa
O Ibovespa representa uma carteira teórica com critérios próprios de seleção e ponderação. Uma carteira pessoal pode ter outras empresas, outros pesos e outra exposição a setores.
Isso permite obter um resultado superior ou inferior ao índice. Escolher empresas diferentes, porém, não garante um desempenho melhor: a qualidade do negócio, o preço pago e os riscos assumidos continuam sendo importantes.
A abordagem de Damodaran em Valuation: como avaliar empresas e escolher as melhores ações ajuda a entender essa distinção. Avaliar uma empresa exige examinar sua capacidade de gerar caixa, suas perspectivas de crescimento e os riscos envolvidos. Uma boa empresa não é automaticamente um bom investimento a qualquer preço.
Também existe uma armadilha nas comparações retrospectivas: escolher hoje as empresas que mais valorizaram e simular uma carteira montada anos atrás. Naquele momento, o investidor não conhecia o desfecho.
Rentabilidade passada não garante rentabilidade futura. Identificar os vencedores depois dos acontecimentos é diferente de conseguir selecioná-los antecipadamente.
Os índices funcionam neste artigo como referências transparentes para uma comparação educacional dos comportamentos históricos. Não resumem todas as possibilidades de renda variável. Da mesma forma, a Selic não resume todos os resultados possíveis de títulos prefixados, indexados à inflação ou de crédito privado.
Quando renda fixa ou renda variável pode fazer sentido?
O histórico ajuda a entender comportamentos, mas a escolha precisa começar pelo objetivo, pelo prazo e pela necessidade de utilizar o dinheiro.
Em Investimentos inteligentes, Gustavo Cerbasi, consultor financeiro e mestre em Administração e Finanças pela Universidade de São Paulo, relaciona a escolha dos investimentos às necessidades, ao conhecimento e às condições do investidor. Essa abordagem ajuda a substituir a procura por um investimento universalmente superior pela avaliação do que faz sentido para cada finalidade.
Duas pessoas com o mesmo valor disponível podem precisar de escolhas diferentes. Uma pode ter reserva organizada, renda estável e um objetivo distante. Outra pode precisar do dinheiro para uma despesa importante nos próximos meses.
Também precisamos distinguir disposição e capacidade de assumir perdas. Uma pessoa pode aceitar emocionalmente grandes oscilações, mas não ter condições financeiras de suportá-las sem comprometer suas obrigações.
8.1. Dinheiro para imprevistos
Dinheiro destinado a emergências precisa estar disponível quando necessário. Por isso, liquidez, estabilidade do valor e baixo risco de crédito merecem atenção especial.
Uma emergência pode acontecer durante uma queda do mercado. Se a reserva estiver em um ativo muito volátil, o investidor pode precisar vender justamente quando seu preço estiver desfavorável.
Os criptoativos ajudam a visualizar essa diferença. Alguns podem ser negociados a qualquer hora, dependendo da plataforma e das condições de operação. Essa facilidade de negociação, porém, não garante estabilidade do valor.
Imagine que R$ 10 mil destinados a uma emergência sofram uma queda de 25% pouco antes de uma despesa inesperada. Mesmo que a venda seja rápida, o valor disponível seria de R$ 7.500, antes de eventuais custos.
Portanto, conseguir converter um ativo em dinheiro rapidamente não basta para torná-lo adequado a uma reserva. É necessário considerar quanto poderá ser recuperado no momento da necessidade.
Produtos de renda fixa com baixa oscilação e liquidez compatível podem atender a essa finalidade, desde que suas condições sejam verificadas. Carência, horários de resgate e prazo de disponibilização dos recursos continuam sendo relevantes.
8.2. Uma meta com data definida
Quando o dinheiro possui uma finalidade e uma data previsível, o investimento precisa conversar com esse compromisso.
Imagine que você esteja juntando a entrada de um imóvel para daqui a dois anos. Uma queda significativa próxima da compra pode comprometer o plano, mesmo que o investimento tenha boas perspectivas para um horizonte maior.
Na renda fixa, pode ser possível escolher um vencimento compatível com a meta. Ainda assim, é necessário avaliar o emissor e entender o que acontece se você precisar sair antes da data prevista.
Na renda variável, a possibilidade de adiar a utilização do dinheiro faz diferença. Uma meta flexível permite uma margem de adaptação que não existe em uma obrigação com valor e vencimento definidos.
Quanto menor essa flexibilidade, mais importante se torna reduzir a dependência de preços favoráveis no momento do resgate.
8.3. Construção de patrimônio no longo prazo
Na construção de patrimônio, o investidor pode combinar diferentes fontes de retorno, considerando sua capacidade de suportar oscilações e manter a estratégia.
Em ações, isso pode envolver empresas capazes de crescer, gerar caixa e realizar distribuições de lucros, como dividendos. A análise precisa considerar a solidez do negócio, sua situação financeira e o preço pago pela participação.
O value investing, ou investimento em valor, parte da comparação entre o preço de mercado e uma estimativa do valor econômico do negócio. A ideia é procurar oportunidades em que o preço ofereça uma margem diante dos riscos e das incertezas dessa avaliação.
Isso exige mais do que escolher uma ação porque ela caiu ou porque possui um histórico de dividendos. Uma cotação baixa pode representar uma oportunidade, mas também pode refletir a deterioração de uma empresa.
Na renda fixa, títulos de prazo maior também podem participar da construção de patrimônio. Um título indexado à inflação, por exemplo, permite contratar uma taxa real para determinado horizonte, observadas as condições de pagamento e permanência.
Considere, como exemplo hipotético, um título contratado a IPCA mais 7% ao ano. Se posteriormente o mercado passar a exigir taxas reais menores para títulos semelhantes, seu preço poderá subir, criando um ganho em uma eventual venda antecipada.
O movimento contrário também é possível: se as taxas exigidas subirem, o preço pode cair. Títulos mais longos tendem a apresentar maior sensibilidade a essas mudanças.
Uma queda da Selic, isoladamente, não garante esse ganho, porque o preço também depende das taxas de mercado para o prazo do título, das expectativas e de outros fatores.
Construir patrimônio exige considerar essas possibilidades dentro de um plano. Regularidade dos aportes, análise dos investimentos e capacidade de atravessar períodos desfavoráveis podem ser mais importantes que tentar acertar continuamente o próximo movimento do mercado.
Faz sentido investir nas duas classes?
Pode fazer sentido combinar renda fixa e renda variável quando elas cumprem funções coerentes com seus objetivos. Uma parcela pode atender à necessidade de liquidez, outra a compromissos com data definida e outra à construção de patrimônio em um horizonte maior.
Essa combinação também pode reduzir a necessidade de vender ativos voláteis para pagar uma despesa próxima. O equilíbrio, porém, depende da estabilidade da renda, das obrigações financeiras e da capacidade de suportar perdas. Não existe uma proporção adequada para todas as pessoas.
Ter as duas classes também não garante diversificação. Ações e debêntures da mesma empresa, por exemplo, mantêm uma exposição importante ao mesmo negócio. Produtos diferentes podem concentrar riscos em um setor, em um país ou em fatores econômicos semelhantes.
Para entender como avaliar essas concentrações e organizar a distribuição do patrimônio, veja também nosso artigo sobre diversificação da carteira. Esse aprofundamento ajuda a transformar a comparação entre classes em uma estratégia compatível com seus objetivos.
Checklist antes do investimento
Antes de decidir, procure responder:
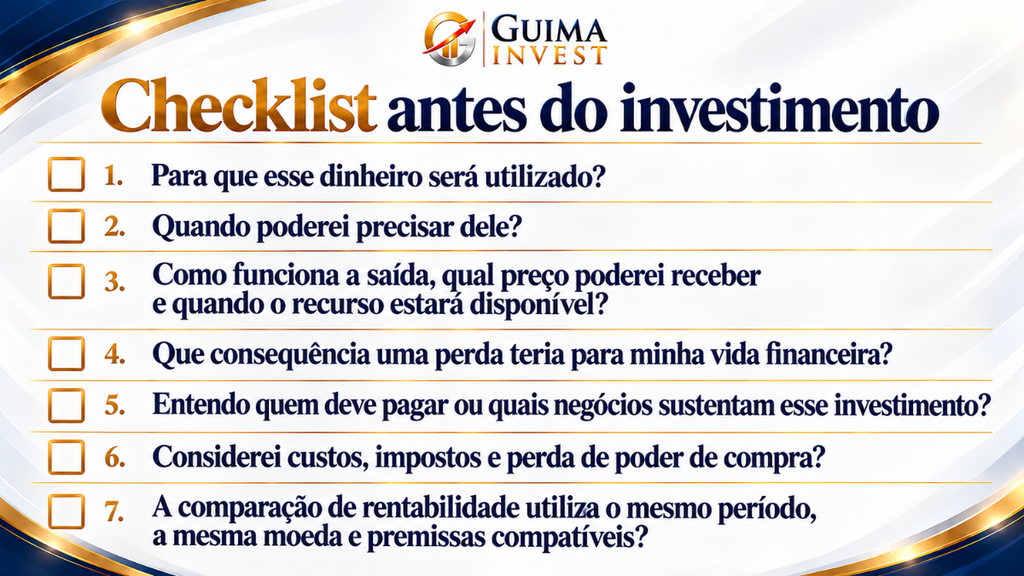
Se alguma resposta estiver pouco clara, vale aprofundar a análise antes de aplicar.
Como usar essa comparação na sua decisão
Comparar renda fixa e renda variável ajuda a entender de onde vêm os retornos e quais riscos acompanham cada escolha. A simulação também mostra a importância de considerar proventos, câmbio e inflação antes de interpretar um resultado.
O passo seguinte é relacionar essas características à finalidade do dinheiro. Recursos para imprevistos exigem disponibilidade e estabilidade; metas com data definida pedem atenção ao prazo; a construção de patrimônio permite avaliar oportunidades com um horizonte maior, sem eliminar os riscos.
A escolha começa pela finalidade do recurso. Com ela definida, fica mais fácil avaliar quais investimentos podem cumprir o papel necessário e quais exigem uma exposição que você não consegue sustentar.
Este conteúdo é educacional. As comparações não constituem recomendação individual de investimento. Rentabilidade passada não garante rentabilidade futura.
FAQ: Dúvidas frequentes na comparação entre renda fixa e renda variável
Renda fixa pode dar prejuízo?
Sim. Entre as possibilidades estão o não pagamento pelo emissor, a venda antecipada por um preço inferior ao de compra e a perda de poder de compra quando o rendimento fica abaixo da inflação. Os riscos dependem do produto.
A Selic superar o Ibovespa significa que ações são um investimento ruim?
Não. Significa que a referência de juros apresentou um resultado superior ao índice naquele período e sob aquelas premissas. Outros intervalos e outras carteiras podem apresentar resultados diferentes.
Receber dividendos regularmente transforma uma ação em renda fixa?
Não. A empresa não assume uma regra contratual de rentabilidade equivalente à de um título de dívida. Os pagamentos podem mudar, e o preço da ação pode oscilar.
Posso comprar o Ibovespa ou o IFIX diretamente?
Os índices são referências, não ativos comprados diretamente. É possível buscar exposição por meio de veículos que procuram acompanhá-los, como fundos de índice, quando disponíveis. Seus resultados podem diferir dos índices por causa de custos, metodologia e condições de execução.
A simulação considera dividendos e rendimentos dos fundos imobiliários?
Sim. As séries de renda variável utilizadas consideram os proventos reinvestidos. Portanto, os resultados não representam apenas a valorização dos preços. Gastar esses pagamentos, em vez de reinvesti-los, produziria uma trajetória diferente de patrimônio.
Investir por muitos anos garante que vou ganhar dinheiro com ações?
Não. Um prazo maior não corrige automaticamente uma escolha ruim, um preço excessivo ou a deterioração de uma empresa. Ele também não garante que determinado mercado superará a renda fixa.
Preciso escolher entre renda fixa e renda variável?
Não necessariamente. As duas classes podem participar da mesma carteira, desde que seus investimentos cumpram funções compatíveis com os objetivos, o prazo e os riscos que você consegue assumir.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.