Sumário
Investir em renda fixa não significa escolher apenas entre a poupança, o Tesouro Direto e os Certificados de Depósito Bancário (CDBs). Existem outras alternativas que podem oferecer uma combinação interessante de rentabilidade, previsibilidade e benefícios tributários. Entre elas estão as Letras de Crédito Imobiliário (LCI) e as Letras de Crédito do Agronegócio (LCA).
Esses dois investimentos costumam chamar a atenção por uma característica em comum: seus rendimentos são isentos de Imposto de Renda para pessoas físicas, conforme a legislação brasileira vigente em outubro de 2026.
Mas a isenção, por si só, não significa que sejam sempre as opções mais rentáveis ou adequadas.
Embora tenham funcionamento semelhante, LCI e LCA possuem diferenças na natureza dos créditos que sustentam suas emissões. Além disso, cada título pode apresentar condições específicas de remuneração, prazo, liquidez e risco.
Imagine encontrar duas aplicações no seu banco: uma LCI que paga 90% do CDI e uma LCA que remunera 95% do mesmo indicador. Qual delas escolher? A que oferece maior taxa é necessariamente a melhor alternativa? E o que acontece se você precisar retirar o dinheiro antes do vencimento?
Para responder a essas perguntas, é necessário compreender não apenas quanto esses títulos podem render, mas também quem está recebendo seu dinheiro, quais são as condições do investimento e que riscos você assume.
Neste guia, você entenderá como funcionam LCI e LCA, suas principais diferenças, as vantagens da isenção de IR, os prazos de resgate e os cuidados necessários antes de investir.
O que são LCI e LCA?
LCI e LCA são títulos de renda fixa emitidos por instituições financeiras, utilizados como instrumentos de captação de recursos e vinculados a créditos de setores específicos da economia.
Ao investir em um desses títulos, você se torna credor da instituição emissora. Em contrapartida, ela assume a obrigação de devolver o valor aplicado, acrescido da remuneração estabelecida nas condições do investimento.
Esse funcionamento é semelhante ao de outros títulos bancários. A principal particularidade está na natureza dos créditos que servem de lastro às emissões.
A LCI está vinculada ao setor imobiliário, enquanto a LCA está associada ao agronegócio.
Ambas fazem parte do universo da renda fixa porque possuem regras de remuneração definidas na contratação. Isso não significa que o rendimento final será sempre conhecido antecipadamente, pois ele dependerá da modalidade escolhida.
2.1. O que é LCI?
LCI significa Letra de Crédito Imobiliário.
Trata-se de um título de crédito emitido por instituições financeiras autorizadas e lastreado em créditos imobiliários que atendam às exigências legais e regulatórias.
A LCI foi instituída pela Lei nº 10.931, de 2 de agosto de 2004, que estabelece, entre outras disposições, as condições para emissão desses títulos e sua vinculação a créditos imobiliários.
Para compreender sua finalidade, imagine um banco que oferece financiamentos para aquisição ou construção de imóveis.
Esses financiamentos representam créditos que o banco tem a receber ao longo do tempo. Dentro das condições estabelecidas pela regulamentação, determinados créditos imobiliários podem servir de lastro para a emissão de LCIs.
O banco consegue, dessa forma, captar recursos por meio da emissão dos títulos e ampliar suas possibilidades de financiamento.
Do ponto de vista do investidor, porém, é importante fazer uma distinção.
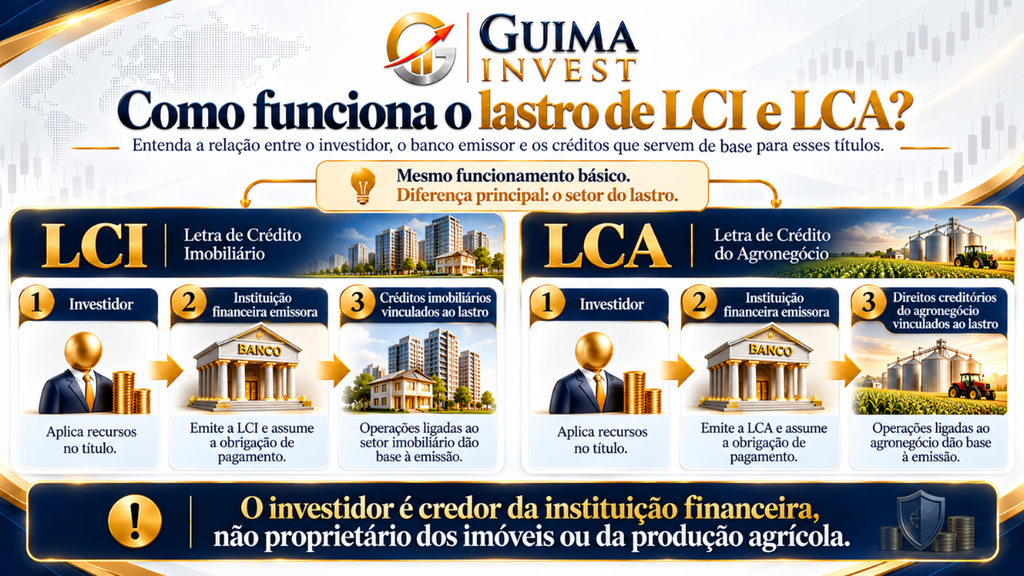
Comprar uma LCI não significa comprar um imóvel ou se tornar proprietário de parte de um financiamento imobiliário.
Você adquire um título emitido pela instituição financeira. Seu direito é receber os pagamentos previstos na LCI, e não possuir diretamente os imóveis relacionados aos créditos utilizados como lastro.
Imagine, por exemplo, que determinado banco ofereça uma LCI com aplicação mínima de R$ 1.000, remuneração de 90% do CDI e vencimento em dois anos. Um investidor que aplique R$ 10.000 terá sua remuneração calculada conforme o percentual contratado da taxa de referência.
No vencimento, se o banco cumprir integralmente suas obrigações, o investidor receberá o principal acrescido dos rendimentos acumulados.
O fato de o título possuir lastro imobiliário não altera essa relação básica entre investidor e instituição emissora.
2.2. O que é LCA?
LCA significa Letra de Crédito do Agronegócio.
Assim como a LCI, trata-se de um título de renda fixa utilizado por instituições financeiras para captar recursos. A diferença está na natureza dos créditos vinculados à emissão.
A LCA está associada a direitos creditórios relacionados ao agronegócio, como aqueles originados de determinadas operações de financiamento, produção, comercialização ou outras atividades abrangidas pela legislação.
Sua estrutura jurídica foi estabelecida pela Lei nº 11.076, de 30 de dezembro de 2004, que disciplina a emissão e as características desses títulos.
Imagine um banco que possui em sua carteira operações de crédito relacionadas à atividade agropecuária. Respeitadas as regras legais, determinados direitos creditórios podem ser vinculados à emissão de LCAs.
A instituição financeira emite o título, capta recursos dos investidores e assume a obrigação de pagar a remuneração contratada.
É importante observar que o agronegócio compreende uma cadeia econômica ampla. Por isso, não devemos interpretar a LCA como um investimento necessariamente vinculado a uma plantação, fazenda ou safra específica.
As operações elegíveis ao lastro dependem das condições previstas na legislação e na regulamentação.
Da mesma forma, comprar uma LCA não significa se tornar sócio de uma fazenda ou adquirir participação direta na produção agrícola.
O investidor continua sendo credor da instituição financeira emissora, cujo compromisso é realizar os pagamentos previstos no título.
2.3. Qual é a diferença entre LCI e LCA?
A principal diferença entre LCI e LCA está no setor econômico ao qual pertencem os créditos utilizados como lastro.
Enquanto a LCI está vinculada a créditos imobiliários, a LCA está associada a direitos creditórios do agronegócio.
Entretanto, essa distinção não significa que uma delas seja necessariamente mais rentável, mais líquida ou mais segura.
Na prática, as semelhanças são numerosas. Ambas são títulos de renda fixa emitidos por instituições financeiras, podem apresentar remuneração prefixada ou pós-fixada, contam com isenção de IR para pessoas físicas nas condições legais vigentes e estão entre os produtos cobertos pelo Fundo Garantidor de Créditos (FGC).
Isso significa que o investidor frequentemente encontrará LCIs e LCAs com características financeiras bastante próximas.
É possível, por exemplo, que uma LCI ofereça 90% do CDI e uma LCA ofereça 95% do CDI, ambas com vencimento em dois anos, mas emitidas por instituições financeiras diferentes.
Nesse caso, embora a LCA apresente remuneração contratada maior, a escolha deve considerar também os riscos de cada emissor, a disponibilidade do dinheiro e as condições contratuais.
Portanto, embora o setor associado ao lastro seja a principal diferença jurídica e econômica entre os títulos, ele não é necessariamente o fator mais importante para a decisão individual do investidor.
Como LCI e LCA funcionam?
O funcionamento de LCI e LCA parte de uma relação relativamente simples: uma instituição financeira emite um título para captar recursos, enquanto o investidor fornece capital em troca de uma remuneração contratada.
Por trás dessa operação, entretanto, existe uma estrutura de créditos, regras de emissão e mecanismos de registro que precisam ser respeitados.
Compreender essa estrutura ajuda a evitar uma interpretação equivocada bastante comum: imaginar que a rentabilidade do investidor dependa diretamente do desempenho de um empreendimento imobiliário ou da produção de determinada safra agrícola.
3.1. Quem emite LCI e LCA?
LCI e LCA são emitidas por instituições financeiras autorizadas, conforme as regras aplicáveis a cada modalidade.
Isso significa que você pode adquirir esses títulos por meio de bancos ou de plataformas de investimento que distribuem papéis de diferentes instituições.
Existe, porém, uma distinção fundamental entre emissor e distribuidor.
O emissor é a instituição financeira responsável pelas obrigações previstas no título. Já o distribuidor é a instituição ou plataforma por meio da qual você realiza a aplicação.
Imagine que você utilize a plataforma da Corretora A para comprar uma LCI emitida pelo Banco B.
Nesse exemplo, embora a operação tenha sido realizada pela Corretora A, o devedor principal do investimento é o Banco B.
Essa diferença é importante porque o risco de crédito e a cobertura do FGC estão relacionados à instituição emissora e às regras aplicáveis, não simplesmente ao aplicativo no qual a operação foi realizada.
Antes de investir, portanto, é essencial identificar o nome da instituição emissora. Não basta reconhecer a marca da corretora ou do banco utilizado para acessar a aplicação.
3.2. O que significa o lastro de LCI e LCA?
O lastro é um dos conceitos mais importantes para entender esses investimentos.
De maneira simplificada, ele representa o conjunto de créditos que sustenta a emissão do título conforme as exigências da legislação.
No caso da LCI, são créditos imobiliários elegíveis. No caso da LCA, direitos creditórios relacionados ao agronegócio.
Uma instituição não pode emitir esses títulos livremente, sem observar as exigências de vinculação e os limites estabelecidos pela regulamentação.
Isso diferencia as LCIs e LCAs de instrumentos bancários que não dependem do mesmo tipo de lastro setorial.
Entretanto, é necessário evitar duas conclusões incorretas.
A primeira é imaginar que todo o dinheiro aplicado em uma LCI seja automaticamente direcionado para construir um imóvel específico ou que cada aplicação em LCA financie diretamente determinada propriedade rural.
A existência do lastro estabelece uma relação jurídica e regulatória entre a emissão e os créditos elegíveis. Isso não significa que o investidor acompanhe individualmente a utilização de cada real aplicado.
A segunda conclusão equivocada seria acreditar que o lastro elimina o risco do investimento.
Embora esses títulos contem com estruturas e direitos previstos em lei (incluindo, no caso da LCA, regras específicas sobre penhor dos direitos creditórios vinculados), isso não equivale a transformar o investimento em uma aplicação sem risco.
O investidor não se torna automaticamente proprietário dos bens relacionados aos créditos e tampouco recebe garantia de que conseguirá recuperar integralmente seu dinheiro em qualquer circunstância.
A capacidade de pagamento da instituição emissora e as regras de proteção aplicáveis continuam sendo fundamentais.
Por isso, lastro e garantia do FGC são conceitos diferentes, ainda que ambos possam ser relevantes para a análise do título.
3.3. Como LCI e LCA remuneram o investidor?
As LCIs e LCAs podem apresentar diferentes modalidades de remuneração, sendo as principais a prefixada e a pós-fixada. A diferença entre elas está na forma como os juros são determinados e em quais fatores influenciam o resultado final da aplicação.
Nos títulos prefixados, a taxa de juros é estabelecida no momento da contratação. Imagine uma LCI que ofereça 11% ao ano, com vencimento em dois anos. Se o investidor mantiver o título até o vencimento e o emissor cumprir suas obrigações, a rentabilidade seguirá a taxa contratada, conforme as condições de capitalização.
A principal vantagem dessa modalidade é permitir que o investidor conheça antecipadamente a taxa nominal de remuneração. Entretanto, conhecer a taxa não significa conhecer o poder de compra futuro do dinheiro.
Se a inflação aumentar mais do que o esperado, a rentabilidade real poderá diminuir, mesmo que a taxa nominal contratada continue sendo cumprida.
Já nas aplicações pós-fixadas, a remuneração depende da evolução de determinado indicador. Uma das estruturas mais conhecidas é o título que paga um percentual do CDI, como uma LCA que oferece 95% dessa referência.
Isso significa que a remuneração acompanha uma proporção da Taxa DI utilizada como referência, de acordo com as condições contratadas. Se o CDI subir, a remuneração tende a aumentar. Se cair, o rendimento tende a diminuir.
Portanto, contratar 95% do CDI não significa garantir antecipadamente uma taxa anual fixa. O percentual contratado pode permanecer o mesmo durante toda a aplicação, mas a taxa de referência varia ao longo do tempo.
Para compreender melhor essa dinâmica, incluindo a diferença entre CDI e Selic e o cálculo dos percentuais, vale consultar o artigo O que é CDI e como ele afeta seus investimentos.
Também existem LCIs e LCAs cuja remuneração é vinculada a índices de preços, como o IPCA, respeitadas as estruturas permitidas pela regulamentação.
Uma aplicação hipotética poderia oferecer IPCA + 5% ao ano. Nesse caso, existe uma componente associada à inflação e outra correspondente à taxa adicional contratada.
Essa modalidade busca preservar a relação entre a remuneração e a evolução dos preços, mas não elimina os demais riscos. Além disso, títulos indexados a índices de preços podem estar sujeitos a prazos mínimos diferentes dos aplicáveis às modalidades tradicionais vinculadas ao CDI.
3.4. O rendimento é pago mensalmente ou no vencimento?
Outra característica que merece atenção é a forma de pagamento dos rendimentos.
O fato de uma aplicação acumular juros diariamente ou ao longo dos meses não significa que esses valores estejam disponíveis para retirada imediata.
Em muitas LCIs e LCAs, os rendimentos são acumulados durante a aplicação e pagos juntamente com o principal no vencimento. Outros títulos podem apresentar condições diferentes, incluindo fluxos periódicos de pagamento, quando previstos na estrutura da emissão.
Imagine uma LCA na qual você aplica R$ 20.000 por dois anos. Mesmo que o saldo apresentado na plataforma aumente durante o período, isso não significa necessariamente que você poderá retirar os rendimentos todos os meses.
Se o contrato estabelecer pagamento somente no vencimento, será nessa data que ocorrerá a disponibilização dos valores.
Por isso, ao analisar uma oferta, observe não apenas a taxa, mas também quando o dinheiro será efetivamente recebido.
Essa diferença é especialmente importante para investidores que pretendem utilizar os rendimentos para complementar a renda mensal.
LCI e LCA são isentas de Imposto de Renda?
Sim. Os rendimentos de LCI e LCA recebidos por pessoas físicas permanecem isentos de Imposto de Renda no Brasil, conforme a legislação vigente em outubro de 2026.
Essa característica representa uma das principais vantagens tributárias desses investimentos e explica parte de sua popularidade.
Entretanto, a isenção precisa ser compreendida corretamente. Ela não transforma qualquer LCI ou LCA em um investimento superior aos demais, nem significa que esses títulos estejam automaticamente dispensados de obrigações de informação na declaração anual do Imposto de Renda.
4.1. Como funciona a isenção de IR para pessoas físicas?
A isenção está prevista na Lei nº 11.033, de 21 de dezembro de 2004.
O artigo 3º estabelece, em seus incisos II e IV, a isenção da remuneração produzida por LCI e LCA para pessoas físicas, na fonte e na declaração de ajuste anual.
Na prática, isso significa que o rendimento abrangido pela isenção não sofre o desconto de Imposto de Renda aplicável a investimentos tributáveis, como o CDB.
Considere um exemplo simples. Um investidor aplica R$ 10.000 em uma LCI e, ao final do período contratado, recebe R$ 11.000.
Nesse caso, o rendimento obtido foi de R$ 1.000. Como essa remuneração está abrangida pela regra de isenção para pessoa física, não ocorre desconto de IR sobre o rendimento.
O exemplo considera uma pessoa física enquadrada na regra vigente, sem custos adicionais e com o cumprimento integral das obrigações do título pelo emissor.
Isso não significa que pessoas jurídicas tenham automaticamente o mesmo tratamento tributário. As regras dependem da natureza do investidor e das disposições legais aplicáveis.
Também é importante lembrar que isenção de imposto não significa dispensa automática de declarar o investimento.
Caso o contribuinte esteja obrigado a apresentar a declaração anual de Imposto de Renda, os saldos e rendimentos de LCI e LCA devem ser informados nos campos correspondentes, seguindo as orientações da Receita Federal e os informes fornecidos pelas instituições financeiras.
A isenção trata da incidência do tributo sobre os rendimentos abrangidos pela regra. A obrigação de prestar informações é uma questão diferente.
4.2. Por que LCI e LCA possuem isenção de IR?
A isenção de Imposto de Renda funciona como um incentivo tributário associado a determinados instrumentos de financiamento.
Ao reduzir a tributação para pessoas físicas, o legislador torna esses títulos potencialmente mais atrativos em comparação com aplicações equivalentes sujeitas ao imposto.
Do ponto de vista econômico, esse benefício pode influenciar o custo de captação das instituições financeiras.
Imagine dois títulos que ofereçam ao investidor exatamente o mesmo rendimento líquido esperado. Se um deles estiver sujeito ao Imposto de Renda e o outro for isento, o emissor do título isento poderá, em determinadas condições, oferecer uma remuneração bruta menor sem necessariamente entregar um resultado líquido inferior.
Essa é uma das razões pelas quais não devemos comparar investimentos apenas pela taxa anunciada.
Entretanto, o benefício fiscal também possui um custo de oportunidade para o setor público, pois representa receita tributária potencialmente não arrecadada. Sua justificativa econômica depende, entre outros fatores, dos resultados do incentivo na captação e no financiamento dos setores abrangidos.
Para o investidor individual, o aspecto decisivo é entender como a isenção altera a rentabilidade líquida e a comparação entre alternativas.
Vale destacar que a Medida Provisória nº 1.303/2025 chegou a propor alterações na tributação de determinadas aplicações financeiras. Contudo, a medida perdeu vigência, e a isenção de LCI e LCA para pessoas físicas permanece prevista na legislação consultada.
4.3. Isenção de IR significa maior rentabilidade?
Não necessariamente.
Essa é uma das distinções mais importantes do artigo.
Um investimento isento pode apresentar rentabilidade líquida superior à de outro investimento tributado, mesmo oferecendo uma taxa bruta menor. Entretanto, isso não acontece em todas as situações.
Considere dois títulos hipotéticos, com o mesmo prazo e condições de risco e liquidez comparáveis: uma LCI que oferece 85% do CDI, isenta de IR para pessoa física, e um CDB que oferece 100% do CDI, sujeito à tributação.
Dependendo do prazo e da alíquota aplicável ao CDB, os retornos líquidos podem ficar próximos ou favorecer um dos investimentos.
Se a taxa do CDB for suficientemente maior, ele também poderá superar a LCI depois do imposto.
Portanto, a comparação exige considerar a rentabilidade efetivamente recebida pelo investidor, e não apenas a taxa bruta divulgada.
Também devem ser avaliados o prazo, a disponibilidade dos recursos e a qualidade de crédito do emissor.
Uma LCI não se torna automaticamente mais atraente apenas por estar isenta de IR.
Para entender melhor a estrutura do investimento tributado utilizado nessa comparação, consulte O que é CDB? Como investir e qual a rentabilidade atual.
A equivalência matemática entre as taxas de CDB e LCI merece uma análise separada, considerando os diferentes prazos e cenários de remuneração.
Prazo, carência e liquidez de LCI e LCA
Antes de investir em LCI ou LCA, é fundamental compreender três conceitos frequentemente confundidos: prazo mínimo, carência e vencimento.
Eles influenciam diretamente a disponibilidade do dinheiro e podem determinar se uma aplicação é adequada ao objetivo financeiro do investidor.
O erro mais comum é olhar somente para a taxa oferecida e ignorar por quanto tempo o dinheiro poderá permanecer indisponível.
5.1. Qual é o prazo mínimo de LCI e LCA?
As regras de prazo mínimo foram alteradas nos últimos anos.
A Resolução CMN nº 5.215, de 22 de maio de 2025 reduziu de nove para seis meses o prazo mínimo aplicável às LCIs e LCAs não atualizadas por índices de preços.
A mudança procurou ajustar as condições de captação desses instrumentos, mantendo a existência de um prazo regulatório mínimo.
Entretanto, é incorreto afirmar que toda LCI ou LCA possui prazo mínimo de seis meses.
Existem estruturas com regras específicas. A LCI com atualização mensal por índice de preços, por exemplo, está sujeita ao prazo mínimo de 36 meses previsto na Lei nº 10.931/2004.
Já a LCA atualizada por índice de preços possui prazo mínimo de 12 meses, conforme a Resolução CMN nº 5.006/2022, com suas alterações posteriores.
Esses números representam exigências regulatórias mínimas, não os prazos obrigatoriamente oferecidos por cada instituição.
Um banco pode emitir uma LCI com prazo de dois anos mesmo quando a modalidade estiver sujeita a um mínimo regulatório de seis meses.
Por isso, sempre confira as condições específicas do título.
5.2. Qual é a diferença entre carência, vencimento e liquidez?
Embora estejam relacionados, esses conceitos não possuem o mesmo significado.
O prazo mínimo regulatório é o período mínimo exigido pelas normas para determinada modalidade de emissão. Uma LCI sujeita ao prazo mínimo de seis meses não pode ser estruturada livremente pelo emissor com vencimento inferior ao permitido.
A carência representa o período durante o qual o investimento não pode ser resgatado nas condições contratuais ou regulatórias aplicáveis. Ela pode coincidir com o prazo mínimo regulatório ou ser maior.
O vencimento é a data estabelecida para o pagamento final do título, conforme suas condições.
A liquidez, por sua vez, representa a capacidade de transformar o investimento em dinheiro, considerando o prazo necessário, a possibilidade de negociação e eventuais custos ou perdas.
A diferença entre esses conceitos fica mais clara com um exemplo.
Imagine uma LCI com prazo mínimo regulatório de seis meses, carência contratual de um ano e vencimento em dois anos.
Mesmo que o mínimo regulatório seja de seis meses, isso não significa que o investidor tenha direito de resgatar seu dinheiro após esse período. O contrato pode estabelecer restrições por prazo maior.
Além disso, terminar a carência não significa necessariamente que haverá resgate automático ou liquidez diária. Tudo dependerá das condições específicas da aplicação.
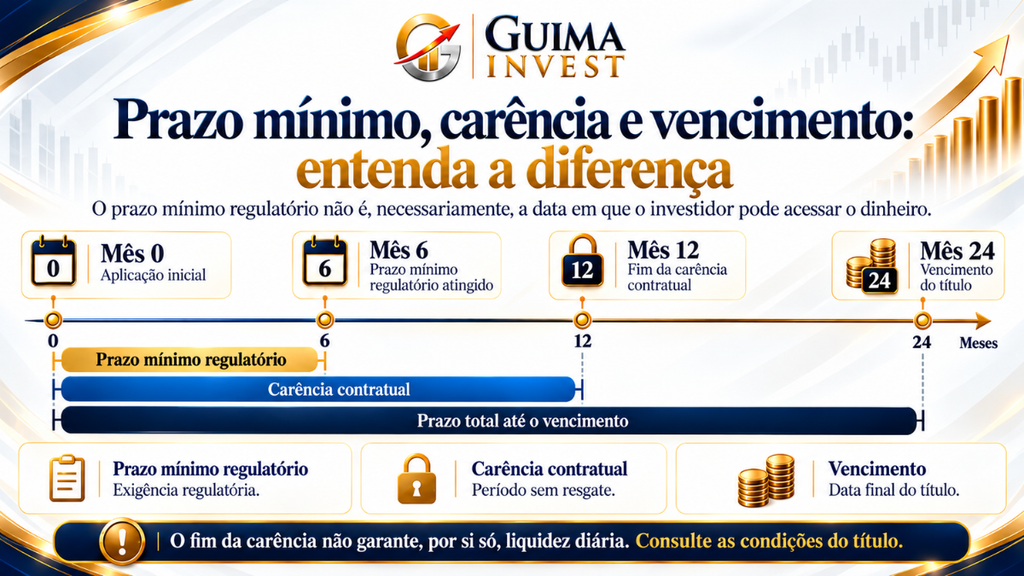
Portanto, prazo mínimo permitido pela regulamentação não é sinônimo de prazo de resgate garantido ao investidor.
5.3. Posso retirar o dinheiro antes do vencimento?
Depende das características da LCI ou LCA adquirida.
Alguns títulos permitem resgate antecipado em condições estabelecidas previamente, desde que respeitadas as restrições aplicáveis.
Outros são estruturados para que o investidor receba os valores somente no vencimento.
Também pode existir a possibilidade de negociar o título no mercado secundário.
Nesse caso, em vez de solicitar o resgate ao banco emissor, o investidor procura transferir o título para outro comprador, por meio dos mecanismos de negociação disponíveis.
Entretanto, essa alternativa não deve ser confundida com uma garantia de liquidez.
Pode não existir comprador interessado no momento desejado. Além disso, o preço de venda poderá ser diferente do valor que o investidor receberia ao manter o título até o vencimento.
Imagine que você comprou uma LCI prefixada quando as taxas de juros do mercado estavam em determinado patamar.
Se posteriormente as taxas oferecidas por aplicações comparáveis aumentarem, um comprador poderá exigir desconto para adquirir seu título antigo.
Assim, uma venda antecipada poderá produzir um resultado inferior ao inicialmente esperado, mesmo que a taxa contratada não tenha sido alterada.
Esse risco de preço é diferente do risco de o emissor deixar de cumprir suas obrigações.
Nunca considere que uma LCI ou LCA possui liquidez diária sem verificar expressamente as condições da aplicação.
Se o dinheiro poderá ser necessário a qualquer momento, a restrição de liquidez merece atenção especial.
LCI e LCA são seguras?
LCI e LCA são investimentos de renda fixa e estão entre os produtos abrangidos pela garantia ordinária do Fundo Garantidor de Créditos (FGC).
Isso representa uma proteção relevante, mas não significa ausência de risco.
A segurança de uma aplicação depende de vários elementos, como a capacidade financeira do emissor, as condições contratuais, a possibilidade de resgate e os limites da garantia.
6.1. Qual é o risco da instituição emissora?
O principal risco de crédito associado a uma LCI ou LCA é a possibilidade de a instituição emissora não cumprir integralmente suas obrigações.
Em outras palavras, o banco pode enfrentar dificuldades financeiras que comprometam sua capacidade de devolver o principal ou pagar os rendimentos previstos.
Esse risco existe mesmo quando o investimento possui uma taxa de remuneração definida.
A expressão renda fixa descreve a forma de remuneração contratada, não a inexistência de riscos.
Uma instituição financeiramente sólida e outra que apresenta dificuldades podem oferecer títulos com características distintas.
Em determinadas circunstâncias, instituições que precisam captar recursos podem oferecer taxas mais elevadas para atrair investidores.
Isso, entretanto, não significa que toda taxa elevada indique necessariamente problemas financeiros.
A remuneração também pode refletir condições de mercado, prazo, demanda por recursos, estratégia comercial e outros fatores.
Por isso, uma boa análise não deve se limitar a identificar qual instituição oferece a maior taxa.
É importante observar o emissor, sua condição financeira e a concentração dos investimentos em instituições ou conglomerados relacionados.
6.2. LCI e LCA têm garantia do FGC?
Sim.
LCI e LCA estão entre os produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos (FGC), desde que sejam atendidas as condições previstas nas regras aplicáveis.
O FGC é uma entidade privada, sem fins lucrativos, que administra um mecanismo de proteção para determinados créditos mantidos em instituições financeiras associadas.
Em situações previstas em suas regras, como a liquidação de uma instituição associada, o fundo pode realizar o pagamento dos valores garantidos aos credores elegíveis.
O limite ordinário é de R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado financeiro, considerando o conjunto dos créditos cobertos.
Também existe um limite global de R$ 1 milhão em garantias pagas dentro de um período de quatro anos, sujeito às condições previstas pelo FGC.
É importante lembrar que o limite de R$ 250 mil considera o principal e os rendimentos abrangidos pela garantia.
Por isso, investir exatamente R$ 250 mil em um título não significa que todos os juros futuros estarão necessariamente cobertos.
Imagine que você tenha aplicações em LCI e CDB emitidas por um mesmo banco. Para fins da garantia ordinária, os saldos elegíveis dessas aplicações são considerados em conjunto, respeitados os limites e as regras do fundo.
Da mesma forma, realizar investimentos por corretoras diferentes não cria automaticamente novas garantias quando a instituição emissora ou o conglomerado é o mesmo.
O FGC representa uma importante redução do risco de perda, mas não oferece garantia de recebimento imediato nem cobertura irrestrita para qualquer valor.
6.3. Quais outros riscos devem ser considerados?
Além do risco de crédito, existem outros fatores que podem afetar o resultado de uma aplicação em LCI ou LCA.
O primeiro é o risco de liquidez. Se o investimento não permite resgate antecipado ou não encontra compradores no mercado secundário, o dinheiro pode permanecer indisponível até o vencimento.
O segundo é o risco de mercado, especialmente quando o investidor pretende negociar o título antecipadamente. Mudanças nas taxas de juros e nas condições de mercado podem alterar o valor pelo qual o ativo seria negociado.
O terceiro é o risco de reinvestimento.
Imagine uma LCI prefixada contratada a uma taxa elevada. Ao chegar o vencimento, o investidor recebe o dinheiro, mas encontra no mercado apenas aplicações com taxas inferiores.
Ele terá que decidir onde reinvestir os recursos, possivelmente com uma expectativa de retorno menor.
Existe ainda o risco inflacionário, particularmente relevante nas aplicações prefixadas. Se a inflação superar as expectativas iniciais, a remuneração nominal recebida poderá representar um ganho real menor.
Esses fatores mostram por que a avaliação de investimentos não deve considerar apenas a taxa anunciada.
Retorno, risco, liquidez e prazo precisam ser analisados conjuntamente.
Quais são as vantagens e desvantagens de LCI e LCA?
As LCIs e LCAs oferecem características que podem torná-las interessantes para diferentes estratégias de investimento.
Entretanto, suas vantagens precisam ser consideradas em conjunto com as limitações.
Uma mesma característica pode ser positiva para um investidor e inadequada para outro, dependendo de seus objetivos e da necessidade de acesso ao dinheiro.
7.1. Principais vantagens
Isenção de Imposto de Renda para pessoas físicas
A principal vantagem tributária é a possibilidade de receber os rendimentos sem a incidência de IR prevista para determinadas aplicações de renda fixa.
Essa característica pode tornar títulos com taxas brutas menores competitivos em termos de rentabilidade líquida.
Regras de remuneração conhecidas na contratação
O investidor consegue identificar a modalidade de remuneração e as condições previstas antes de realizar a aplicação.
Nos títulos prefixados, a taxa nominal é conhecida previamente. Nos pós-fixados, conhece-se a referência e a forma de cálculo da remuneração.
Isso facilita o planejamento financeiro, embora não elimine incertezas sobre o valor final nos títulos pós-fixados.
Cobertura do FGC
A inclusão de LCI e LCA entre os produtos cobertos pelo FGC representa um mecanismo relevante de proteção para investidores elegíveis, dentro dos limites previstos.
Diferentes possibilidades de remuneração e prazo
A existência de títulos prefixados e pós-fixados permite encontrar alternativas com diferentes características de retorno. Também podem existir emissões com prazos variados, possibilitando maior adequação a objetivos específicos.
Diversificação de instrumentos de renda fixa
LCI e LCA ampliam o conjunto de produtos disponíveis para o investidor.
Entretanto, diversificar entre modalidades diferentes emitidas pelo mesmo banco não elimina a concentração no risco de crédito dessa instituição.
A diversificação precisa considerar também o emissor e o conglomerado financeiro.
7.2. Principais desvantagens
Restrições de liquidez
Dependendo das condições contratadas, o investidor poderá precisar manter o dinheiro aplicado até o vencimento. Isso reduz a flexibilidade em situações que exijam acesso rápido aos recursos.
Risco de crédito do emissor
A instituição financeira pode enfrentar dificuldades para cumprir suas obrigações. O FGC reduz determinados riscos, mas está sujeito a limites e condições.
Rentabilidade não necessariamente superior
A isenção tributária não garante que toda LCI ou LCA apresente retorno líquido maior do que outras alternativas. Taxa, prazo, risco e liquidez continuam determinantes.
Possibilidade de perda em negociação antecipada
Quando existe a possibilidade de venda no mercado secundário, o preço obtido pode ser inferior ao valor esperado para o vencimento.
Custo de oportunidade
Manter dinheiro aplicado em determinado título significa abrir mão de utilizá-lo em outras alternativas durante o período.
Se surgirem investimentos mais atrativos, a carência ou a falta de liquidez poderá impedir o investidor de aproveitar essas oportunidades.
Em síntese, as LCIs e LCAs oferecem vantagens relevantes, especialmente tributárias, mas também exigem planejamento quanto ao prazo de aplicação e à disponibilidade dos recursos.
LCI ou LCA: qual escolher?
Depois de compreender as diferenças entre LCI e LCA, surge uma pergunta natural: qual delas escolher?
A resposta não depende exclusivamente do setor econômico associado ao título.
Embora uma esteja vinculada ao mercado imobiliário e a outra ao agronegócio, essa distinção não significa que o investidor deva escolher automaticamente o título associado ao setor que apresenta melhores perspectivas econômicas.
O desempenho desses setores pode influenciar a qualidade dos créditos vinculados às emissões e, indiretamente, as condições do mercado. Contudo, a rentabilidade da LCI ou LCA é determinada principalmente pelas condições contratadas, enquanto o risco de crédito deve ser analisado considerando a instituição emissora e a estrutura do título.
Por isso, a escolha costuma estar mais relacionada às condições financeiras de cada emissão e à compatibilidade do produto com os objetivos do investidor.
8.1. Compare as condições de remuneração
O primeiro passo é verificar quanto cada título oferece e como sua remuneração será calculada.
Uma LCI que paga 90% do CDI não deve ser comparada diretamente com uma LCA prefixada a 11% ao ano apenas pela aparência dos números.
São estruturas de remuneração diferentes.
No primeiro caso, o resultado acompanha a evolução do CDI. No segundo, a taxa nominal é determinada antecipadamente.
Para comparações adequadas, é necessário considerar as taxas de referência, as hipóteses utilizadas e o prazo da aplicação.
Quando os dois títulos possuem o mesmo indexador, prazo e condições financeiras equivalentes, a comparação tende a ser mais simples.
Por exemplo, entre uma LCI de 90% do CDI e uma LCA de 95% do CDI, ambas com o mesmo período de aplicação e demais condições equivalentes, a segunda oferece um percentual maior da referência.
Entretanto, essa vantagem numérica não substitui a análise do emissor, da liquidez e das demais condições.
8.2. Verifique o prazo e a disponibilidade do dinheiro
O segundo critério é a compatibilidade entre a aplicação e o momento em que você pretende utilizar os recursos.
Imagine que você esteja guardando dinheiro para pagar uma despesa prevista para daqui a oito meses.
Uma LCI com vencimento em dois anos e sem possibilidade contratual de resgate antecipado poderá não atender ao objetivo, mesmo que ofereça uma taxa atrativa.
Por outro lado, se o investidor possui recursos destinados a uma necessidade futura com prazo bem definido, uma aplicação com vencimento compatível pode fazer sentido dentro de seu planejamento.
O ponto essencial é não tratar dinheiro de curto prazo como se estivesse necessariamente disponível durante toda a aplicação.
Uma taxa de retorno elevada não compensa automaticamente a impossibilidade de utilizar o dinheiro quando ele é necessário.
Por isso, sempre observe as datas de aplicação, carência, eventuais possibilidades de resgate e vencimento.
8.3. Avalie o emissor e a concentração dos investimentos
O terceiro critério é identificar a instituição financeira responsável pelo título.
Duas aplicações com a mesma remuneração podem apresentar riscos de crédito distintos quando emitidas por instituições diferentes.
Também é importante considerar se o investidor já possui outros produtos emitidos pelo mesmo banco ou por instituições pertencentes ao mesmo conglomerado financeiro.
Uma carteira composta por várias LCIs, LCAs e CDBs pode parecer diversificada, mas continuar concentrada no risco de um único emissor.
Por isso, além de comparar taxas, observe a distribuição dos investimentos entre instituições e o enquadramento nos limites do FGC.
8.4. Checklist: o que analisar antes de investir em LCI ou LCA?
Antes de confirmar uma aplicação, vale realizar uma última verificação das características do título. Esse procedimento ajuda a evitar decisões motivadas exclusivamente pela taxa anunciada ou pela isenção de Imposto de Renda.
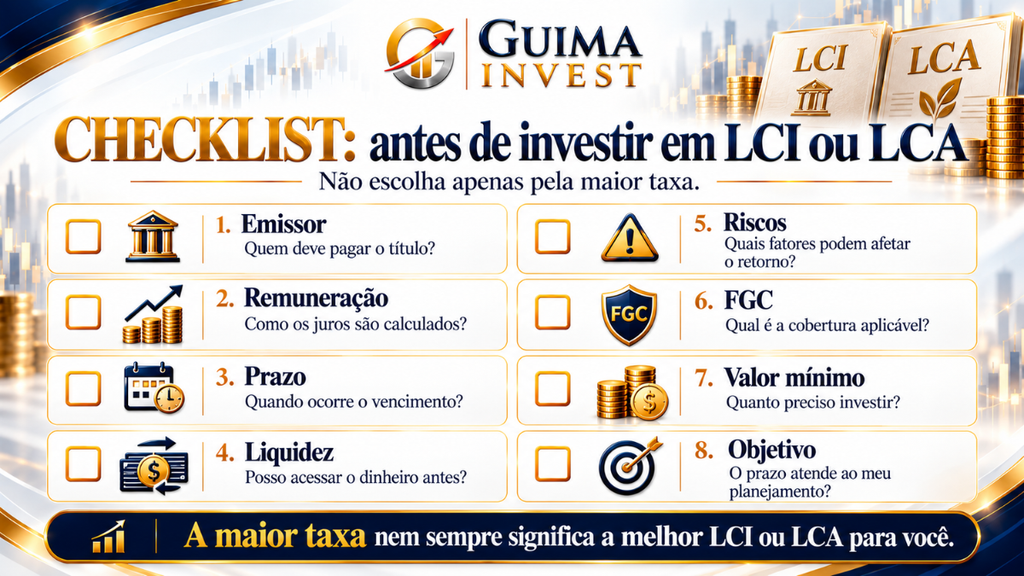
Esse conjunto de perguntas é mais útil do que escolher automaticamente o produto que apresenta a maior taxa na tela do aplicativo.
A principal finalidade do checklist não é tornar o processo de investimento excessivamente complexo, mas permitir que decisões importantes sejam tomadas antes da aplicação, quando ainda existe liberdade para comparar alternativas.
Conclusão
LCI e LCA são títulos de renda fixa que permitem às instituições financeiras captar recursos por meio de emissões vinculadas a créditos de setores específicos da economia.
A principal diferença entre elas está no lastro: a LCI está associada a créditos imobiliários, enquanto a LCA é vinculada a direitos creditórios do agronegócio.
Para o investidor pessoa física, entretanto, as duas modalidades compartilham diversas características, incluindo a possibilidade de remuneração prefixada ou pós-fixada, a isenção de Imposto de Renda prevista na legislação vigente e a cobertura do FGC dentro das regras aplicáveis.
Essas semelhanças não tornam os títulos equivalentes em qualquer situação. As condições concretas de cada emissão podem variar significativamente.
Uma LCI pode apresentar prazo mais longo e remuneração menor do que determinada LCA. Outra emissão pode oferecer condições opostas.
Por isso, compreender as características do título é mais importante do que tomar decisões apenas pela sigla ou pelo benefício tributário.
A isenção de IR pode representar uma vantagem, mas não substitui a análise da rentabilidade líquida, da liquidez, do risco de crédito e do prazo.
Da mesma forma, a existência de lastro e de cobertura do FGC não elimina a necessidade de avaliar a instituição emissora e as condições contratuais.
Investir de maneira consciente exige compreender não apenas quanto uma aplicação promete pagar, mas também quando, como e sob quais riscos esse pagamento será realizado.
Com esses fundamentos, torna-se mais simples analisar as características das ofertas disponíveis e comparar as LCIs e LCAs com outras alternativas de renda fixa, considerando não somente o retorno anunciado, mas também as condições necessárias para recebê-lo.
Conteúdo educacional. Não constitui recomendação individualizada de investimento. Informações regulatórias e tributárias verificadas em outubro de 2026 e sujeitas a alterações posteriores.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.