Sumário
Você abre o aplicativo do banco ou da corretora e encontra uma aplicação oferecendo 100%, 110% ou até 120% do CDI. Para quem está começando a investir, a reação costuma ser natural: 110% de quê?
O CDI aparece constantemente em CDBs, LCIs, LCAs, fundos, contas remuneradas e outros produtos financeiros. Ele funciona como uma das principais referências para a rentabilidade dos investimentos no Brasil e, por isso, entender seu funcionamento ajuda a comparar ofertas com muito mais clareza.
Mas há uma primeira distinção importante: o CDI não é, para o investidor comum, um investimento que você simplesmente compra. Diferentemente de um CDB ou de um título negociado pelo Tesouro Direto, por exemplo, no dia a dia o CDI funciona principalmente como uma referência (uma espécie de régua) utilizada para definir ou comparar a remuneração de diferentes aplicações.
Também é comum ouvir que “o CDI acompanha a Selic” ou até que “o CDI é sempre 0,10 ponto percentual abaixo da Selic”. A primeira frase contém uma boa intuição; a segunda simplifica demais uma relação que é um pouco mais interessante.
Neste artigo, você vai entender o que é CDI, como ele funciona, por que ele costuma ficar próximo da Selic, o que significam 100% ou 110% do CDI e como calcular quanto um investimento atrelado a essa taxa pode render.
O que é CDI e como funciona?
2.1. O que significa CDI?
CDI é a sigla pela qual ficou conhecido o Certificado de Depósito Interbancário, ligado às operações realizadas entre instituições financeiras.
Para entender por que isso existe, imagine que, ao final de determinado dia, um banco esteja temporariamente com excesso de recursos, enquanto outro precise captar dinheiro por um período muito curto. Instituições financeiras realizam operações entre si justamente para administrar esse tipo de necessidade de liquidez.
Nesse mercado interbancário surgem as operações de DI — Depósito Interfinanceiro. A partir das operações elegíveis de DI prefixado com prazo de um dia útil, a B3 calcula e divulga a chamada Taxa DI.
E aqui aparece uma pequena diferença entre a linguagem técnica e a linguagem cotidiana.
Quando alguém diz que determinado investimento “rende 100% do CDI”, o que normalmente está sendo utilizado como referência para essa remuneração é a Taxa DI. No mercado e entre investidores, porém, tornou-se comum utilizar simplesmente “CDI” para se referir a essa taxa.
Por isso, neste artigo faremos a distinção quando ela for importante, mas também utilizaremos expressões consagradas como “100% do CDI” ou “110% do CDI”, que são justamente as que você encontrará em bancos, corretoras e plataformas de investimento.
2.2. CDI é um investimento?
Essa dúvida é importante porque a própria forma como o CDI aparece nos aplicativos pode gerar confusão.
Para a pessoa física, CDI não deve ser entendido como um investimento específico que você compra diretamente. O que você encontra são aplicações cuja remuneração pode ser definida como um percentual da Taxa DI.
Um banco pode, por exemplo, oferecer um CDB que remunere 100% do CDI. Outra instituição pode oferecer 110%. Uma aplicação diferente pode utilizar outra forma de remuneração.
O CDI, nesse contexto, funciona como a referência.
Uma analogia simples é pensar em uma régua. A régua não é o objeto que está sendo medido; ela permite que diferentes objetos sejam comparados utilizando a mesma unidade. De maneira semelhante, o CDI ajuda o investidor a interpretar e comparar remunerações.
Isso não significa que dois investimentos que pagam o mesmo percentual do CDI sejam necessariamente iguais. Prazo, liquidez, tributação, risco do emissor e outras características continuam importando e serão aprofundados nos artigos específicos de cada produto.
Neste momento, o essencial é entender que, quando você encontra algo como “110% do CDI”, está olhando para uma regra de remuneração, e não para o nome do investimento.
2.3. Como a Taxa DI é formada?
A Taxa DI é calculada e divulgada pela B3 a partir das operações de Depósito Interfinanceiro que atendem aos critérios definidos para sua apuração.
Segundo a metodologia oficial da B3 para a Taxa DI, são consideradas operações prefixadas de DI com prazo de um dia útil realizadas entre instituições pertencentes a conglomerados econômicos distintos. A metodologia também estabelece critérios específicos para situações em que o conjunto de operações elegíveis não atinge os parâmetros mínimos previstos.
Essas operações fazem parte da administração cotidiana de recursos das instituições financeiras. A taxa resultante desse mercado acabou se tornando uma referência importante para contratos e investimentos no Brasil.
É também aqui que começa a conexão com a taxa Selic.
CDI, Taxa DI e Selic: qual é a relação?
3.1. Meta Selic e Selic efetiva
Quando se fala simplesmente em “Selic”, conceitos diferentes podem acabar sendo misturados.
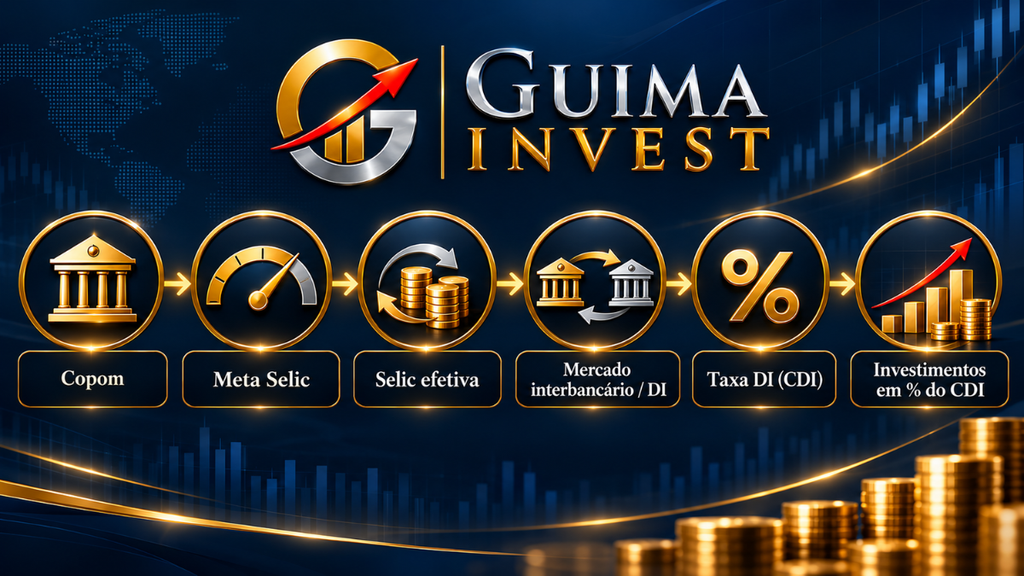
A Meta Selic é definida pelo Comitê de Política Monetária, o Copom. Ela é uma das principais ferramentas utilizadas pelo Banco Central na condução da política monetária.
Já a Selic efetiva é apurada a partir de operações compromissadas de um dia realizadas no mercado, lastreadas em títulos públicos federais. O Banco Central atua sobre a liquidez do sistema para que essa taxa permaneça alinhada à meta definida pelo Copom.
Na decisão de 16 de setembro de 2026, registrada no comunicado oficial do Banco Central, o Copom reduziu a Meta Selic para 13,75% ao ano, com vigência a partir de 17 de setembro.
3.2. Por que o CDI fica tão próximo da Selic?
Agora podemos juntar as peças.
Os bancos têm diferentes alternativas para aplicar ou captar recursos de curtíssimo prazo. Se as taxas praticadas no mercado interbancário se afastassem excessivamente das referências vigentes no mercado monetário, surgiriam incentivos econômicos para as instituições direcionarem seus recursos para alternativas relativamente mais vantajosas.
Por isso, a Taxa DI tende a permanecer muito próxima da Selic efetiva.
Na informação utilizada durante a revisão deste artigo, por exemplo, a Taxa DI referente a 6 de outubro de 2026 estava em 13,65% ao ano, enquanto a Meta Selic vigente era de 13,75% ao ano.
A proximidade fica evidente.
Mas é importante entender a relação corretamente:
CDI e Selic não são nomes diferentes para a mesma taxa.
As duas referências se originam de mercados e metodologias distintos. A Selic efetiva está relacionada às operações compromissadas lastreadas em títulos públicos federais; a Taxa DI decorre das operações interfinanceiras consideradas pela metodologia da B3.
3.3. O CDI é sempre 0,10 ponto percentual abaixo da Selic?
Não.
É fácil entender de onde surgiu essa simplificação. Durante diversos períodos, a diferença observada entre as duas referências ficou próxima dessa magnitude.
Mas isso não transforma a diferença em uma regra matemática.
A própria metodologia da Taxa DI possui mecanismos para situações em que as operações elegíveis não atendem aos critérios mínimos definidos pela B3. Portanto, afirmar que CDI é simplesmente “Selic menos 0,10 ponto percentual” confunde uma relação frequentemente observada com a própria definição da taxa.
Para o investidor iniciante, a mensagem mais útil é simples:
Selic e CDI costumam andar muito próximos, mas são referências diferentes.
O que significa 100%, 110% etc. do CDI?
Agora chegamos à expressão que aparece nos aplicativos.
Imagine um investimento anunciado como:
Rentabilidade: 100% do CDI.
Isso significa que sua remuneração acompanhará integralmente a proporção da Taxa DI prevista nas condições daquele produto.
Se outro investimento pagar 110% do CDI, esse percentual será aplicado à taxa diária de referência, conforme as condições do produto, e os fatores resultantes serão acumulados ao longo do período. Se pagar 90%, ficará abaixo da referência.
Há, entretanto, duas pegadinhas importantes.
A primeira é que 100% do CDI hoje não significa que a taxa observada hoje ficará congelada durante todo o investimento.
Suponha que a Taxa DI esteja em 13,65% ao ano no momento da aplicação. Se você investir em um produto pós-fixado que remunere 100% do CDI e a Taxa DI cair nos meses seguintes, a remuneração passará a incorporar taxas menores. Se ela subir, ocorrerá o contrário.
Por isso, dizer que “100% do CDI rende 13,65% ao ano” só é rigorosamente adequado quando deixamos clara a hipótese utilizada. Em um pós-fixado, o percentual contratado pode estar definido; o CDI futuro, não.
A segunda pegadinha é imaginar que um investimento que paga 120% do CDI é automaticamente melhor que outro que paga 100%.
A taxa de remuneração importa, mas não é o único critério. Um investimento pode apresentar prazo diferente, menor liquidez, tratamento tributário distinto ou risco de crédito maior. Portanto, antes de interpretar “120% do CDI” como sinônimo de “melhor investimento”, é necessário entender qual produto está oferecendo aquela taxa e sob quais condições.
Como calcular quanto rende o CDI hoje?
Esta é a parte em que a ideia deixa de ser apenas conceitual e passa a ser transformada em dinheiro.
Saber que determinado produto rende 100% ou 110% do CDI é útil. Mas a pergunta natural é: quanto isso pode representar na prática?
5.1. Primeiro, descubra a Taxa DI atual
Qualquer cálculo precisa começar por uma taxa de referência e por uma data-base.
Isso é importante porque o CDI pode variar de um dia útil para outro.
Na página da B3 consultada para este artigo, a Taxa DI referente a 6 de outubro de 2026 estava em 13,65% ao ano. Esse é o valor que utilizaremos nos exemplos a seguir.
Mas atenção: isso não significa que a Taxa DI permanecerá em 13,65% pelos próximos 12 meses.
Sempre que você encontrar uma simulação dizendo “100% do CDI rende X”, procure identificar qual taxa foi utilizada, em qual data e qual hipótese foi adotada para o período futuro.
5.2. O cálculo simplificado
Para compreender uma oferta rapidamente, podemos primeiro utilizar uma aproximação intuitiva. Supondo uma Taxa DI de 13,65% ao ano mantida durante todo o período:
- 90% do CDI: aproximadamente 90% da referência;
- 100% do CDI: aproximadamente a própria referência;
- 110% do CDI: aproximadamente 110% da referência.
No caso de 100%, a leitura é direta: se a taxa hipoteticamente permanecesse em 13,65% durante todo o período, o retorno bruto anual ficaria em torno de 13,65%.
Para 110%, uma conta simplificada poderia levar o investidor a fazer:
13,65% x 1,10 = 15,015%
Essa conta é útil para criar uma intuição rápida e comparar ofertas à primeira vista.
Mas ela não reproduz exatamente a forma como a acumulação diária funciona.
5.3. O cálculo tecnicamente mais preciso
A Taxa DI é expressa em base anual considerando a convenção de 252 dias úteis, e sua acumulação ocorre diariamente de forma composta.
A metodologia de cálculo do Índice DI da B3 estabelece justamente uma valorização diária baseada no fator da Taxa DI, o que explica por que o cálculo acumulado é diferente de uma simples multiplicação da taxa anual.
Para compreender essa diferença, precisamos considerar três etapas: a conversão da taxa anual em taxa diária, a aplicação do percentual contratado sobre a taxa diária e a capitalização desses rendimentos ao longo dos dias úteis.
O processo pode ser representado pelas fórmulas a seguir.
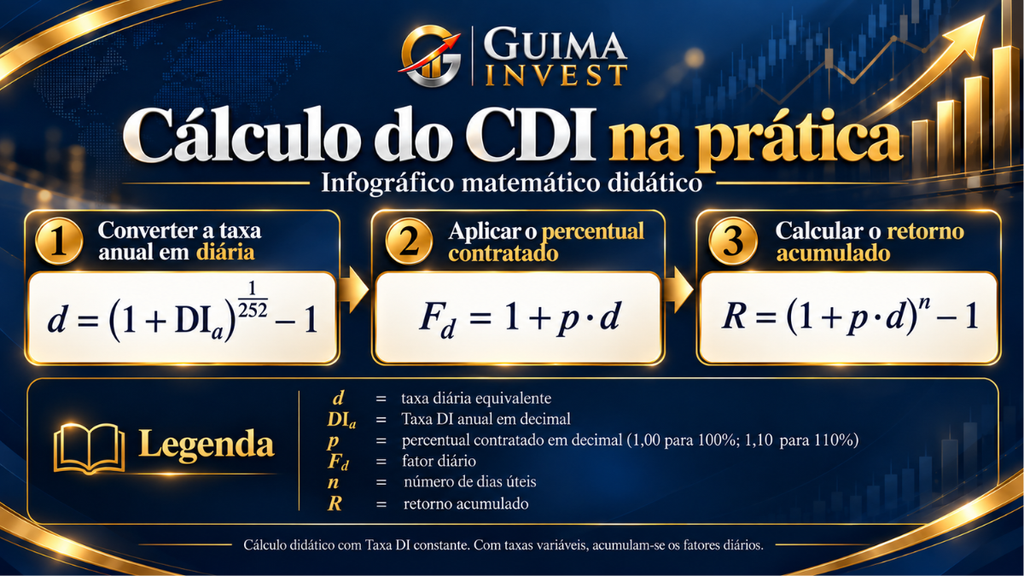
Na prática, quando a Taxa DI varia de um dia para outro, o cálculo utiliza os diferentes fatores diários observados durante o investimento. Além disso, sistemas profissionais podem empregar regras específicas de precisão, arredondamento e truncamento, fazendo com que uma simulação didática apresente pequenas diferenças de centavos em relação ao valor informado por determinada instituição.
O ponto mais importante não é decorar as fórmulas, mas compreender que o percentual do CDI é aplicado dentro de um processo de capitalização diária composta. É por isso que o resultado tecnicamente calculado pode ser diferente daquele obtido pela simples multiplicação da taxa anual por 1,10, por exemplo.
Essa diferença ficará mais clara no exemplo com R$ 10 mil apresentado a seguir.
5.4. Quanto rendem R$ 10 mil a 90%, 100% e 110% do CDI?
Vamos transformar tudo isso em dinheiro de forma mais palpável.
Considere um investimento inicial de R$ 10.000 e uma hipótese puramente didática em que a Taxa DI permaneça constante em 13,65% ao ano durante 252 dias úteis.
Antes de impostos, custos ou outras despesas, teríamos aproximadamente:
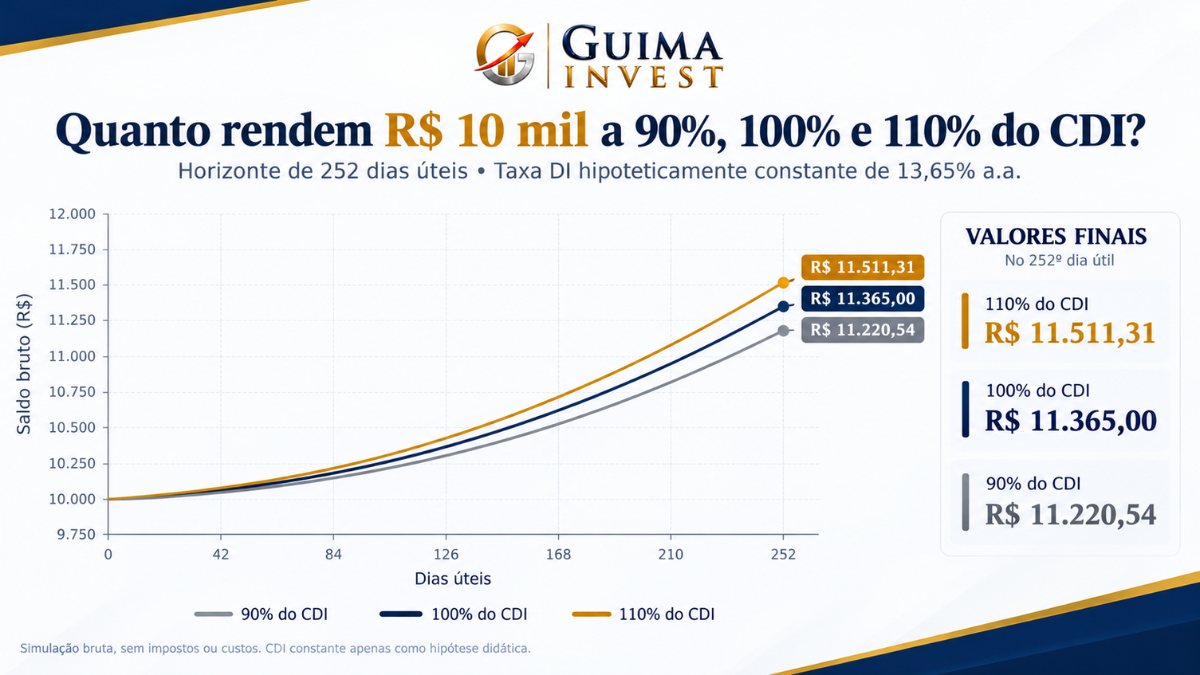
Esses valores utilizam a acumulação diária em 252 dias úteis sob a hipótese de uma Taxa DI constante. Eles são uma simulação matemática, não uma previsão de retorno.
O exemplo também deixa clara a diferença entre o atalho e o cálculo mais preciso. Se simplesmente multiplicássemos 13,65% por 1,10, chegaríamos a 15,015%. Aplicando o percentual no fator diário e capitalizando ao longo dos 252 dias úteis, o resultado hipotético fica em aproximadamente 15,11%.
A diferença não muda completamente uma decisão de investimento, mas mostra por que o cálculo técnico pode divergir ligeiramente de uma multiplicação direta da taxa anual.
5.5. Por que esse rendimento pode mudar?
Esta talvez seja a ideia mais importante de toda a parte de cálculo: o percentual do CDI é conhecido; o CDI futuro, não.
Se você contratar um investimento pagando 110% do CDI, os 110% fazem parte da regra de remuneração daquele produto. Entretanto, as Taxas DI que serão observadas nos meses seguintes ainda não aconteceram. Se os juros caírem, a rentabilidade de uma aplicação pós-fixada atrelada ao CDI tende a diminuir; se subirem, tende a aumentar.
É justamente essa característica que diferencia uma aplicação pós-fixada de outra cuja taxa nominal é definida antecipadamente para todo o período. Por isso, ao analisar um investimento vinculado ao CDI, não transforme a taxa observada hoje em uma promessa sobre o futuro.
Como o CDI afeta seus investimentos?
O impacto mais direto do CDI aparece nos investimentos cuja remuneração utiliza a Taxa DI como referência.
Um CDB, por exemplo, pode ser oferecido a 100%, 105% ou 110% do CDI. LCIs e LCAs também podem utilizar essa referência, assim como determinados fundos, aplicações e contas remuneradas.
Nesses casos, o CDI exerce duas funções importantes. Primeiro, funciona como indexador de remuneração: quando a Taxa DI muda, a rentabilidade futura de uma aplicação pós-fixada ligada a ela também muda. Segundo, funciona como referência de comparação, permitindo que o investidor coloque diferentes ofertas lado a lado.
Mas o percentual não conta toda a história. Comparar um produto a 110% do CDI com outro a 90% apenas pelas porcentagens pode levar a uma conclusão errada se existirem diferenças de tributação, liquidez, prazo ou risco.
É por isso que entender o CDI vem antes da análise dos produtos que utilizam essa régua. O CDI fornece a referência; cada investimento define como essa referência será transformada em remuneração.
Rentabilidade bruta e líquida: o CDI não é tudo
Há ainda um detalhe que pode mudar bastante a comparação entre investimentos:
rentabilidade bruta não é necessariamente rentabilidade líquida.
Quando uma aplicação anuncia que rende 110% do CDI, normalmente está descrevendo sua regra de remuneração bruta. Dependendo do produto e do prazo, parte do rendimento pode sofrer incidência de Imposto de Renda, IOF em determinadas situações ou eventualmente outros custos.
Um exemplo simples é a tributação de aplicações de renda fixa sujeitas ao Imposto de Renda. A Lei 11.033 estabelece as faixas regressivas, enquanto a Receita Federal apresenta a estrutura aplicada à tributação vigente.
| Prazo da aplicação | Alíquota de IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Isso ajuda a entender por que duas ofertas não devem ser comparadas apenas observando o percentual do CDI estampado na tela.
Uma aplicação que remunera um percentual menor do CDI pode possuir tratamento tributário diferente de outra que oferece um percentual maior. Da mesma forma, determinadas operações tributáveis resgatadas em prazos muito curtos podem sofrer incidência de IOF sobre o rendimento.
O ponto essencial é simples:
Percentual do CDI é uma informação importante, mas não representa sozinho o retorno líquido que chegará ao investidor.
Conclusão
Entender o CDI elimina uma das primeiras barreiras de quem começa a investir em renda fixa.
Quando você encontra uma aplicação pagando 100%, 110% ou 120% do CDI, já sabe que esse percentual representa uma regra de remuneração vinculada à Taxa DI, uma das principais referências de juros do mercado brasileiro.
Também sabe que CDI e Selic não são exatamente a mesma coisa, embora normalmente caminhem muito próximos, e que a taxa observada hoje não representa uma promessa de rendimento para os próximos meses.
Mais importante: agora você consegue olhar para expressões como “110% do CDI” e transformá-las em algo concreto, inclusive estimando quanto determinado valor poderia render.
O passo seguinte é entender os produtos que utilizam essa régua.
CDBs, LCIs, LCAs e outros investimentos podem parecer semelhantes quando todos anunciam rentabilidade em percentual do CDI, mas possuem diferenças importantes de prazo, liquidez, tributação e risco.
É aí que a comparação deixa de ser apenas uma porcentagem e começa a se transformar em uma decisão de investimento.
Erros e dúvidas comuns sobre CDI
CDI e Selic são a mesma coisa?
Não.
As duas referências costumam permanecer muito próximas, mas possuem origens e metodologias diferentes.
A Meta Selic é definida pelo Copom. A Selic efetiva está ligada ao mercado de operações compromissadas com títulos públicos federais. Já a Taxa DI deriva das operações de depósitos interfinanceiros consideradas pela metodologia da B3.
O CDI é sempre 0,10 ponto percentual abaixo da Selic?
Também não.
Essa diferença pode ser observada em determinados momentos, mas não constitui a definição da Taxa DI.
Dizer que “CDI = Selic menos 0,10 ponto percentual” transforma uma relação frequentemente observada em uma regra que não existe.
CDI é um investimento?
Para o investidor pessoa física, não deve ser entendido dessa forma.
Você investe em produtos que podem utilizar o CDI como referência de remuneração.
É por isso que aparecem ofertas como “CDB a 110% do CDI”.
110% do CDI significa simplesmente CDI × 1,10?
Como aproximação rápida, essa conta pode ajudar a formar uma ideia da rentabilidade.
Mas não representa perfeitamente a metodologia de acumulação.
O CDI é acumulado diariamente considerando a convenção de dias úteis e capitalização composta. Por isso, o resultado pode ser ligeiramente diferente da multiplicação direta da taxa anual pelo percentual contratado.
Quanto rende 100% do CDI hoje?
Utilizando a Taxa DI de 13,65% ao ano observada pela B3 em 6 de outubro de 2026 e supondo, apenas para fins didáticos, que ela permanecesse constante durante 252 dias úteis, uma aplicação a 100% do CDI teria rentabilidade bruta de aproximadamente 13,65% no período.
Isso não é uma previsão.
Se o CDI variar durante o período, a rentabilidade de uma aplicação pós-fixada vinculada a ele varia junto.
Quanto maior o percentual do CDI, melhor o investimento?
Não necessariamente.
Entre dois produtos realmente idênticos em todos os demais aspectos, uma remuneração maior naturalmente seria preferível.
Na prática, porém, investimentos raramente são idênticos. Um título pode oferecer 120% do CDI porque possui prazo maior, menor liquidez ou risco de crédito diferente de outro que paga 100%.
Por isso, o percentual do CDI deve ser utilizado como uma das informações da decisão, e não como a decisão inteira.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.