Sumário
Escolher bons investimentos é importante, mas existe uma pergunta que vem antes de decidir qual ação comprar, qual CDB escolher ou em qual fundo investir: como combinar diferentes investimentos dentro de uma mesma carteira?
É justamente nesse ponto que muitos investidores começam a se perder. Compram algumas ações, fundos imobiliários, títulos de renda fixa, um ETF internacional e Bitcoin e concluem que estão diversificados simplesmente porque possuem vários ativos. O problema é que quantidade não é sinônimo de diversificação.
Uma carteira de investimentos diversificada é aquela que distribui o patrimônio entre diferentes fontes de risco de maneira coerente com os objetivos do investidor. Dez investimentos podem continuar excessivamente dependentes do mesmo setor, da mesma economia, da mesma moeda ou do mesmo fator de risco. Nesse caso, a carteira parece diversificada na tela da corretora, mas permanece concentrada justamente onde mais importa.
Por isso, aprender como montar uma carteira de investimentos exige abandonar a busca isolada pelo “melhor investimento” e começar a enxergar o patrimônio como um sistema. Cada ativo precisa cumprir uma função dentro do conjunto.
Neste artigo, vamos construir essa lógica passo a passo, passando por objetivos, horizonte, risco, classes de ativos, setores, exposição internacional, Bitcoin, aportes e rebalanceamento. Também apresentaremos o Protocolo FIBRA, metodologia própria de alocação que desenvolvemos como referência para a filosofia de investimentos adotada por nós.
O que é uma carteira de investimentos diversificada?
2.1 O que significa diversificar de verdade
Diversificar não significa simplesmente comprar muitos ativos.
Imagine dois investidores. O primeiro possui ações de cinco empresas brasileiras altamente dependentes do mesmo setor. O segundo distribui o patrimônio entre uma instituição financeira, uma empresa de saneamento, uma exportadora, títulos de renda fixa e empresas estrangeiras. Embora o primeiro possua cinco ações diferentes, um choque específico naquele setor pode atingir boa parte de sua carteira ao mesmo tempo.
Esse raciocínio pode ser levado para praticamente qualquer investimento. Ter vários CDBs emitidos pelo mesmo banco não diversifica o emissor; possuir várias empresas altamente dependentes do mesmo ciclo econômico não elimina a concentração setorial; e comprar muitos ativos brasileiros não elimina a exposição ao mesmo país e à mesma moeda.
Uma forma simples de pensar em diversificação é fazer a seguinte pergunta:
Quais acontecimentos poderiam prejudicar vários dos meus investimentos ao mesmo tempo?
Quanto maior for o número de posições afetadas pela mesma resposta, maior tende a ser a concentração escondida da carteira.
2.2 Por que diversificar uma carteira?
A diversificação existe porque o futuro é incerto. Podemos estudar empresas, balanços, setores, juros, inflação, atividade econômica e política monetária e, ainda assim, haverá acontecimentos que não conseguiremos antecipar corretamente.
Uma empresa pode perder sua vantagem competitiva, um setor pode entrar em crise, um emissor pode enfrentar problemas financeiros, uma moeda pode perder poder de compra ou uma tese aparentemente excelente pode simplesmente estar errada. Diversificar não elimina essas possibilidades, mas procura impedir que um único erro tenha capacidade de comprometer uma parcela desproporcional do patrimônio.
Essa é uma das ideias mais importantes deste artigo. Não se diversifica porque não se acredita em nenhuma tese; diversifica-se porque, por maior que seja nossa convicção, nenhum investidor conhece o futuro com certeza.
O objetivo não é construir uma carteira que nunca caia. Isso não existe. O objetivo é construir uma carteira capaz de continuar funcionando quando algumas de nossas expectativas estiverem erradas.
2.3 Harry Markowitz e a lógica por trás da diversificação
Boa parte da teoria moderna de portfólios começa com Harry Markowitz, economista americano que publicou, em 1952, o célebre artigo Portfolio Selection no The Journal of Finance. Seu trabalho ajudou a estabelecer as bases da teoria moderna de portfólios e posteriormente lhe rendeu uma parte do Prêmio de Ciências Econômicas de 1990 por contribuições pioneiras à teoria financeira, como explica a própria Fundação Nobel.
A contribuição de Markowitz foi mais profunda do que simplesmente repetir a conhecida ideia de “não colocar todos os ovos na mesma cesta”. Antes dele, era natural avaliar um investimento principalmente por suas características individuais de risco e retorno. Markowitz formalizou que o comportamento do conjunto também importa: uma carteira deve ser analisada levando em consideração simultaneamente o retorno esperado de seus componentes, o risco de cada um e a maneira como esses componentes se relacionam.
É aqui que entram conceitos como variância, covariância e correlação. A variância ajuda a representar o quanto os retornos de um ativo oscilam em torno de sua média. A covariância observa se dois ativos tendem a variar conjuntamente, enquanto a correlação transforma essa relação em uma medida padronizada e mais fácil de comparar.
Na prática, imagine duas empresas que respondem quase da mesma maneira aos mesmos acontecimentos econômicos. Quando uma sofre, a outra também tende a sofrer; quando o cenário favorece uma, provavelmente favorece a outra. Mesmo que sejam empresas diferentes, a combinação pode acrescentar menos diversificação do que parece.
É por isso que uma matriz de correlação, apesar do nome técnico, transmite uma ideia bastante simples: ela permite visualizar o quanto diferentes ativos de uma carteira historicamente se movimentaram juntos. Se quase todos apresentam comportamento semelhante diante dos mesmos acontecimentos, a carteira pode possuir muitos nomes e ainda assim depender das mesmas fontes de risco.
Já ativos cujas respostas econômicas são diferentes podem melhorar a composição da carteira. Isso não significa procurar investimentos que obrigatoriamente subam quando outros caem, algo muito mais difícil do que parece, mas evitar que todo o patrimônio dependa da mesma variável.
Dessa relação também surge a conhecida fronteira eficiente. Em termos simples, Markowitz procurou identificar combinações capazes de oferecer, dadas determinadas premissas, o maior retorno esperado para certo nível de risco ou o menor risco para determinado retorno esperado.
Não precisamos calcular uma fronteira eficiente para aproveitar a principal lição dessa teoria. O que interessa ao investidor comum é compreender que adicionar um ativo à carteira não deveria responder apenas à pergunta “esse investimento é bom?”, mas também a outra:
O que esse investimento acrescenta ao conjunto que eu já possuo?
Essa mudança de perspectiva é fundamental. Um ativo pode ser excelente isoladamente e acrescentar pouca diversificação a uma carteira que já possui exposições muito semelhantes. Por outro lado, outro investimento pode exercer função relevante justamente por responder de maneira diferente aos riscos já presentes.
A teoria também possui limitações. Retornos esperados, volatilidades e correlações precisam ser estimados a partir das informações disponíveis, frequentemente históricas, e essas relações podem mudar. Em momentos de crise, inclusive, ativos que normalmente apresentavam comportamentos distintos podem passar a se movimentar na mesma direção.
O valor da contribuição de Markowitz não está em oferecer uma fórmula infalível. Está em demonstrar que o risco de uma carteira não pode ser compreendido olhando apenas para cada ativo separadamente.
2.4 Diversificação reduz riscos, mas não elimina todos eles
Diversificação não é sinônimo de imunidade. Existem riscos específicos que atingem determinadas empresas, emissores ou setores, e são justamente esses que uma carteira bem construída consegue reduzir com maior eficiência.
Entretanto, também existem riscos sistêmicos, capazes de atingir grande parte do mercado simultaneamente. Durante uma crise financeira severa, por exemplo, investidores podem vender diferentes classes de ativos ao mesmo tempo em busca de liquidez. Correlações que normalmente eram mais baixas podem aumentar justamente durante períodos de estresse.
Por isso, uma boa carteira não nasce da promessa de que todas as suas partes sempre se comportarão de maneira oposta. Ela nasce da tentativa de evitar dependências excessivas de um mesmo cenário.
Antes de escolher os percentuais, defina o que a carteira precisa fazer
Antes de perguntar quanto colocar em ações, renda fixa, fundos imobiliários, exterior ou Bitcoin, existe uma pergunta mais importante: para que esse dinheiro existe?
3.1 Objetivo vem antes do investimento
Imagine três recursos pertencentes à mesma pessoa:
- o dinheiro da entrada de um imóvel que será comprado daqui a dois anos;
- a reserva que poderá ser necessária em caso de desemprego;
- os recursos destinados à aposentadoria daqui a trinta anos.
É a mesma pessoa, mas seria estranho exigir que os três valores fossem investidos da mesma maneira. O primeiro possui uma data relativamente próxima de utilização; o segundo precisa estar disponível inesperadamente; o terceiro dispõe de décadas para atravessar diferentes ciclos econômicos e oscilações de mercado.
Portanto, antes de montar a carteira, vale responder algumas perguntas simples: para que esse dinheiro existe? Quando poderá ser necessário? Qual é a importância daquele objetivo? Quanto de perda comprometeria a meta? Existe necessidade de liquidez imediata?
A resposta a essas perguntas normalmente é mais útil do que descobrir qual ativo apresentou a maior rentabilidade nos últimos meses.
3.2 Horizonte de investimento
Horizonte é o período durante o qual o dinheiro poderá permanecer investido antes de precisar cumprir seu objetivo. Quanto menor esse prazo, menor costuma ser a margem para esperar que uma perda temporária se reverta.
Isso não significa que todo investimento de longo prazo deva assumir alto risco, nem que todo investimento de curto prazo seja seguro. Significa apenas que o tempo modifica a capacidade do investidor de conviver com determinados tipos de oscilação.
Dinheiro necessário daqui a seis meses, por exemplo, não deveria depender de uma recuperação da bolsa. Recursos destinados a uma aposentadoria décadas à frente possuem muito mais tempo para atravessar diferentes ciclos econômicos.
3.3 Tolerância a risco não é a mesma coisa que capacidade de risco
Essa distinção é frequentemente ignorada. Tolerância a risco está relacionada à maneira como o investidor reage psicologicamente às oscilações: consegue observar uma queda relevante sem abandonar a estratégia ou venderia tudo no meio de uma crise?
A capacidade de risco, por outro lado, é financeira. Mesmo alguém emocionalmente confortável com grandes oscilações pode não ter condições econômicas de expor determinado dinheiro àquela volatilidade. Uma pessoa pode se considerar extremamente arrojada e, ao mesmo tempo, estar guardando recursos para pagar a faculdade do filho no ano seguinte.
O dinheiro não ganha capacidade de suportar perdas simplesmente porque seu proprietário gosta de risco. É por isso que rótulos como conservador, moderado e arrojado ajudam a organizar a discussão, mas não são suficientes para determinar uma carteira.
3.4 A reserva de emergência fica fora da carteira estratégica
A reserva de emergência serve para problemas da vida real, como desemprego, despesas médicas, reparos urgentes ou perda inesperada de renda. Por isso, sua prioridade é combinar disponibilidade, previsibilidade e baixo risco.
Já o caixa da carteira pode ter outra finalidade. Ele pode ser mantido para novos aportes, objetivos próximos, oportunidades ou simplesmente para reduzir a necessidade de vender outros ativos em momentos desfavoráveis.
Os dois valores podem, inclusive, estar aplicados em instrumentos semelhantes de renda fixa de alta liquidez, mas suas funções são diferentes. Neste artigo, portanto, quando falarmos em percentuais da carteira, partiremos da premissa de que a reserva de emergência necessária já foi separada.
Quais são as principais formas de diversificar uma carteira?
Uma carteira pode ser diversificada em diferentes dimensões. A diversificação se torna mais robusta quando essas dimensões se complementam, em vez de apenas aumentar o número de posições.
4.1 Diversificação entre classes de ativos
O primeiro nível é distribuir o patrimônio entre grandes grupos de investimentos:
- renda fixa;
- ações;
- fundos imobiliários;
- criptoativos;
- investimentos internacionais;
- commodities e ativos alternativos, especialmente ouro e, em menor escala, outros metais preciosos, como a prata.
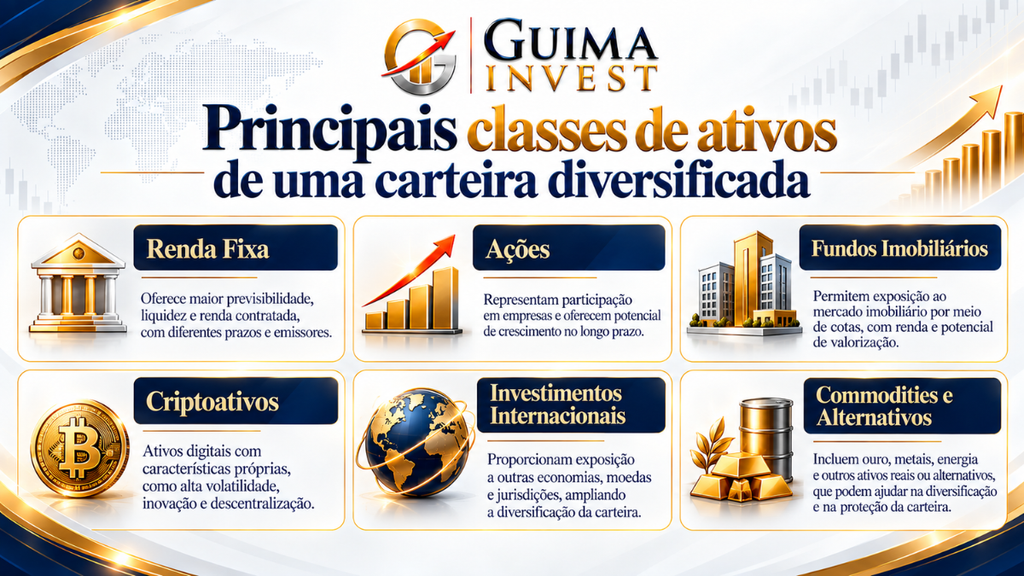
Cada uma dessas exposições possui características diferentes. Uma ação representa participação econômica em uma empresa; um título de renda fixa representa uma obrigação do emissor; fundos imobiliários permitem exposição a diferentes segmentos do mercado imobiliário; Bitcoin possui dinâmica própria de oferta, demanda e custódia; e investimentos internacionais adicionam empresas, moedas, economias e jurisdições que não estão presentes da mesma maneira no mercado brasileiro.
O ouro também merece destaque. Segundo o World Gold Council, o metal valorizou 25,5% em dólares em 2024, em um ambiente no qual demanda de investidores e bancos centrais, incerteza geopolítica e períodos de juros menores e dólar mais fraco contribuíram para seu desempenho.
Isso não significa que o ouro seja uma proteção perfeita contra quedas da bolsa. Seu preço também oscila e existem períodos nos quais ouro e ações podem se movimentar na mesma direção. O ponto é que suas fontes de demanda e seu papel histórico como reserva de valor podem adicionar uma dinâmica diferente ao restante da carteira.
4.2 Diversificação entre empresas e emissores
Mesmo depois de escolher uma classe de ativos, a concentração pode continuar existindo. Em renda fixa, por exemplo, é importante observar quem efetivamente deve o dinheiro: comprar vários títulos emitidos pela mesma instituição não cria vários riscos de crédito independentes.
A mesma lógica vale para ações. Ter posições diferentes não significa necessariamente possuir exposições econômicas muito distintas. O investidor precisa olhar além do ticker e perguntar quais fatores sustentam o resultado de cada empresa, quais riscos podem atingir várias delas simultaneamente e quanto do patrimônio está dependente da mesma tese.
A pergunta, portanto, não deveria ser apenas “quantos ativos eu tenho?”, mas quantas fontes de risco realmente diferentes existem por trás deles?
4.3 Diversificação entre setores
Na nossa visão, a diversificação setorial é uma das dimensões mais importantes dentro da renda variável (certamente não é a única), porque concentrações por setor podem aparecer facilmente sem que o investidor perceba.
Uma carteira composta por vários bancos continua altamente dependente de fatores como crédito, inadimplência, juros, regulação financeira e atividade econômica. Compare isso com uma carteira que combine uma instituição financeira, uma empresa de saneamento, uma exportadora, uma companhia de energia e uma empresa de tecnologia. Isso não significa que a segunda carteira seja automaticamente melhor, mas suas fontes de resultado tendem a ser menos semelhantes.
Também existem diferenças importantes dentro do próprio universo acionário. Uma small cap em expansão pode depender fortemente do crescimento futuro do negócio, enquanto uma companhia madura de saneamento ou energia pode apresentar maior previsibilidade de fluxos e distribuição de resultados. Uma exportadora pode se beneficiar da valorização do dólar, enquanto uma empresa dependente de insumos importados pode sofrer pelo mesmo movimento.
É por isso que, mesmo depois de escolher a classe de ativos, o trabalho de diversificação ainda não terminou.
4.4 Diversificação geográfica
Concentrar todo o patrimônio em um único país significa depender da mesma economia, do mesmo ambiente fiscal e institucional e, em grande medida, da mesma moeda.
Investimentos internacionais permitem acessar empresas e setores com pouca ou nenhuma representação relevante na bolsa brasileira. Também possibilitam exposição a economias em diferentes estágios de desenvolvimento e ciclos econômicos distintos.
O investidor brasileiro pode, por exemplo, desejar exposição ao mercado americano por meio de um ETF amplo. Pode também querer participar do crescimento de um mercado que conhece menos profundamente, como a Índia, utilizando um fundo de índice em vez de selecionar individualmente empresas sobre as quais possui pouca informação.
A exposição internacional, portanto, não precisa terminar nos Estados Unidos.
4.5 Diversificação cambial e jurisdicional
Diversificação geográfica, cambial e jurisdicional estão relacionadas, mas não são a mesma coisa. Uma empresa brasileira pode gerar boa parte de suas receitas em dólar; um produto estrangeiro pode possuir proteção cambial para o real; e um ativo negociado no Brasil pode acompanhar um índice internacional. O investidor precisa entender qual economia e qual moeda realmente determinam os riscos daquela posição.
Para brasileiros, o dólar possui relevância especial pela dimensão dos mercados americanos, pela quantidade de companhias globais negociadas nos Estados Unidos e pelo papel internacional da moeda. Isso faz da exposição a ativos denominados ou economicamente ligados ao dólar uma alternativa natural para diversificar parte dos riscos concentrados no real.
Existe ainda uma terceira dimensão menos discutida: a jurisdição.
Ter exposição econômica ao exterior não significa necessariamente manter patrimônio sob uma estrutura jurídica estrangeira. Um ETF internacional negociado na B3 pode oferecer exposição econômica e cambial a empresas estrangeiras, mas a posição do investidor continua inserida na infraestrutura brasileira.
Já uma conta diretamente mantida em outra jurisdição pode acrescentar uma camada adicional de diversificação. Na nossa visão, isso merece consideração porque diferentes países possuem regras próprias sobre propriedade, custódia, tributação, cumprimento de decisões judiciais e caracterização jurídica de determinadas condutas.
Em situações extremas envolvendo disputas legais ou políticas, inclusive controvérsias relacionadas à liberdade de expressão ou acusações de natureza política, não depender integralmente de uma única jurisdição pode representar uma camada adicional de segurança institucional.
Isso vale independentemente do lado político envolvido.
Não estamos falando em “blindagem”. Decisões judiciais podem produzir efeitos internacionais, países cooperam juridicamente e ativos permanecem sujeitos às leis da jurisdição em que se encontram. O ponto é mais simples: exposição internacional, custódia internacional e diversificação jurisdicional são conceitos diferentes, e compreender essa distinção permite tomar decisões mais conscientes.
4.6 Diversificação por prazo e indexador
Na renda fixa, a diversificação também pode ocorrer entre diferentes vencimentos e formas de remuneração. Uma parcela da carteira pode acompanhar CDI ou Selic, outra pode estar ligada à inflação, outra pode travar uma taxa prefixada e os vencimentos podem ser distribuídos entre horizontes distintos.
Não precisamos aprofundar aqui toda a engenharia de uma carteira de renda fixa, porque esse assunto merece conteúdo próprio. O importante é perceber que dizer “tenho 30% em renda fixa” ainda não responde como esses 30% estão estruturados.
Como montar uma carteira de investimentos na prática
Com a filosofia definida, chegamos à parte prática. Existe uma regra simples que ajuda a evitar uma carteira montada como coleção aleatória de oportunidades:
Comece pelas grandes alocações e só depois escolha os ativos.
5.1 Comece pelas grandes alocações, não pelas ações individuais
Um erro comum é começar assim: “quero comprar Itaú”; “quero comprar Bitcoin”; “gostei desse CDB”; “quero um ETF americano”. Cada decisão pode fazer sentido individualmente, mas a carteira acaba sendo construída de baixo para cima, sem que exista necessariamente uma lógica unindo todas as posições.
Uma abordagem mais organizada faz o caminho inverso. Primeiro, definimos aproximadamente quanto do patrimônio queremos em cada grande bloco; depois, escolhemos quais ativos poderão cumprir cada função.
Por exemplo:
- Quanto ficará em renda fixa?
- Quanto ficará em ações?
- Quanto ficará em fundos imobiliários?
- Quanto ficará exposto ao exterior?
- Existe espaço para Bitcoin e outros criptoativos?
Somente depois dessas respostas faz sentido discutir qual ação, título, FII, ETF ou criptoativo ocupará cada espaço.
5.2 Protocolo FIBRA: nossa metodologia de alocação
Com base nessa filosofia, estabelecemos uma metodologia própria de referência para organizar nossa carteira: o Protocolo FIBRA.
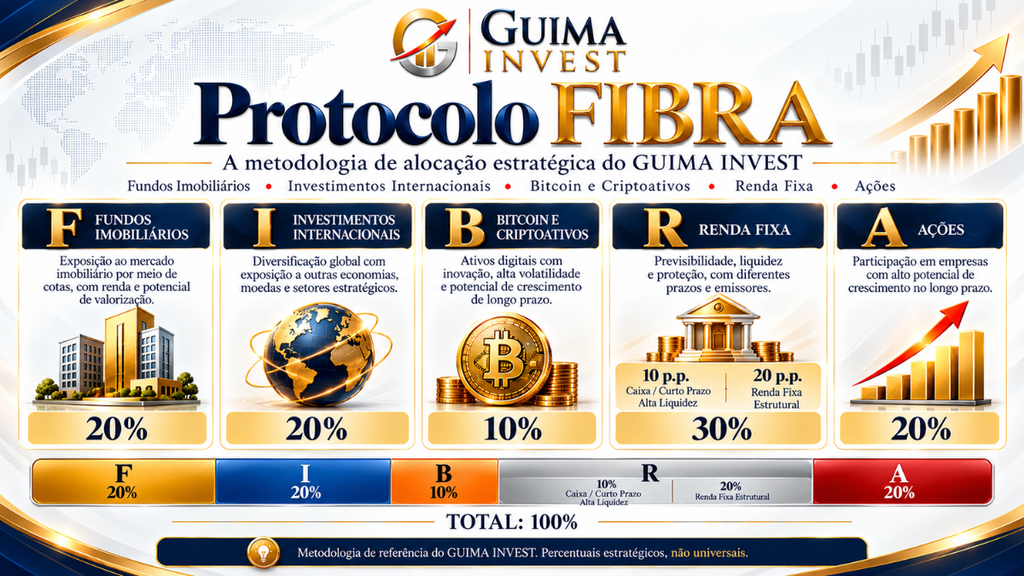
O nome representa os cinco grandes pilares que queremos manter no patrimônio:
- F (Fundos Imobiliários): 20%
- I (Investimentos Internacionais): 20%
- B (Bitcoin e outros criptoativos): 10%
- R (Renda Fixa): 30%
- A (Ações): 20%
A soma totaliza 100% da carteira estratégica, sempre considerando que a reserva de emergência já esteja separada.
O Protocolo FIBRA representa a nossa filosofia de investimento, construída a partir dos princípios de diversificação discutidos ao longo deste artigo. A intenção é manter uma parcela relevante do patrimônio distribuída entre fontes diferentes de risco e retorno, evitando tanto a concentração excessiva em uma única tese quanto uma pulverização tão grande que torne a carteira difícil de compreender e administrar.
Em outras palavras, não buscamos diversificar por diversificar. Queremos manter exposição suficiente a cada grande motor da carteira para que seu desempenho seja relevante, sem permitir que um deles domine sozinho o patrimônio.
Os percentuais também não devem ser interpretados como algemas. Eles são uma alocação estratégica de referência, um norte que permite identificar quando determinada classe se tornou grande ou pequena demais em relação à filosofia originalmente definida.
É por isso que o Protocolo FIBRA combina uma meta estratégica com margens conscientes de desvio. Se uma oportunidade excepcional aparece, pode fazer sentido temporariamente aumentar determinada exposição. O fundamental é possuir critérios para explicar por que o desvio ocorreu e em quais condições a carteira deverá posteriormente ser rebalanceada.
Dentro dos 30% destinados à renda fixa, fazemos ainda uma divisão simples: 10 pontos percentuais da carteira total funcionam como caixa estratégico, priorizando curto prazo, liquidez e baixa volatilidade relativa, enquanto os 20 pontos percentuais restantes formam a renda fixa estrutural, voltada a diferentes prazos, indexadores, inflação, taxas prefixadas e oportunidades compatíveis com a estratégia.
Um exemplo interessante de desvio tático apareceu recentemente no mercado brasileiro. Em junho de 2026, a B3 destacou títulos do Tesouro IPCA+ oferecendo taxas reais próximas de 8,5% ao ano, patamar descrito como um dos maiores das últimas décadas.
Uma taxa desse tamanho pode justificar, dependendo do investidor e de seu horizonte, um peso temporariamente maior em renda fixa. Além do retorno real contratado para quem carrega o título até o vencimento, existe a possibilidade de valorização por marcação a mercado caso as taxas futuras recuem.
Se um título comprado a IPCA + 8% passa a ser negociado em um mercado no qual títulos semelhantes pagam IPCA + 6%, seu preço tende a subir. Se a taxa exigida pelo mercado sobe para IPCA + 9%, ocorre o movimento contrário.
A oportunidade, portanto, não deveria depender exclusivamente da esperança de vender rapidamente com lucro. A taxa contratada precisa fazer sentido dentro do objetivo do investidor mesmo se o ganho via marcação a mercado não vier no curto prazo. O Tesouro Transparente disponibiliza a série diária de preços e taxas do Tesouro Direto, permitindo acompanhar historicamente esse tipo de movimento.
Essa é a lógica do Protocolo FIBRA:
A estratégia oferece o norte. O mercado cria oportunidades. Os critérios determinam quando existe motivo suficiente para sair temporariamente do peso-alvo.
5.3 Como pensar os 30% de renda fixa
Como a estrutura interna da renda fixa já foi apresentada no Protocolo FIBRA, não precisamos repeti-la em detalhes. O ponto essencial é que seus 30% cumprem duas funções complementares: manter liquidez disponível para a estratégia e formar uma base estrutural capaz de atravessar diferentes cenários de juros e inflação.
Na prática, isso permite combinar instrumentos de curto prazo e maior liquidez com títulos voltados a horizontes mais longos, sem tratar toda renda fixa como uma única posição. A escolha específica entre pós-fixados, inflação, prefixados ou crédito dependerá das condições de mercado, dos objetivos e do risco que estivermos dispostos a assumir.
5.4 Como pensar os 20% de ações
No Protocolo FIBRA, ações representam 20% da carteira estratégica. Esse bloco é destinado à participação direta em empresas e à captura de crescimento econômico, geração de lucros e valorização patrimonial ao longo do tempo.
Dentro desses 20%, a diversificação setorial ganha importância especial. Empresas maduras podem coexistir com negócios de crescimento; large caps com small caps; companhias voltadas à geração de caixa com empresas que reinvestem boa parte de seus resultados.
O objetivo não é comprar uma empresa de cada setor apenas para preencher uma planilha. Queremos selecionar negócios nos quais enxergamos qualidade e preço compatível, evitando ao mesmo tempo que praticamente toda a carteira dependa do mesmo ciclo econômico.
5.5 Como pensar os 20% de fundos imobiliários
Embora os fundos imobiliários sejam negociados em bolsa e pertençam ao universo da renda variável, o Protocolo FIBRA os separa das ações porque sua exposição econômica, suas fontes de retorno e seu comportamento podem ser significativamente diferentes.
FIIs podem oferecer acesso ao mercado imobiliário por meio de imóveis físicos, contratos de locação, desenvolvimento ou operações de crédito imobiliário. Muitos fundos também adotam uma política de distribuição mensal de rendimentos. Embora a obrigação legal de distribuição seja baseada na apuração semestral, a própria B3 observa que a maioria dos FIIs costuma distribuir resultados mensalmente.
Essa característica pode ser particularmente interessante para investidores iniciantes porque torna o fluxo gerado pela carteira bastante visível. Os rendimentos recebidos podem ser somados ao aporte realizado com salário ou outras fontes de renda e reinvestidos mês após mês, ajudando a criar uma rotina de acumulação.
Com o crescimento do patrimônio, parte dos novos aportes pode inclusive passar a vir do próprio fluxo produzido pelos investimentos. O investidor deixa de depender apenas do dinheiro novo poupado naquele mês e passa a reinvestir também os rendimentos gerados pelo capital já acumulado.
Isso não significa que FIIs sejam sempre menos arriscados do que ações. Um fundo concentrado, muito alavancado, exposto a crédito deteriorado ou a imóveis problemáticos pode apresentar riscos relevantes. A ideia de separá-los no FIBRA é reconhecer que o mercado imobiliário e seus fluxos possuem características próprias e podem acrescentar uma fonte diferente de exposição à carteira.
Os 20% destinados a FIIs também não precisam ser pulverizados por dezenas de fundos. Assim como nas ações, a escolha deve buscar diversificação real entre riscos e qualidade dos ativos, e não simplesmente aumentar o número de tickers.
5.6 Como pensar os 20% de investimentos internacionais
O pilar internacional representa 20% do Protocolo FIBRA e pode ser implementado de diferentes maneiras:
- compra direta de empresas estrangeiras;
- ETFs amplos que acompanhem mercados inteiros;
- ETFs de países ou regiões específicas;
- ETFs setoriais;
- renda fixa internacional;
- ativos mantidos por meio de estruturas de custódia localizadas fora do Brasil.
Se alguém deseja exposição à Índia, por exemplo, talvez não conheça suficientemente aquele mercado para selecionar individualmente cinco empresas. Um ETF pode oferecer exposição muito mais ampla, reduzindo a dependência da análise de uma companhia específica.
Para quem deseja também diversificação jurisdicional, a estrutura escolhida importa. Nesse caso, vale observar em qual país está sediado o intermediário, qual entidade jurídica mantém a conta, onde ocorre a custódia e a quais regras o patrimônio está sujeito.
O objetivo não é obter uma suposta invulnerabilidade jurídica, mas reduzir a dependência de uma única infraestrutura financeira, monetária e institucional.
5.7 Como pensar os 10% de Bitcoin e criptoativos
Bitcoin merece tratamento diferente de ações, títulos ou fundos porque não representa participação em uma empresa, não possui fluxo de caixa corporativo e não é emitido por um Estado. Sua política de oferta é determinada pelo protocolo e o ativo pode ser mantido diretamente pelo proprietário por meio de autocustódia.
Essas características levam parte dos investidores a enxergar Bitcoin não apenas como ativo de alta volatilidade, mas também como uma forma de diversificação monetária e institucional. Nós temos afinidade com essa tese, especialmente quando a exposição é limitada e integrada a uma carteira muito mais ampla.
No Protocolo FIBRA, reservamos 10% para Bitcoin e outros criptoativos. Isso não significa que cada investidor deva obrigatoriamente possuir esse percentual, nem que os 10% precisem ser distribuídos entre várias criptomoedas. Bitcoin pode representar a maior parcela desse bloco, enquanto outros ativos digitais só deveriam entrar quando houver uma tese própria suficientemente compreendida.
Os riscos também são evidentes. Bitcoin pode sofrer quedas profundas; autocustódia reduz determinadas dependências de intermediários, mas transfere ao proprietário a responsabilidade por chaves e backups; e erros operacionais podem ser irreversíveis.
A descentralização não elimina a necessidade de gestão de risco.
Diversificação também acontece dentro de cada classe
Depois de definir os cinco grandes pilares do FIBRA, ainda precisamos observar concentrações escondidas dentro deles. Na renda fixa, isso pode envolver emissores, prazos, indexadores e crédito; nas ações, empresas, setores e modelos de negócio; nos FIIs, segmentos e tipos de exposição imobiliária; nos investimentos internacionais, países e mercados; e nos criptoativos, fatores que muitas vezes continuam bastante relacionados ao próprio Bitcoin e às condições gerais de liquidez.
Não precisamos aprofundar todas essas subdivisões neste artigo, porque cada uma delas merece conteúdo próprio. O ponto é simplesmente lembrar que uma classe diversificada por fora pode continuar concentrada por dentro.
Quantos ativos uma carteira precisa ter?
Não existe um número mágico de ativos capaz de transformar automaticamente uma carteira em diversificada. A quantidade adequada depende dos instrumentos escolhidos, da estratégia e da capacidade do investidor de acompanhar aquilo que possui.
Um ETF amplo pode expor o patrimônio a centenas de empresas por meio de uma única posição. Já alguém que seleciona ações individualmente provavelmente precisará de mais posições para reduzir o risco específico de cada companhia. Existe, porém, o caminho inverso: adicionar ativos em excesso pode aumentar a complexidade sem acrescentar diversificação relevante.
A pergunta mais útil, portanto, não é apenas “quantos investimentos eu tenho?”, mas:
Quanto de risco realmente novo esse investimento acrescenta à minha carteira?
7.1 Não existe um número perfeito
Uma carteira com oito ativos pode ser suficientemente diversificada para determinada estratégia, enquanto outra com cinquenta pode continuar concentrada em poucos fatores econômicos.
Quanto maior o número de posições individuais, maior também tende a ser o trabalho necessário para acompanhar resultados, balanços, mudanças regulatórias, administração e deterioração das teses. O número adequado precisa equilibrar diversificação e capacidade real de acompanhamento.
7.2 Concentração versus pulverização excessiva
A concentração excessiva torna poucos erros capazes de provocar perdas relevantes. A pulverização excessiva, por outro lado, pode transformar a carteira em uma espécie de índice artesanal, no qual o investidor possui dezenas de posições pequenas sem conseguir analisá-las adequadamente.
Imagine que alguém tenha estudado Itaú, Bradesco, Santander e outros bancos. Depois de analisar rentabilidade, eficiência, qualidade dos ativos, governança, preço e perspectivas, conclui que determinada instituição oferece uma relação entre risco e retorno superior às demais naquele momento.
Comprar todos os bancos apenas para aumentar o número de posições não necessariamente melhora a carteira, porque boa parte dos riscos setoriais continua compartilhada. Se um segundo banco entrar, deveria existir uma razão econômica para possuí-lo, e não apenas a intenção de adicionar mais um ticker.
Essa razão pode existir. Um banco privado como Itaú e uma instituição de controle estatal listada em bolsa, como o Banco do Brasil, por exemplo, pertencem ao mesmo setor, mas apresentam diferenças de controle, estratégia, perfil de negócios e incentivos que podem justificar análises e exposições distintas. O ponto não é limitar a carteira a uma empresa por setor, mas exigir que a segunda posição acrescente algo que a primeira não oferecia.
A Caixa Econômica Federal, vale lembrar, não possui ações negociadas em bolsa, portanto não entraria diretamente em uma comparação de ações disponíveis ao investidor.
O mesmo vale para outros setores. Se o investidor possui tantas empresas que seus pesos começam a se aproximar de uma representação ampla do mercado, vale perguntar se ainda existe vantagem em selecionar todas individualmente ou se um índice poderia desempenhar função semelhante com menos complexidade.
7.3 O risco de ficar de fora dos grandes vencedores
Essa discussão ganha profundidade com o trabalho de Hendrik Bessembinder, professor de Finanças da W. P. Carey School of Business da Arizona State University. Em seu estudo Do Stocks Outperform Treasury Bills?, Bessembinder analisou o histórico das ações americanas desde 1926. A Arizona State University resume os principais resultados de sua pesquisa.
O resultado foi bastante assimétrico: uma parcela muito pequena das ações foi responsável pela maior parte da criação agregada de riqueza do mercado. Na análise, pouco mais de 4% das ações foram responsáveis por elevar a criação de riqueza do mercado acima da obtida com Treasury Bills, enquanto os demais 96%, considerados coletivamente, apresentaram resultado semelhante ao desses títulos de curtíssimo prazo.
Isso não significa que selecionar ações individualmente seja inútil, nem que todo investidor deva simplesmente comprar o mercado inteiro. A pesquisa evidencia outro risco: quanto mais concentrada for a carteira, maior será a dependência de conseguir escolher antecipadamente quais empresas estarão entre os grandes vencedores.
Diversificação e concentração, portanto, não são decisões morais. São escolhas que alteram a distribuição dos riscos e precisam ser realizadas conscientemente.
ETFs podem ajudar na diversificação?
ETFs podem ser ferramentas extremamente eficientes para diversificar, especialmente quando o objetivo é acessar um mercado amplo ou uma região que o investidor conhece pouco. Um único fundo de índice pode representar dezenas, centenas ou até milhares de ativos.
Isso não significa que todo ETF seja automaticamente diversificado. Existem ETFs setoriais, temáticos, concentrados em determinadas regiões ou fortemente dependentes das maiores empresas do índice. Por isso, é sempre necessário olhar o que existe dentro do fundo, e não apenas o ticker que aparece na corretora.
Existe também um trade-off entre ETF e seleção direta. O primeiro oferece simplicidade e reduz a dependência de acertar cada empresa individualmente; a seleção direta permite excluir negócios considerados ruins, controlar pesos e concentrar capital nas empresas que o investidor considera superiores.
Essa discussão merece um artigo próprio e, por isso, não precisamos esgotá-la aqui.
Carteiras-modelo: como a alocação pode mudar conforme o investidor
O Protocolo FIBRA é nossa referência estratégica, mas isso não significa que seus pesos sejam adequados para todo patrimônio, objetivo ou perfil.
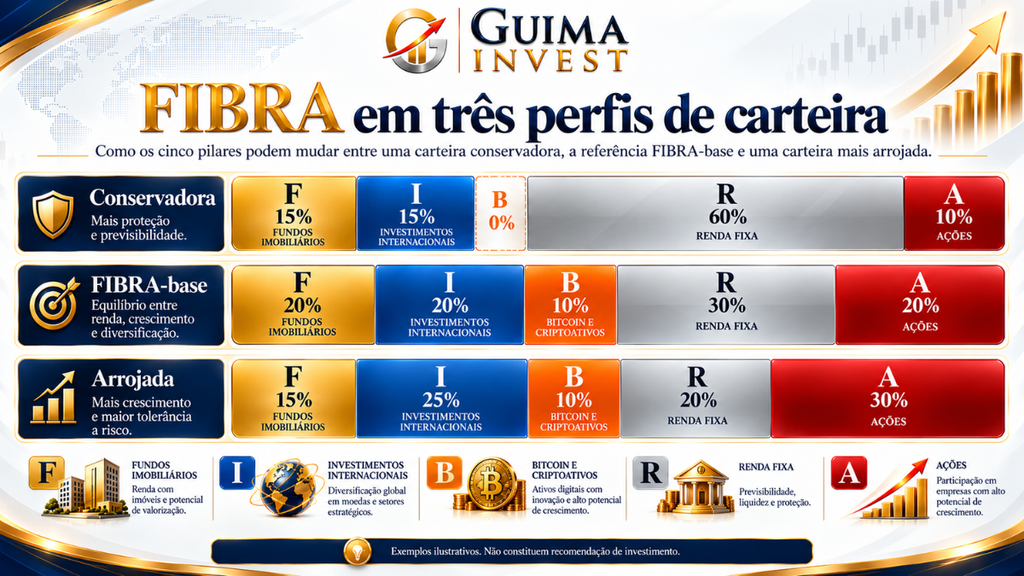
Depois de conhecer o método, podemos observar três exemplos puramente pedagógicos para visualizar como uma carteira poderia mudar conforme cresce a capacidade de assumir volatilidade.
9.1 Exemplo de carteira conservadora
Uma carteira conservadora poderia possuir:
- Fundos Imobiliários: 15%
- Investimentos Internacionais: 15%
- Bitcoin e outros criptoativos: 0%
- Renda Fixa: 60%
- Ações: 10%
O grande peso em renda fixa procura privilegiar previsibilidade e preservação, sem necessariamente eliminar toda exposição a outros mercados.
Mesmo dentro dos 60% de renda fixa, parte poderia cumprir função de liquidez e outra parte ser estruturada para objetivos maiores. O investidor também poderia legitimamente possuir ainda menos renda variável caso sua capacidade de risco fosse baixa.
9.2 Exemplo de carteira moderada
Para fins didáticos, podemos utilizar o próprio FIBRA-base como exemplo de uma distribuição intermediária:
- Fundos Imobiliários: 20%
- Investimentos Internacionais: 20%
- Bitcoin e outros criptoativos: 10%
- Renda Fixa: 30%
- Ações: 20%
Isso não significa que o Protocolo FIBRA seja sinônimo de “perfil moderado”. Significa apenas que sua distribuição oferece um ponto interessante de comparação entre os três modelos.
9.3 Exemplo de carteira arrojada
Uma carteira com maior tolerância e capacidade de risco poderia apresentar algo como:
- Fundos Imobiliários: 15%
- Investimentos Internacionais: 25%
- Bitcoin e outros criptoativos: 10%
- Renda Fixa: 20%
- Ações: 30%
Nesse exemplo, ações e investimentos internacionais ganham peso maior, enquanto a renda fixa perde participação. O patrimônio provavelmente apresentará oscilações mais intensas.
Isso não torna a carteira automaticamente melhor. Maior risco pode estar associado a maior retorno esperado, mas não garante maior retorno realizado.
9.4 Duas pessoas com o mesmo perfil podem ter carteiras diferentes
Dois investidores classificados como moderados não precisam possuir a mesma carteira. Um pode ter 25 anos, emprego estável, nenhum dependente e quatro décadas pela frente; outro pode ter 55 anos, filhos, financiamento imobiliário e planos de se aposentar em cinco anos.
O questionário de perfil pode chegar a classificações semelhantes, mas a capacidade econômica de assumir perdas é diferente. É por isso que copiar carteiras prontas sempre possui limitações.
Abaixo, os três exemplos aparecem de forma visual para facilitar a comparação.
Aportes e rebalanceamento: como manter a carteira equilibrada
Montar a carteira é apenas o início. A partir do primeiro investimento, as diferentes rentabilidades começam naturalmente a modificar os pesos planejados. Algumas posições valorizam mais, outras ficam para trás, novos aportes entram e, com o tempo, a composição efetiva pode se afastar bastante da estratégia original.
Rebalancear significa administrar justamente essa distância entre aquilo que a carteira deveria representar e aquilo que passou a representar depois dos movimentos do mercado.
10.1 Defina uma alocação-alvo
No Protocolo FIBRA, nossa alocação estratégica de referência é:
F 20% | I 20% | B 10% | R 30% | A 20%
Isso não significa que a carteira precise permanecer matematicamente perfeita todos os dias. Pequenas oscilações são naturais e não justificam necessariamente uma operação.
Uma política de investimento pode inclusive estabelecer faixas aceitáveis de desvio. O objetivo é conseguir distinguir uma flutuação normal do mercado de uma mudança suficientemente grande para alterar a estrutura de risco do patrimônio.
10.2 Use novos aportes para corrigir desequilíbrios
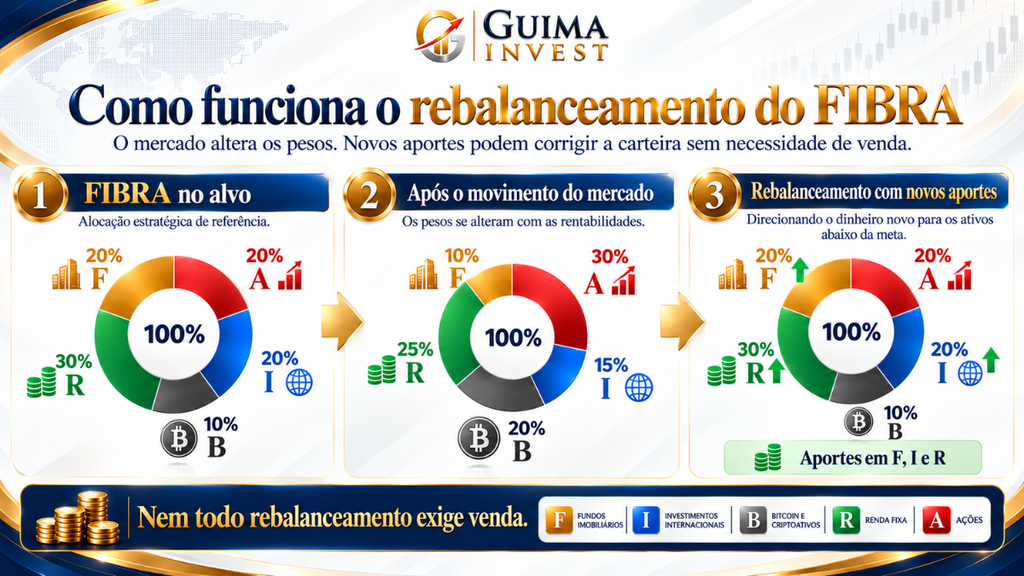
Imagine que a carteira esteja exatamente no alvo:
- F: 20%
- I: 20%
- B: 10%
- R: 30%
- A: 20%
Depois de um período de mercado, a composição muda para:
- F: 18%
- I: 18%
- B: 15%
- R: 27%
- A: 22%
Bitcoin e ações ganharam peso, enquanto FIIs, investimentos internacionais e renda fixa ficaram relativamente abaixo das metas.
Nesse cenário, talvez não exista qualquer necessidade imediata de vender Bitcoin ou ações. Os próximos aportes podem ser direcionados prioritariamente para F, I e R, permitindo que a composição se aproxime gradualmente do FIBRA original.
Essa abordagem pode ainda reduzir vendas desnecessárias, custos operacionais e possíveis eventos tributários associados à realização de ganhos. Se o fluxo de dinheiro novo é suficiente para corrigir o desequilíbrio, o próprio aporte se transforma em instrumento de rebalanceamento.
10.3 Quando vender também faz sentido
Existem situações em que novos aportes simplesmente não são suficientes.
Imagine alguém que comprou Bitcoin muitos anos atrás quando o ativo representava 5% do patrimônio e, depois de uma valorização excepcional, vê essa posição atingir 35% ou 40% da carteira.
Mesmo mantendo convicção na tese, uma parcela enorme do patrimônio agora depende de um único ativo. Realizar parte dos ganhos e redistribuir o capital não significa abandonar Bitcoin; significa controlar uma concentração criada pelo próprio sucesso do investimento.
O mesmo raciocínio vale para uma ação que multiplicou diversas vezes ou qualquer posição que cresceu muito mais rapidamente do que o restante do patrimônio.
Rebalancear não é necessariamente vender aquilo em que deixamos de acreditar. Às vezes é simplesmente impedir que aquilo em que acertamos passe a determinar sozinho nosso futuro financeiro.
10.4 De quanto em quanto tempo rebalancear?
Não existe uma frequência universalmente perfeita. Uma abordagem pode utilizar calendário, revisando a carteira a cada seis ou doze meses; outra pode trabalhar com bandas de tolerância, intervindo quando determinado pilar se afasta significativamente de sua meta; e uma terceira pode combinar os dois métodos.
Imagine, apenas para fins didáticos, que o pilar de renda fixa possua meta de 30% e uma faixa aceitável entre 25% e 35%. Enquanto permanecer nesse intervalo, os aportes poderiam ser utilizados para fazer correções graduais. Ao ultrapassar a banda, o investidor realizaria uma revisão mais cuidadosa da posição.
Não existe nada de mágico nesses cinco pontos percentuais. Uma política mais permissiva poderia trabalhar com bandas maiores, enquanto uma carteira com objetivos mais rígidos poderia utilizar limites menores. O exemplo serve apenas para demonstrar como regras predefinidas podem impedir que qualquer oscilação de mercado se transforme em motivo para alterar a carteira.
Para grande parte dos investidores individuais, uma regra simples tende a ser mais útil do que monitoramento constante. Uma revisão anual, acompanhada de correções antecipadas apenas diante de desvios realmente relevantes ou de mudanças nos objetivos, pode ser uma abordagem mais disciplinada do que observar percentuais todos os dias.
10.5 Rebalancear não é fazer trading constantemente
Essa distinção ganha força quando observamos o trabalho de Brad Barber e Terrance Odean, pesquisadores conhecidos por seus estudos sobre comportamento dos investidores individuais e os efeitos do excesso de negociação.
No artigo acadêmico Trading Is Hazardous to Your Wealth, publicado no Journal of Finance, Barber e Odean analisaram 66.465 famílias com contas mantidas em uma grande corretora americana entre 1991 e 1996.
Os números do estudo são expressivos. Os investidores que negociavam com maior intensidade obtiveram retorno anual de 11,4%, enquanto o mercado retornou 17,9% no período analisado. A família média da amostra obteve 16,4% ao ano e girava aproximadamente 75% de sua carteira de ações por ano.
Os autores relacionaram os níveis elevados de negociação, entre outros fatores, ao excesso de confiança. A conclusão é particularmente interessante porque desafia uma intuição comum: a sensação de estar constantemente acompanhando o mercado e realizando operações pode parecer gestão ativa, mas isso não significa necessariamente produzir melhores resultados.
É preciso interpretar o estudo corretamente. Ele não prova que toda venda seja prejudicial, que nenhum investidor ativo consiga superar o mercado ou que os resultados encontrados nos Estados Unidos entre 1991 e 1996 possam ser aplicados diretamente a qualquer investidor brasileiro.
A lição relevante para nosso contexto é comportamental:
Atividade não é sinônimo de estratégia.
Rebalanceamento significa executar uma política de risco previamente definida. Trading excessivo significa alterar repetidamente posições porque preços, notícias ou expectativas mudaram. Na primeira situação, o investidor utiliza regras para controlar a carteira; na segunda, corre o risco de transformar cada oscilação do mercado em uma nova decisão.
Passo a passo para montar sua carteira de investimentos
Depois de reunir todos os conceitos apresentados, o processo pode ser resumido em uma sequência relativamente simples:
- Separe a reserva de emergência, porque o dinheiro destinado a imprevistos não deve depender da rentabilidade da carteira estratégica.
- Defina seus objetivos, entendendo para que cada parcela do patrimônio existe e quando poderá ser necessária.
- Determine horizonte e liquidez, avaliando quanto tempo existe para atravessar oscilações.
- Avalie tolerância e capacidade de risco, sem confundir disposição psicológica com capacidade financeira.
- Escolha as grandes alocações, definindo o peso de renda fixa, ações, fundos imobiliários, investimentos internacionais e criptoativos.
- Procure concentrações escondidas, observando setores, empresas, emissores, moedas, países, prazos e jurisdições.
- Escolha os ativos dentro de cada bloco, somente depois de compreender qual função eles deverão cumprir.
- Estabeleça uma alocação-alvo e faixas de tolerância, criando parâmetros para identificar futuros desvios.
- Faça aportes recorrentes, utilizando o dinheiro novo também como ferramenta de rebalanceamento.
- Reavalie sem reagir a cada oscilação, dando mais importância a mudanças reais de objetivo e risco do que ao ruído diário do mercado.
- Rebalanceie quando necessário, priorizando aportes quando forem suficientes e recorrendo a vendas quando a concentração justificar seus custos e consequências.
Esse processo é mais importante do que decorar qualquer carteira pronta. Produtos, juros, empresas e oportunidades mudarão ao longo dos anos; o método para organizar objetivos, riscos e alocação continuará sendo útil.
Conclusão
Montar uma carteira de investimentos diversificada não significa descobrir uma combinação perfeita de ativos. Provavelmente, essa combinação nem existe. O objetivo é construir um sistema no qual investimentos com características diferentes cumpram funções distintas e nenhum risco individual tenha capacidade desproporcional de comprometer todo o patrimônio.
A sequência é mais importante do que parece: objetivos definem horizontes; horizontes ajudam a determinar risco e liquidez; a alocação organiza as grandes exposições; a diversificação reduz dependências; os aportes desenvolvem a carteira; e o rebalanceamento mantém a estratégia coerente ao longo do tempo.
Foi justamente dessa lógica que nasceu o Protocolo FIBRA. Ao distribuir a carteira entre Fundos Imobiliários, Investimentos Internacionais, Bitcoin e Criptoativos, Renda Fixa e Ações, procuramos construir uma referência suficientemente diversificada para não depender de uma única classe ou cenário, mas concentrada o bastante para que cada decisão continue relevante e compreensível.
Os percentuais não são imutáveis. Eles podem mudar com patrimônio, idade, objetivos e oportunidades extraordinárias. Uma taxa real historicamente elevada, uma grande distorção de preços ou uma mudança importante na situação pessoal pode justificar temporariamente uma composição diferente.
A diferença está em saber por que a mudança aconteceu.
Diversificar também não significa abrir mão de convicções. Podemos acreditar fortemente em determinada empresa, em Bitcoin, no mercado americano, em fundos imobiliários ou em títulos públicos brasileiros.
A pergunta relevante é outra:
Quanto do nosso patrimônio estamos dispostos a fazer depender de estarmos certos?
No fim, uma boa carteira não precisa acertar todas as previsões.
Ela precisa continuar funcionando quando algumas delas estiverem erradas.
Erros comuns ao montar uma carteira de investimentos
Confundir quantidade de ativos com diversificação
Possuir muitos investimentos não significa possuir muitos riscos diferentes. Empresas do mesmo setor, títulos do mesmo emissor ou ativos expostos à mesma economia podem continuar dependentes dos mesmos fatores.
Concentrar todo o patrimônio em um único país
O investidor naturalmente conhece melhor o próprio mercado, mas manter toda a carteira em uma única economia cria concentração geográfica, cambial e institucional. Esse comportamento é frequentemente associado ao chamado home bias.
Ignorar a diversificação setorial
Uma carteira pode possuir várias empresas e continuar concentrada se boa parte delas depender dos mesmos fatores econômicos. Na nossa visão, essa é uma das dimensões mais importantes da diversificação de uma carteira de ações.
Comprar várias empresas do mesmo setor apenas para aumentar o número de posições
Possuir dois bancos, por exemplo, pode fazer sentido quando existem razões econômicas específicas para manter ambos. Comprar várias empresas do setor apenas porque possuem tickers diferentes não necessariamente melhora a diversificação.
Copiar os percentuais de outra pessoa
Renda, patrimônio, idade, objetivos, responsabilidades e capacidade de suportar perdas variam. Uma carteira que faz sentido para outra pessoa pode ser inadequada para você.
Confundir oportunidade com ausência de risco
Taxas reais muito elevadas podem representar oportunidades e ainda sofrer perdas relevantes por marcação a mercado no curto prazo. Preço ou taxa atrativos não eliminam risco.
Reagir a cada movimento do mercado
Rebalancear não significa operar constantemente. Estratégias definidas previamente ajudam a distinguir decisões de gestão de risco de simples reações emocionais.
Diversificar tanto que deixa de saber o que possui
Pulverização excessiva aumenta a complexidade. Um novo ativo só deveria entrar se acrescentar uma função, exposição ou relação entre risco e retorno que justifique sua presença.
Perguntas frequentes sobre carteira de investimentos diversificada
Quantos investimentos preciso ter em uma carteira?
Não existe um número universal. Um ETF amplo pode oferecer exposição a centenas de empresas com uma única posição, enquanto uma carteira composta por ações individuais pode precisar de mais empresas para reduzir o risco específico.
Quanto devo ter em renda fixa e renda variável?
Depende dos objetivos, horizonte, liquidez, patrimônio, capacidade e tolerância ao risco. Percentuais universais ignoram diferenças importantes entre investidores.
O que é o Protocolo FIBRA?
O Protocolo FIBRA é a metodologia de alocação de referência adotada por nós. A sigla representa Fundos Imobiliários, Investimentos Internacionais, Bitcoin e Criptoativos, Renda Fixa e Ações. No modelo-base, os pesos são 20%, 20%, 10%, 30% e 20%, respectivamente.
O Protocolo FIBRA é uma recomendação de investimento?
Não. Ele representa nossa filosofia e funciona como referência estratégica para organizar diferentes fontes de risco. Os percentuais não são universais e precisam ser adaptados à situação, aos objetivos e à capacidade de risco de cada investidor.
Por que 30% de renda fixa no FIBRA?
Porque a renda fixa exerce mais de uma função na metodologia. Dos 30 pontos percentuais, 10 funcionam como caixa estratégico de curto prazo e alta liquidez, enquanto 20 formam uma parcela estrutural que pode ser distribuída entre diferentes prazos, indexadores e oportunidades.
ETF sozinho significa que estou diversificado?
Não necessariamente. Alguns ETFs são extremamente amplos; outros são concentrados em setores, países ou poucas empresas. É preciso entender a composição do índice acompanhado.
Vale a pena ter investimentos no exterior?
A exposição internacional pode adicionar empresas, setores, moedas, economias e, dependendo da estrutura escolhida, jurisdições diferentes. A quantidade adequada depende da estratégia individual.
Bitcoin deve fazer parte de uma carteira diversificada?
Não obrigatoriamente. Nós enxergamos características interessantes no Bitcoin como diversificador monetário e institucional, mas sua elevada volatilidade e os riscos de custódia precisam ser considerados. Os 10% do Protocolo FIBRA representam nossa referência, não uma regra universal.
A reserva de emergência faz parte do Protocolo FIBRA?
Não. A reserva de emergência é separada da carteira estratégica porque existe para atender imprevistos pessoais. Os 10 pontos percentuais de renda fixa destinados ao caixa dentro do FIBRA cumprem uma função de investimento e rebalanceamento, não de emergência.
De quanto em quanto tempo devo rebalancear?
Não existe intervalo universal. Revisões semestrais ou anuais, bandas de tolerância e uso dos próprios aportes são alternativas possíveis. O mais importante é possuir critérios antes de o mercado se movimentar.
É melhor rebalancear vendendo ou usando novos aportes?
Quando os novos aportes são suficientes para corrigir os pesos, eles podem evitar vendas e seus possíveis custos e consequências tributárias. Em situações de concentração muito elevada, porém, uma venda parcial pode ser necessária.
Engenheiro e empresário, com experiência em finanças e consultoria, e fundador do Guima Invest. Dedico-me ao estudo de investimentos, economia, negócios e criptoativos, com o objetivo de transformar temas complexos em conteúdos claros, analíticos e bem fundamentados, ajudando os leitores a tomar melhores decisões.